Suku Bunga KPR Naik, Adjustable-Rate Mortgage Jadi Taruhan Baru
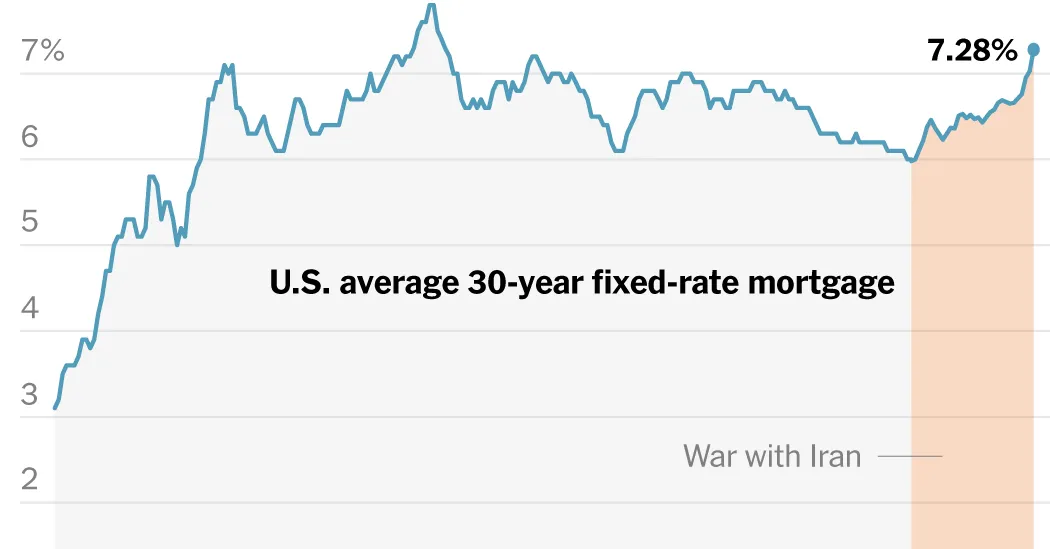
ORBITINDONESIA.COM – Suku bunga KPR (mortgage rates) AS menembus 7,28 persen, level tertinggi sejak November 2023, dan sebagian pembeli rumah kini melirik adjustable-rate mortgage (ARM) sebagai jalan pintas sementara. Mereka bertaruh suku bunga akan turun dalam beberapa tahun, sebelum masa bunga promo berakhir dan cicilan ikut melonjak. (Orbit dari berbagai sumber, 3 Oktober 2026)
Freddie Mac mencatat rata-rata KPR fixed-rate 30 tahun naik dari 7,03 persen menjadi 7,28 persen dalam sepekan, dan ini disebut kenaikan yang mendorong calon peminjam “menepi”. Joel Kan dari Mortgage Bankers Association menilai lonjakan ini memperparah krisis keterjangkauan yang sudah menekan dompet banyak warga Amerika. (Orbit dari berbagai sumber, 3 Oktober 2026)
Di akhir Februari, suku bunga sempat di bawah 6 persen, namun kemudian berbalik naik setelah serangan Amerika Serikat dan Israel ke Iran pada 28 Februari. Perang di Iran mendorong biaya energi, memantik ketakutan inflasi, dan investor menaikkan imbal hasil US Treasury 10 tahun yang pada Kamis mencapai level tertinggi sejak 2002. (Orbit dari berbagai sumber, 3 Oktober 2026)
Yield Treasury 10 tahun menjadi acuan beragam pinjaman, termasuk KPR, sehingga kenaikannya cepat menular ke bunga kredit rumah. Dengan yield melesat, kenaikan bunga KPR pekan ini menjadi yang terbesar sejak Oktober 2022. (Orbit dari berbagai sumber, 3 Oktober 2026)
ARM menawarkan bunga “teaser” lebih rendah untuk periode tertentu, biasanya 5, 7, atau 10 tahun, lalu menyesuaikan ke bunga pasar dan umumnya reset tiap tahun. Skema ini menekan cicilan pada fase awal, tetapi memindahkan risiko ke masa depan saat bunga bisa naik dan biaya bulanan ikut membengkak. (Orbit dari berbagai sumber, 3 Oktober 2026)
Menurut Bankrate.com, rata-rata nasional ARM 5 tahun yang reset tahunan berada di 6,56 persen, lebih rendah dari fixed-rate 30 tahun di 7,28 persen. Archana Pradhan dari Cotality menegaskan, semakin lebar selisih ARM dan fixed-rate, semakin kuat insentif memilih ARM. (Orbit dari berbagai sumber, 3 Oktober 2026)
Data Mortgage Bankers Association menunjukkan porsi aplikasi ARM naik menjadi 10,3 persen dari total aplikasi KPR, tertinggi dalam setahun. Joel Kan menyebut ARM menjadi opsi menggoda bagi pembeli yang terpukul lonjakan fixed-rate. (Orbit dari berbagai sumber, 3 Oktober 2026)
Namun sejarah memberi peringatan keras, karena ARM pernah memuncak sekitar 36 persen dari aplikasi KPR pada 2005 saat gelembung perumahan awal 2000-an. Setelah krisis 2008, porsinya anjlok ke sekitar 6 persen, menandai bagaimana produk berbunga mengambang bisa mempercepat kerentanan ketika pasar berbalik. (Orbit dari berbagai sumber, 3 Oktober 2026)
Standar underwriting kini lebih ketat, dan ada batasan yang menahan lonjakan bunga variabel agar tidak melompat terlalu tinggi. Meski begitu, volatilitas pasar tetap nyata, karena reset bunga terjadi justru saat rumah tangga bisa menghadapi ketidakpastian kerja, inflasi, atau biaya hidup lain. (Orbit dari berbagai sumber, 3 Oktober 2026)
Nick Rocco, petugas kredit KPR di wilayah Baltimore, menekankan ARM bukan untuk semua orang karena peminjam wajib punya rencana setelah masa promo berakhir. “Tidak ada bola kristal,” katanya, mengingat suku bunga bisa turun dan memberi peluang refinancing, tetapi juga bisa bertahan tinggi lebih lama dari perkiraan. (Orbit dari berbagai sumber, 3 Oktober 2026)
Redfin melaporkan hampir 72 persen pembeli yang mengambil ARM punya peluang dalam lima tahun untuk refinancing ke fixed-rate 30 tahun yang setidaknya 0,5 poin persentase lebih rendah dari bunga awal. Jika skenario itu terjadi, penghematan bulanan bisa besar, terutama untuk pinjaman jumbo yang selisih bunganya langsung terasa ratusan dolar. (Orbit dari berbagai sumber, 3 Oktober 2026)
Rocco memberi contoh pasangan yang membeli rumah 750.000 dolar AS dan menggunakan ARM, sambil menaruh uang muka 20 persen untuk menurunkan bunga pengantar. Contoh ini menunjukkan ARM sering dipakai pembeli berpengalaman yang menghitung risiko, bukan pembeli yang sekadar mengejar cicilan termurah tanpa bantalan dana. (Orbit dari berbagai sumber, 3 Oktober 2026)
Ledakan minat ARM pada dasarnya adalah respons psikologis terhadap bunga fixed-rate yang terasa “mengunci” mobilitas, bukan sekadar strategi finansial rasional. Ketika pasar memaksa orang memilih antara menunda membeli rumah atau menerima cicilan tinggi, ARM tampil sebagai kompromi yang menjual harapan bahwa masa depan akan lebih murah. (Orbit dari berbagai sumber, 3 Oktober 2026)
Masalahnya, taruhan ini bertumpu pada dua hal yang sulit diprediksi, yakni arah inflasi dan dinamika geopolitik yang memengaruhi energi serta yield Treasury. Jika konflik berkepanjangan dan inflasi tetap lengket, penurunan suku bunga bisa tertunda, sehingga “promo” ARM berubah menjadi jebakan biaya saat reset datang. (Orbit dari berbagai sumber, 3 Oktober 2026)
ARM bisa masuk akal bagi peminjam dengan rencana jelas, seperti target menjual rumah sebelum reset, atau kapasitas menanggung cicilan yang lebih tinggi jika skenario buruk terjadi. Tanpa disiplin ini, ARM hanya memindahkan beban dari hari ini ke esok, dan esok sering kali datang ketika kondisi ekonomi justru lebih rapuh. (Orbit dari berbagai sumber, 3 Oktober 2026)
Di titik ini, diskusi publik seharusnya tidak berhenti pada “ARM lebih murah” versus “ARM lebih berisiko”. Pertanyaan yang lebih tajam adalah mengapa keterjangkauan perumahan begitu rapuh sehingga rumah tangga terdorong mengambil risiko suku bunga demi sekadar masuk pasar. (Orbit dari berbagai sumber, 3 Oktober 2026)
Kenaikan mortgage rates ke 7,28 persen membuat ARM kembali relevan, sekaligus menghidupkan kembali memori tentang risiko bunga mengambang saat ekonomi bergejolak. Produk ini dapat menjadi jembatan menuju refinancing yang lebih murah, tetapi juga bisa menjadi pintu masuk ke tekanan cicilan ketika reset tiba. (Orbit dari berbagai sumber, 3 Oktober 2026)
Pada akhirnya, keputusan memilih ARM adalah keputusan tentang ketahanan, bukan sekadar angka bunga. Jika suku bunga tak kunjung turun, apakah rumah tangga siap membayar harga dari sebuah taruhan, dan apakah pasar perumahan sehat bila harapan menjadi komponen utama keterjangkauan. (Orbit dari berbagai sumber, 3 Oktober 2026)