
Pasar Personal Finance Management Melonjak, AI Ubah Cara Mengatur Uang
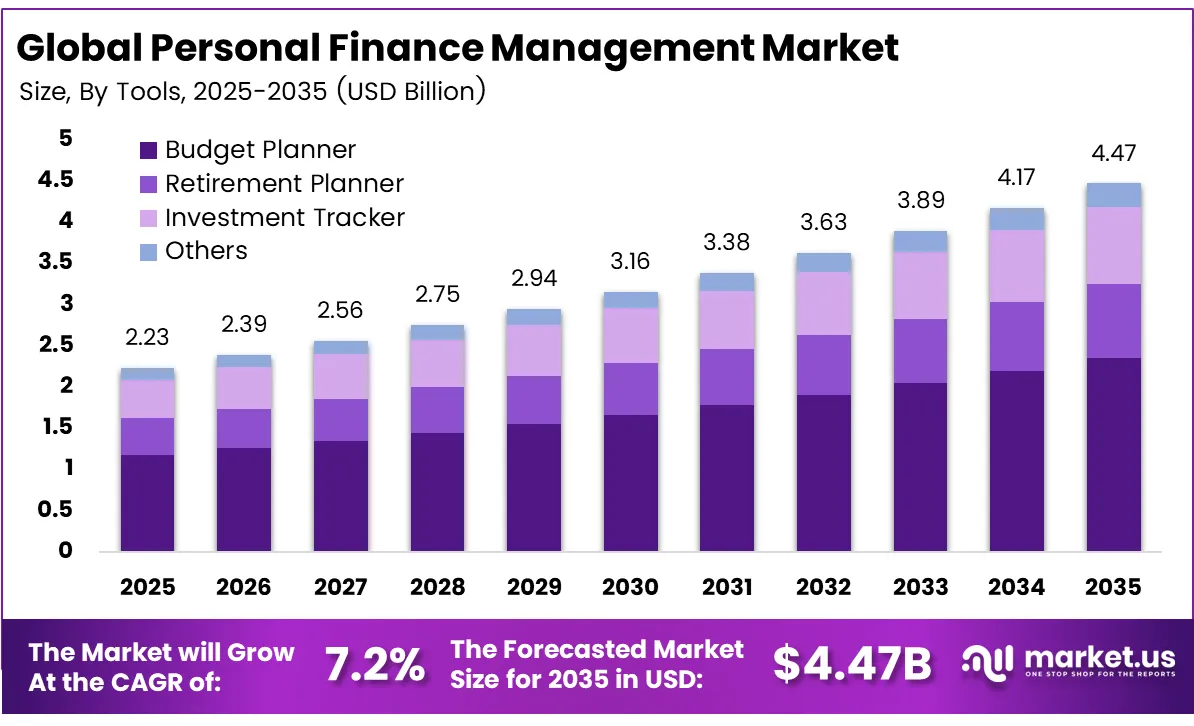
ORBITINDONESIA.COM – Personal Finance Management kini menjadi medan persaingan baru antara bank, fintech, dan Generative AI, ketika pasar global diproyeksikan naik dari USD 2,23 miliar pada 2025 menjadi USD 4,47 miliar pada 2035 dengan CAGR 7,2%. Di balik angka itu, publik mencari aplikasi budgeting, pelacak pengeluaran, dan perencana tabungan yang bisa memberi kendali atas biaya hidup, utang, dan ketidakpastian kerja. (Orbit dari berbagai sumber, 11 Oktober 2026)
Personal Finance Management adalah perangkat lunak yang merangkum pemasukan, pengeluaran, tabungan, utang, dan target finansial dalam satu dashboard. Ia lahir dari kebiasaan baru, ketika lebih dari 70% orang dewasa memakai digital banking dan makin sering mengecek saldo serta transaksi. (Orbit dari berbagai sumber, 11 Oktober 2026)
Namun kebutuhan itu bukan sekadar gaya hidup digital, melainkan respons atas tekanan ekonomi rumah tangga. Biaya kesehatan, pinjaman mahasiswa, dan risiko kerja mendorong orang menata arus kas dan menyiapkan dana darurat lebih disiplin. (Orbit dari berbagai sumber, 11 Oktober 2026)
Di level bisnis, terutama usaha kecil, aplikasi keuangan pribadi menjelma menjadi “alat bertahan hidup” untuk mengawasi kas harian. Mereka butuh alat sederhana yang menjembatani pencatatan, pembayaran tagihan, sampai kesiapan pajak tanpa mempekerjakan tim keuangan besar. (Orbit dari berbagai sumber, 11 Oktober 2026)
Data kunci menunjukkan pasar ini masih didorong fitur paling mendasar: Budget Planner memimpin dengan pangsa 52,6% pada 2025. Ini menandakan mayoritas pengguna belum mengejar investasi rumit, melainkan ingin menang atas kebocoran kecil yang menggerogoti gaji setiap bulan. (Orbit dari berbagai sumber, 11 Oktober 2026)
Yang menarik, Desktop-based Software justru dominan 65,4% dan On-premise mencapai 74,6% pada 2025. Di era cloud dan mobile, dominasi ini terasa “tidak zaman”, tetapi masuk akal jika publik menempatkan keamanan data sebagai harga mati. (Orbit dari berbagai sumber, 11 Oktober 2026)
Dominasi on-premise juga menunjukkan paradoks: orang ingin kemudahan integrasi rekening, tetapi takut menyerahkan data ke pihak ketiga. Kasus penggunaan seperti doxoBILLS yang menekankan security dan identity protection memperlihatkan bahwa adopsi sering kalah oleh kecemasan. (Orbit dari berbagai sumber, 11 Oktober 2026)
Dari sisi end-user, Small Businesses memegang 60% pangsa pada 2025. Ini menguatkan tesis bahwa personal finance management bukan lagi urusan “pribadi”, melainkan infrastruktur ringan untuk bisnis kecil yang perlu memisahkan biaya usaha dan rumah tangga. (Orbit dari berbagai sumber, 11 Oktober 2026)
Permintaan paling jelas muncul pada pekerja muda dan gig workers, dengan sekitar 28% menginginkan alat yang memisahkan pengeluaran personal dan kerja sekaligus melacak kebutuhan pajak. Pasar juga membuka ruang fitur otomatisasi, karena sekitar 24% menginginkan tax alerts dan income insights yang berjalan sendiri. (Orbit dari berbagai sumber, 11 Oktober 2026)
Secara regional, North America memimpin dengan pangsa lebih dari 33,5% dan pendapatan USD 0,74 miliar pada 2025. Di AS saja, pasar bernilai USD 0,63 miliar pada 2025 dan tumbuh dengan CAGR 5,5%, ditopang ekosistem fintech matang dan kebiasaan mobile payments. (Orbit dari berbagai sumber, 11 Oktober 2026)
Contoh konsolidasi ekosistem terlihat saat Intuit memperkuat integrasi QuickBooks Workforce, TurboTax, Credit Karma, dan Mint pada 2025. Strategi ini menegaskan bahwa pemenang bukan sekadar aplikasi budgeting, melainkan “jaringan layanan” yang mengikat pengguna dari pajak hingga kredit. (Orbit dari berbagai sumber, 11 Oktober 2026)
Gelombang berikutnya adalah Generative AI, yang mulai menjadi mesin rekomendasi dan percakapan finansial. Sekitar 86% responden tertarik memakai AI untuk perencanaan keuangan, tetapi baru sekitar 40% yang sudah menggunakan, menandakan jurang kepercayaan dan kebiasaan. (Orbit dari berbagai sumber, 11 Oktober 2026)
Meski begitu, lebih dari 90% pengguna aktif melaporkan pengalaman positif, dan sekitar 67% merasa lebih produktif dalam keputusan uang. Bahkan hampir 40% menyatakan tingkat kepercayaan pada AI setara atau lebih tinggi daripada penasihat manusia untuk tugas tertentu, sebuah pergeseran budaya yang besar. (Orbit dari berbagai sumber, 11 Oktober 2026)
Persaingan kian keras ketika OpenAI disebut mengakuisisi startup Hiro pada April 2026, yang menggabungkan agregasi rekening dan asisten AI. Jika benar, ini menandai fase baru: personal finance management berubah dari alat pencatat menjadi “co-pilot” yang ikut menilai keputusan finansial. (Orbit dari berbagai sumber, 11 Oktober 2026)
Ledakan Personal Finance Management sebetulnya cermin kecemasan kolektif, bukan sekadar tren aplikasi. Ketika biaya hidup naik dan pendapatan tidak selalu stabil, masyarakat mencari “rasa aman” yang bisa dihitung lewat grafik dan notifikasi. (Orbit dari berbagai sumber, 11 Oktober 2026)
Namun dominasi desktop dan on-premise mengirim pesan keras: publik belum sepenuhnya percaya pada cloud, apalagi pada model bisnis yang memonetisasi data perilaku. Jika aplikasi mengubah pengguna menjadi komoditas iklan atau scoring tersembunyi, maka inovasi berubah menjadi pengawasan. (Orbit dari berbagai sumber, 11 Oktober 2026)
Generative AI menawarkan kemudahan, tetapi juga membawa risiko “nasihat instan” yang terdengar meyakinkan tanpa konteks hidup pengguna. AI bisa mendorong keputusan yang optimal di atas kertas, namun tidak selalu adil bagi mereka yang hidup dari gaji ke gaji. (Orbit dari berbagai sumber, 11 Oktober 2026)
Di sisi lain, keterbatasan literasi finansial membuat banyak orang hanya memakai aplikasi sebagai pencatat transaksi, bukan alat perubahan perilaku. Tanpa desain yang edukatif dan bahasa yang sederhana, fitur canggih hanya akan dinikmati segelintir pengguna yang sudah paham. (Orbit dari berbagai sumber, 11 Oktober 2026)
Karena itu, pertarungan sebenarnya bukan antara aplikasi A dan B, melainkan antara transparansi dan manipulasi. Platform yang menang kemungkinan adalah yang mampu memberi kontrol data, menjelaskan rekomendasi AI, dan tetap sederhana bagi pengguna awam. (Orbit dari berbagai sumber, 11 Oktober 2026)
Pasar Personal Finance Management tumbuh cepat karena ia menjawab kebutuhan paling manusiawi: ingin tahu ke mana uang pergi dan bagaimana bertahan sampai akhir bulan. Tetapi pertumbuhan ini juga menuntut standar baru tentang privasi, akuntabilitas AI, dan pendidikan finansial yang tidak menggurui. (Orbit dari berbagai sumber, 11 Oktober 2026)
Pertanyaan akhirnya sederhana namun menentukan: ketika aplikasi semakin pintar, apakah pengguna menjadi lebih berdaya, atau justru makin tergantung pada rekomendasi mesin. Jika uang adalah cermin hidup, maka alat pengelolanya seharusnya membuat kita lebih sadar, bukan sekadar lebih patuh pada notifikasi. (Orbit dari berbagai sumber, 11 Oktober 2026)





