Debit Card Anak: Cara Aman Ajarkan Literasi Keuangan Sejak Dini
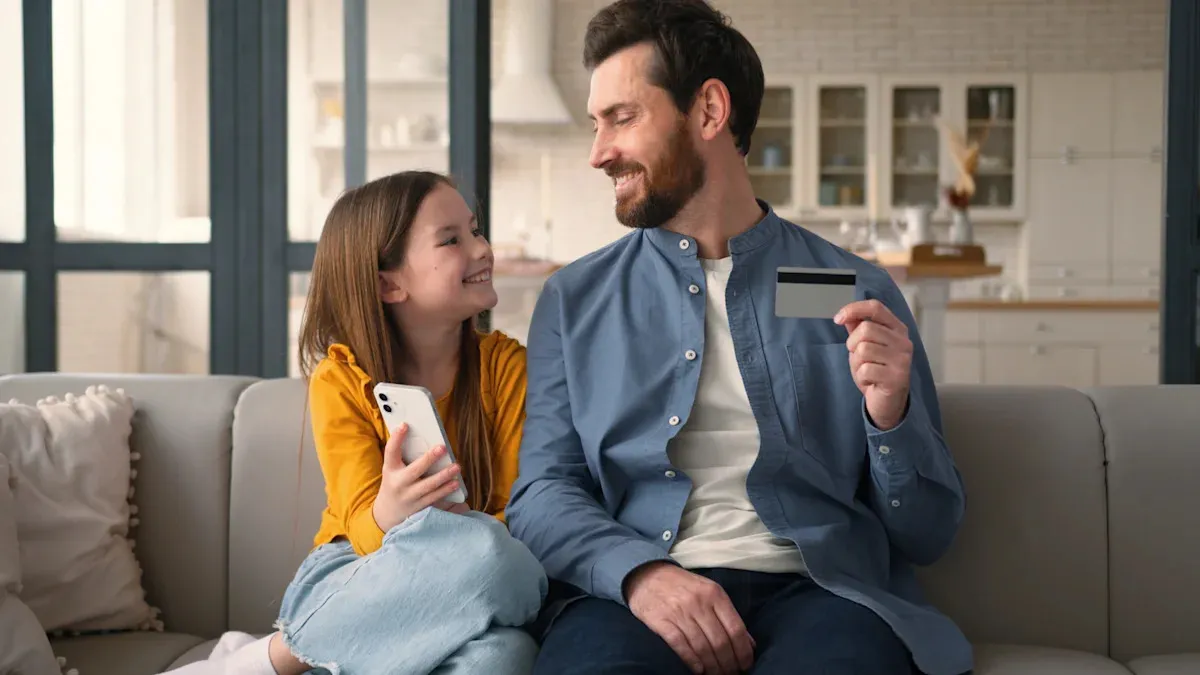
ORBITINDONESIA.COM – Debit card anak dan debit card remaja kini dipasarkan sebagai jalan pintas menuju literasi keuangan, lengkap dengan kontrol orang tua dan notifikasi real-time. Di balik janji “belajar mengatur uang”, ada pertanyaan yang lebih tajam: apakah ini pendidikan finansial, atau sekadar normalisasi belanja digital sejak usia 6 tahun.
Uang saku yang dulu berbentuk lembaran kini berpindah ke layar ponsel, dan keluarga ikut terdorong menyesuaikan diri. Bank dan aplikasi menawarkan kartu debit khusus anak dengan fitur batas belanja, penguncian kartu, hingga pembayaran berbasis tugas rumah.
Artikel ini menyorot beberapa nama besar: Greenlight, Chase First Banking, Capital One MONEY Teen Checking, Axos First Checking, dan Acorns Early. Semua menjanjikan kombinasi “kebebasan” bagi anak dan “kendali” bagi orang tua, meski biayanya dan logika produknya berbeda.
Di level rumah tangga, problem dasarnya sederhana: anak perlu belajar mengelola uang, tetapi orang tua takut kehilangan kontrol. Kartu debit anak muncul sebagai kompromi praktis, sekaligus pintu masuk industri keuangan ke ruang keluarga. (Orbit dari berbagai sumber, 27 Oktober 2026)
Greenlight menonjol lewat kontrol kategori belanja, transfer real-time, otomatisasi uang saku dan tugas, serta cashback yang langsung masuk tabungan. Namun modelnya berlangganan, dengan biaya bulanan sekitar US$5,99 hingga US$19,98, dan itu mengubah pendidikan finansial menjadi layanan berbayar.
Chase First Banking menarget usia 6–12 tahun, tetapi tetap membuka akses hingga 17 tahun, dan tanpa biaya bulanan. Syaratnya jelas: orang tua harus sudah menjadi nasabah checking Chase, sehingga “gratis” dibayar dengan keterikatan ekosistem bank.
Capital One MONEY Teen Checking menawarkan bunga 0,10% APY dan tanpa biaya bulanan maupun saldo minimum. Skemanya memberi jembatan ke rekening dewasa (360 Checking) saat usia 18, yang secara halus mendorong transisi anak menjadi pelanggan jangka panjang.
Axos First Checking untuk usia 13–17 menambahkan daya tarik: tanpa biaya bulanan, tanpa overdraft fee, dan penggantian biaya ATM domestik hingga US$12 per bulan. Ini terdengar pro-konsumen, tetapi tetap menempatkan remaja pada pola transaksi non-tunai yang intens.
Acorns Early (dulu GoHenry) menjual pengalaman “belajar uang” melalui aplikasi, termasuk tautan untuk menerima hadiah ulang tahun dan hari raya. Di sini, uang hadiah pun diposisikan sebagai arus masuk digital yang bisa dilacak, dengan biaya langganan US$8 atau US$12 per bulan.
Dari sisi keamanan, Greenlight menyebut dana diasuransikan FDIC hingga US$250.000 melalui bank penerbit, serta perlindungan penipuan Mastercard Zero Liability, dan dukungan 24/7. Ini penting, tetapi juga mengingatkan bahwa anak mulai berinteraksi dengan risiko yang sama seperti orang dewasa, hanya dalam skala lebih kecil.
Manfaat yang paling sering diklaim adalah “hands-on experience”: anak belajar membelanjakan, menabung, dan menetapkan target. Kontrol orang tua seperti limit, alert, dan blok kategori membuat proses belajar terasa aman dan terukur.
Namun ada sisi lain yang jarang dibahas: kartu debit anak memindahkan pelajaran uang dari “merasakan kehilangan uang fisik” ke “melihat angka berkurang”. Pada sebagian anak, abstraksi ini bisa melemahkan rasa nilai, sehingga belanja kecil berulang terasa tidak signifikan.
Data global menunjukkan tren pembayaran digital meningkat tajam dalam satu dekade terakhir, didorong e-commerce dan dompet digital. Dalam konteks itu, kartu debit anak bukan anomali, melainkan adaptasi keluarga terhadap ekonomi yang makin tanpa uang tunai.
Masalahnya, adaptasi tidak otomatis berarti pendidikan. Tanpa percakapan rutin soal kebutuhan vs keinginan, biaya kesempatan, dan prioritas, fitur “goal-setting” hanya menjadi dekorasi antarmuka.
Karena itu, “cara aman” sebenarnya bukan sekadar fitur kontrol, melainkan desain kebiasaan. Orang tua perlu mengubah setiap transaksi menjadi momen refleksi singkat, bukan sekadar notifikasi yang lewat. (Orbit dari berbagai sumber, 27 Oktober 2026)
Kartu debit anak layak dipakai, tetapi jangan dipuja sebagai solusi tunggal literasi keuangan. Produk ini pada dasarnya adalah alat, dan alat akan mengikuti nilai yang ditanamkan di rumah, bukan sebaliknya.
Langganan bulanan pada beberapa layanan menimbulkan pertanyaan etis: apakah pendidikan finansial harus dibeli seperti streaming. Jika keluarga membayar, mereka seharusnya menuntut lebih dari fitur, yaitu kurikulum kebiasaan yang benar-benar membentuk karakter uang.
Kendali orang tua yang terlalu ketat juga berisiko mengubah anak menjadi “operator saldo” yang patuh, bukan pengambil keputusan. Anak perlu ruang untuk salah dalam batas aman, karena kegagalan kecil adalah guru yang lebih efektif daripada larangan permanen.
Ada pula dimensi komersial yang tidak bisa diabaikan: bank dan fintech berlomba mengunci loyalitas sejak dini. Ketika rekening anak otomatis “naik kelas” saat 18, itu bukan hanya kemudahan, tetapi strategi retensi yang rapi.
Karena itu, orang tua perlu bersikap seperti editor, bukan sekadar pengguna. Pilih kartu yang meminimalkan biaya, transparan, dan tidak mendorong konsumsi, lalu imbangi dengan aturan keluarga yang konsisten.
Aturan itu bisa sederhana: alokasikan uang masuk ke tiga pos tetap, yaitu belanja, tabungan, dan berbagi. Dengan begitu, debit card anak menjadi media latihan disiplin, bukan mesin transaksi tanpa makna. (Orbit dari berbagai sumber, 27 Oktober 2026)
Debit card anak dapat menjadi jembatan menuju kemandirian finansial, terutama ketika uang saku, hadiah, dan tugas rumah dikelola secara transparan. Tetapi jembatan ini harus punya pagar: percakapan, batas, dan evaluasi yang rutin.
Pertanyaan akhirnya bukan “kartu mana yang terbaik”, melainkan “kebiasaan apa yang sedang kita bangun”. Jika setiap gesek hanya menambah konsumsi, anak belajar belanja, bukan belajar nilai.
Di era uang digital, mungkin pelajaran paling penting adalah jeda sebelum membeli. Dan jeda itu, ironisnya, tidak bisa diberikan oleh aplikasi mana pun, selain oleh keluarga yang sadar arah. (Orbit dari berbagai sumber, 27 Oktober 2026)