Transaksi Jumbo BYAN di Pasar Negosiasi dan Tunai Disorot
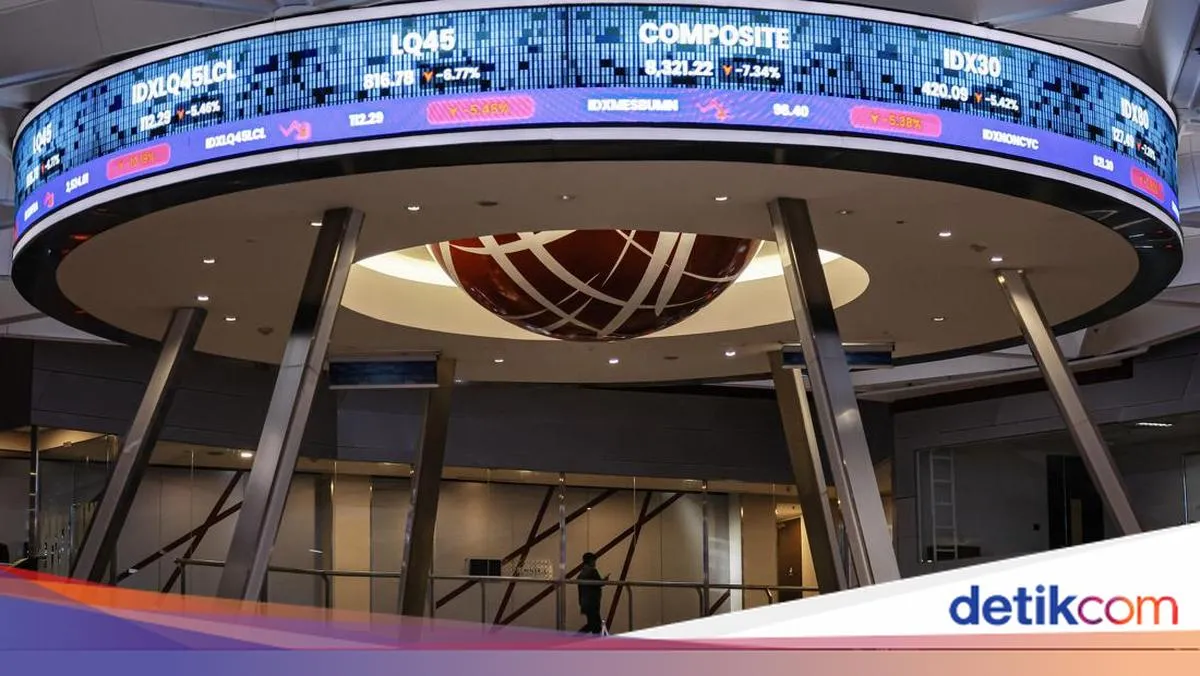
ORBITINDONESIA.COM – Transaksi jumbo BYAN di pasar negosiasi dan pasar tunai kembali memantik rasa ingin tahu publik. Di balik angka besar, pasar selalu bertanya: ini sekadar administrasi kepemilikan, atau sinyal strategi yang lebih dalam.
PT Bayan Resources Tbk (BYAN) tercatat melakukan transaksi jumbo di pasar negosiasi dan pasar tunai. Dua kanal ini kerap dipakai untuk perpindahan saham dalam jumlah besar tanpa mengganggu harga di pasar reguler secara langsung.
Namun, besarnya nilai transaksi hampir selalu mengundang spekulasi, mulai dari reposisi investor hingga manuver korporasi. Pada titik ini, investor ritel sering berada di posisi paling rentan karena hanya melihat jejak transaksi, bukan niat di baliknya.
Pasar negosiasi memungkinkan harga dan volume disepakati para pihak, sedangkan pasar tunai terkait penyelesaian transaksi yang lebih cepat sesuai ketentuan bursa. Kombinasi keduanya membuat pembacaan arah menjadi lebih kompleks, karena motifnya bisa beragam dan tidak selalu bullish.
Secara teknis, transaksi jumbo di pasar negosiasi sering diasosiasikan dengan crossing antar pihak yang sudah saling mengetahui, termasuk antar afiliasi atau investor institusi. Karena terjadi di luar mekanisme antrean reguler, transaksi ini dapat mengurangi gejolak harga jangka pendek, tetapi tidak menghapus dampak psikologisnya.
Pasar tunai, di sisi lain, menegaskan adanya kebutuhan penyelesaian yang cepat, yang bisa terkait kewajiban settlement atau penataan portofolio. Dalam praktiknya, pergerakan besar di dua papan ini kerap muncul saat ada perubahan struktur kepemilikan, aksi korporasi, atau sekadar rebalancing besar.
Problemnya, publik sering hanya menerima “fakta transaksi” tanpa konteks yang memadai, karena detail pihak dan tujuan biasanya baru terbaca lewat keterbukaan informasi atau laporan kepemilikan berikutnya. Di Indonesia, rujukan investor umumnya mengandalkan pengumuman Bursa Efek Indonesia, laporan kepemilikan saham, serta keterbukaan informasi emiten sesuai regulasi OJK dan BEI.
Dalam kasus BYAN, label “transaksi jumbo” segera memicu dua hipotesis yang saling bertolak belakang. Pertama, ada pihak yang mengakumulasi karena menilai prospek emiten solid, sehingga perpindahan dilakukan rapi lewat negosiasi.
Kedua, ada pihak yang mendistribusi kepemilikan secara terukur agar tidak menekan harga di pasar reguler. Dua skenario ini sama-sama mungkin, dan keduanya menuntut verifikasi lewat data lanjutan, bukan sekadar membaca volume besar sebagai pertanda tunggal.
Investor juga perlu mengingat bahwa saham komoditas seperti batu bara sensitif terhadap siklus harga global, kebijakan energi, dan permintaan kawasan. Ketika sentimen industri berubah, institusi sering bergerak lebih dulu melalui mekanisme yang paling minim friksi, termasuk pasar negosiasi.
Di sinilah transaksi jumbo BYAN menjadi penting sebagai sinyal yang harus diuji, bukan disembah. Tanpa membaca rangkaian data seperti pergerakan kepemilikan, pola transaksi berulang, dan pengumuman resmi emiten, kesimpulan cepat justru berpotensi menjerumuskan.
Transaksi jumbo sering diperlakukan seperti “kode rahasia” yang seolah selalu mengandung kabar baik. Padahal pasar negosiasi dan pasar tunai lebih sering mencerminkan kebutuhan pelaku besar untuk mengeksekusi keputusan tanpa menimbulkan riak terbuka.
Sudut pandang kritisnya sederhana: volume besar bukan jaminan arah, melainkan penanda bahwa ada keputusan besar sedang dijalankan. Investor ritel sebaiknya menahan diri dari euforia, karena informasi yang mereka miliki biasanya tertinggal dibanding pelaku institusi.
Jika transaksi jumbo BYAN ternyata terkait redistribusi kepemilikan, pasar bisa menghadapi fase penyesuaian sentimen yang tidak selalu ramah. Jika ternyata akumulasi strategis, peluangnya ada, tetapi tetap harus diuji dengan keterbukaan informasi dan konsistensi pergerakan berikutnya.
Yang paling problematik adalah budaya “mengejar jejak bandar” tanpa metodologi, karena itu menjadikan investor sekadar pengikut bayangan. Pasar yang sehat justru menuntut pembacaan berbasis data, disiplin risiko, dan kesadaran bahwa tidak semua transaksi besar dibuat untuk ditiru.
Transaksi jumbo BYAN di pasar negosiasi dan pasar tunai adalah peristiwa penting, tetapi maknanya tidak otomatis tunggal. Ia bisa menjadi sinyal akumulasi, bisa juga cermin distribusi, dan bisa pula sekadar penataan teknis yang baru jelas setelah data lanjutan muncul.
Pertanyaan yang layak diajukan bukan “siapa yang beli,” melainkan “apa konsekuensi bagi struktur kepemilikan dan likuiditas ke depan.” Pada akhirnya, investor yang bertahan bukan yang paling cepat berspekulasi, melainkan yang paling disiplin menunggu konfirmasi dan menjaga batas risiko.
(Orbit dari berbagai sumber, 10 Oktober 2026)