Kenaikan Suku Bunga The Fed September 2026 Dipicu Inflasi dan Minyak
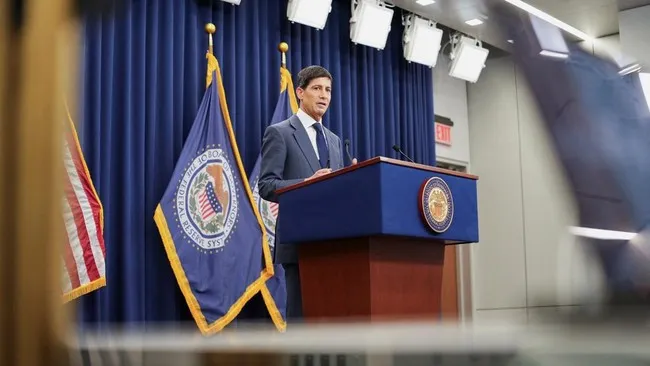
ORBITINDONESIA.COM – Kenaikan suku bunga The Fed September 2026 nyaris dianggap pasti oleh pasar, setelah peluangnya menembus 93,6% menurut CME FedWatch Tool. Inflasi AS yang kembali mengeras dan harga minyak di atas US$100 per barel menjadi dua pemantik utama yang membuat ruang “tahan dulu” makin sempit.
Pasar membaca pertemuan FOMC 15-16 September 2026 sebagai titik balik kebijakan moneter AS. Jika benar naik 25 basis poin, FFR akan bergerak dari 3,50%-3,75% menjadi 3,75%-4,00%.
CNBC Indonesia mencatat ini akan menjadi kenaikan pertama dalam lebih dari tiga tahun, sehingga dampaknya diperkirakan menyebar cepat ke obligasi, dolar AS, dan pasar negara berkembang. Sejumlah bank global seperti Goldman Sachs, JPMorgan, HSBC, dan Deutsche Bank juga menaruh proyeksi yang sama.
Keyakinan pasar melonjak hanya dalam hitungan hari, dari sekitar 70% pasca rilis data inflasi menjadi 85%, lalu 93,6% pada 15 September 2026 siang waktu Indonesia. Lonjakan probabilitas itu penting, karena menunjukkan ekspektasi publik terhadap The Fed berubah lebih cepat daripada pernyataan resmi bank sentral.
Faktor pertama adalah inflasi AS yang belum jinak, meski sempat memberi harapan pada Juni dan Juli. CPI Agustus 2026 naik 0,4% (mtm), lebih tinggi dari 0,2% pada Juli.
Secara tahunan, CPI bertahan di 3,4%, masih jauh dari target 2% The Fed. Inflasi inti juga naik 0,3% (mtm) dan 2,4% (yoy), menandakan tekanan harga tidak hanya datang dari energi.
Kondisi ini mengubah narasi dari “inflasi turun konsisten” menjadi “inflasi berisiko macet atau naik lagi”. Dalam logika bank sentral, risiko inflasi yang berhenti turun sering kali lebih berbahaya daripada pertumbuhan yang melambat.
Faktor kedua adalah minyak dan geopolitik yang menambah lapisan inflasi baru, tepat ketika The Fed sedang mengukur keberhasilan pengetatan sebelumnya. Brent sempat menyentuh US$109,80 per barel, sementara WTI kembali di atas US$100 per barel.
Dampaknya sudah terasa di pompa bensin dan rantai logistik, yang cepat sekali menular ke harga barang. Data American Automobile Association (AAA) menunjukkan harga diesel nasional AS mencapai rekor US$6,23 per galon, sedangkan bensin biasa sekitar US$4,32 per galon pada 14 September 2026.
Diesel adalah “pajak tak terlihat” bagi ekonomi riil karena dipakai truk pengangkut makanan, pakaian, dan kebutuhan harian. Ketika ongkos kirim naik, perusahaan cenderung meneruskan biaya ke konsumen, sehingga inflasi menjadi lebih lengket.
Yang membuat pasar makin gelisah adalah sumber lonjakan minyak kali ini, yakni gangguan jalur energi utama dunia. Selat Hormuz yang menjadi pintu keluar sekitar seperlima pasokan minyak dan LNG global dilaporkan terganggu akibat eskalasi konflik.
Iran disebut menyerang 10 kapal di sekitar Selat Hormuz setelah AS menenggelamkan lima tanker Iran, dan serangan baru kembali dilaporkan pada akhir pekan. Lalu lintas kapal pun berada jauh di bawah kondisi normal, sehingga premi risiko naik.
Masalahnya tidak berhenti di Hormuz, karena rute alternatif juga tersendat. Arab Saudi menutup sementara pipa East-West sepanjang sekitar 1.200 kilometer setelah serangan drone, padahal pipa ini mengalirkan minyak ke Pelabuhan Yanbu agar ekspor tak melewati Hormuz.
Gangguan pipa itu disebut mengancam aliran setara hingga 4% pasokan dunia, dan ini cukup untuk mengguncang ekspektasi harga. Pada saat bersamaan, Houthi memperluas serangan dan penguasaan wilayah pesisir Yaman yang berdekatan dengan jalur Laut Merah.
Dalam kerangka kebijakan moneter, kombinasi inflasi yang “bandel” dan minyak yang melambung menciptakan skenario klasik: inflasi dorongan biaya (cost-push) yang sulit diatasi hanya dengan menaikkan suku bunga. Namun The Fed tetap terdorong bertindak, karena membiarkan inflasi tinggi terlalu lama akan merusak kredibilitas target 2%.
Pasar tampaknya tidak sekadar menebak keputusan The Fed, tetapi juga menguji ketegasan bank sentral menghadapi gelombang inflasi baru. Ketika probabilitas kenaikan mencapai 93,6%, itu bukan hanya angka, melainkan bentuk “voting” kolektif bahwa The Fed harus bergerak.
Di titik ini, menahan suku bunga bisa dibaca sebagai sinyal ragu-ragu, terutama setelah inflasi bertahan di atas target selama lebih dari lima tahun. The Fed berisiko kalah bukan oleh data, melainkan oleh persepsi bahwa ia terlambat merespons.
Namun, ada sisi ironis yang perlu dicatat: sumber tekanan terbesar justru geopolitik dan energi, yang tidak bisa dipadamkan dengan instrumen suku bunga. Kenaikan bunga dapat menekan permintaan, tetapi tidak membuka Selat Hormuz atau memperbaiki keamanan Laut Merah.
Artinya, kebijakan moneter bisa berubah menjadi obat yang menahan gejala, bukan menyembuhkan akar. Jika biaya energi terus naik, ekonomi bisa terjepit antara inflasi yang keras dan pertumbuhan yang melemah.
Bagi negara berkembang, sinyal kenaikan suku bunga The Fed biasanya berarti dolar menguat dan arus modal lebih selektif. Dalam situasi minyak mahal, tekanan ganda muncul: biaya impor energi naik, sementara pembiayaan global menjadi lebih mahal.
Kenaikan suku bunga The Fed September 2026, jika terjadi, akan menjadi jawaban cepat atas inflasi 3,4% yang belum turun dan risiko minyak yang menembus US$100 per barel. Pasar melihat dua mesin inflasi bekerja bersamaan: data harga yang mengeras dan geopolitik yang mengganggu pasokan energi.
Namun pertanyaan yang lebih besar bukan sekadar “naik atau tidak”, melainkan seberapa efektif kenaikan 25 basis poin menghadapi inflasi yang bersumber dari konflik dan logistik global. Jika energi tetap menjadi bara, dunia mungkin segera belajar lagi bahwa stabilitas harga tidak hanya ditentukan oleh bank sentral, tetapi juga oleh stabilitas peta politik dan jalur perdagangan. (Orbit dari berbagai sumber, 17 September 2026)