Defisit APBN 2026, IHSG, dan Harga Minyak: Alarm Fiskal
ORBITINDONESIA.COM – Defisit APBN 2026 melebar ke Rp319 triliun, sementara IHSG justru menguat dan harga minyak masih bertahan tinggi. Kombinasi defisit APBN, kurs USD/IDR yang lemah, dan subsidi energi yang membengkak memaksa pemerintah memilih: menahan belanja atau menambah utang. (Orbit dari berbagai sumber, 12 Oktober 2026)
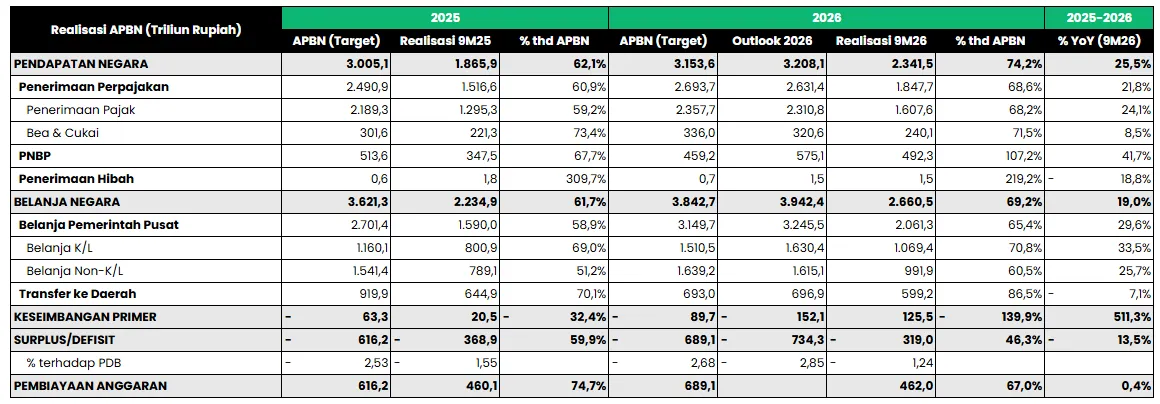
Data Kementerian Keuangan menunjukkan defisit APBN 9M26 mencapai 1,24% PDB, naik dari 0,93% PDB pada 8M26. Namun, keseimbangan primer masih surplus Rp125,5 triliun, meski turun dari Rp154 triliun pada 8M26. (Orbit dari berbagai sumber, 12 Oktober 2026)
Di permukaan, pendapatan negara terlihat solid karena mencapai Rp2.341,5 triliun atau 74,2% target. Penerimaan pajak tumbuh 24,1% YoY dan PPN dalam negeri melonjak 51,3% YoY, tetapi lonjakan ini terkait manajemen restitusi yang akan dilonggarkan. (Orbit dari berbagai sumber, 12 Oktober 2026)
Belanja yang paling “berisik” datang dari subsidi dan kompensasi PLN dan Pertamina yang menyentuh Rp376,8 triliun atau naik 54% YoY. Volume BBM bersubsidi naik 9,1% YoY dan pupuk naik 15,7% YoY, sehingga tekanan fiskal menjadi lebih struktural daripada sekadar musiman. (Orbit dari berbagai sumber, 12 Oktober 2026)
Program Makan Bergizi Gratis juga sudah merealisasikan Rp153,2 triliun, sementara anggaran Badan Gizi Nasional 2026 dipangkas dari Rp268 triliun menjadi Rp229 triliun. Pemerintah bahkan menyuntik Rp20 triliun ke BPJS Kesehatan dan memperpanjang bantuan pangan sampai Desember 2026. (Orbit dari berbagai sumber, 12 Oktober 2026)
Dalam lanskap pasar, IHSG berada di 6.093,8 atau naik 1,04%, tetapi foreign flow masih negatif Rp141,5 miliar. Rupiah bergerak di 17.883 per dolar AS, menegaskan bahwa sentimen domestik belum sepenuhnya mengalahkan tekanan global. (Orbit dari berbagai sumber, 12 Oktober 2026)
Pemerintah mempertahankan outlook defisit 2026 di 2,85% PDB, meski ICP rata-rata hingga September 2026 mencapai US$91,9 per barel. Lifting migas berada di bawah asumsi, dan rata-rata kurs sejak awal tahun 17.449 juga lebih lemah dari asumsi APBN. (Orbit dari berbagai sumber, 12 Oktober 2026)
Artinya, “ruang aman” fiskal semakin bergantung pada disiplin belanja dan stabilitas harga energi. Ketika minyak Brent masih sekitar US$102,9 per barel, risiko subsidi energi membesar tetap nyata. (Orbit dari berbagai sumber, 12 Oktober 2026)
Kemenkeu mulai mengunci rem dengan instruksi pemangkasan perjalanan dinas 30% dan pembekuan pengeluaran non-esensial sampai akhir 2026. Instruksi itu meminta usulan pemangkasan masuk paling lambat 16 Oktober 2026, dengan catatan tidak mengganggu layanan publik dan tetap fokus pada prioritas presiden. (Orbit dari berbagai sumber, 12 Oktober 2026)
Langkah ini memberi sinyal bahwa pemerintah membaca ancaman dari dua sisi: belanja yang sulit turun dan pembiayaan yang harus dijaga. Penerbitan SBN neto sudah mencapai 62,2% target, sementara masih ada 12 lelang reguler dan 2 penerbitan ritel di 4Q26. (Orbit dari berbagai sumber, 12 Oktober 2026)
Jika defisit melewati 2,26% PDB, Kemenkeu memproyeksikan keseimbangan primer akan berbalik defisit. Itu bukan sekadar angka, karena defisit primer biasanya diterjemahkan pasar sebagai sinyal kebutuhan utang yang lebih agresif. (Orbit dari berbagai sumber, 12 Oktober 2026)
“Key takeaway” yang sering luput adalah kualitas pertumbuhan penerimaan. Jika restitusi pajak diasumsikan sama seperti 9M25, pertumbuhan penerimaan negara 9M26 turun menjadi 19% YoY dan defisit melebar menjadi 1,72% PDB, lebih buruk dari 9M25 yang 1,55% PDB. (Orbit dari berbagai sumber, 12 Oktober 2026)
Dengan kata lain, sebagian perbaikan pendapatan adalah efek akuntansi waktu, bukan sepenuhnya ekspansi basis pajak. Ini penting karena pasar sering membaca headline “pajak naik” sebagai sinyal ekonomi membaik, padahal komposisi dan keberlanjutan yang menentukan. (Orbit dari berbagai sumber, 12 Oktober 2026)
Di sisi PNBP, kenaikan 41,7% YoY menjadi Rp492,3 triliun bahkan sudah melampaui target APBN 2026. Pendorongnya termasuk setoran surplus Bank Indonesia Rp55 triliun dan penertiban kawasan hutan, tetapi sumber seperti ini tidak selalu bisa diulang setiap tahun. (Orbit dari berbagai sumber, 12 Oktober 2026)
Pemerintah juga menyiapkan cukai minuman berpemanis dalam kemasan pada 2H27 dengan target Rp1,7 triliun. Namun tarif dan batas gula belum ditetapkan, sehingga kebijakan ini masih lebih mirip “janji penerimaan” ketimbang instrumen fiskal yang siap menutup lubang. (Orbit dari berbagai sumber, 12 Oktober 2026)
Faktor global ikut mengatur napas APBN lewat harga minyak dan suku bunga. Pernyataan Presiden Donald Trump bahwa AS tidak akan menyerang Iran menjelang midterm 2026 membuat Brent turun 1,3%, tetapi volatilitas geopolitik tetap mengintai. (Orbit dari berbagai sumber, 12 Oktober 2026)
Jika de-eskalasi Iran–AS benar terjadi, APBN mendapat ruang dan tekanan “higher-for-longer” bisa mereda. Namun jika konflik kembali memanas, subsidi energi bisa kembali menjadi bom waktu yang memaksa pemangkasan belanja lebih dalam atau penambahan utang lebih mahal. (Orbit dari berbagai sumber, 12 Oktober 2026)
Di pasar korporasi, rumor penjualan Kideco milik INDY dengan valuasi di atas US$1 miliar menunjukkan konsolidasi aset batu bara terus berjalan. Nama-nama seperti BUMI, Rio Tinto, dan Emirates Global Aluminium disebut, tetapi belum ada kepastian transaksi. (Orbit dari berbagai sumber, 12 Oktober 2026)
Transaksi besar juga terjadi di BYAN, karena Low Tuck Kwong dan Elaine Low melepas 30,25% saham ke PT Jhonlin Baratama senilai sekitar Rp26,1 triliun. BYAN menegaskan tidak ada perubahan pengendalian, tetapi pasar biasanya membaca pergeseran kepemilikan sebagai sinyal strategi baru. (Orbit dari berbagai sumber, 12 Oktober 2026)
Sementara itu, Danantara menyatakan akan meningkatkan investasi domestik dalam 3–6 bulan ke depan setelah menyalurkan US$5–6 miliar dari rencana US$13 miliar. Reuters juga mencatat Danantara siap masuk pasar saham domestik saat tekanan pasar jika dinilai masuk akal, sebuah “put option” psikologis bagi investor menjelang klasifikasi MSCI. (Orbit dari berbagai sumber, 12 Oktober 2026)
Defisit APBN 2026 bukan sekadar soal melewati batas 3% PDB, karena batas itu lebih merupakan pagar hukum daripada indikator kesehatan. Masalah sebenarnya adalah ketergantungan pada faktor yang mudah berubah, yaitu harga energi, kurs, dan timing penerimaan. (Orbit dari berbagai sumber, 12 Oktober 2026)
Pemangkasan perjalanan dinas 30% memang terdengar tegas, tetapi itu bukan sumber kebocoran terbesar. Tekanan utama ada pada subsidi-kompensasi energi dan program sosial berskala raksasa yang sulit diturunkan tanpa biaya politik. (Orbit dari berbagai sumber, 12 Oktober 2026)
Di sini, pemerintah seolah sedang menyeimbangkan dua mandat yang sering bertabrakan: menjaga daya beli lewat subsidi dan bantuan, serta menjaga kredibilitas fiskal di mata pasar. Ketika rupiah melemah dan yield SBN sensitif, kredibilitas menjadi mata uang kedua setelah rupiah itu sendiri. (Orbit dari berbagai sumber, 12 Oktober 2026)
Investor juga perlu lebih skeptis membaca lonjakan PPN 51,3% YoY yang dipengaruhi manajemen restitusi. Angka yang indah bisa meninabobokan, padahal pelonggaran restitusi di depan bisa mengubah narasi penerimaan dalam hitungan kuartal. (Orbit dari berbagai sumber, 12 Oktober 2026)
Namun ada sisi positif yang tidak boleh diabaikan, yaitu surplus primer yang masih bertahan. Selama surplus primer ada, pemerintah masih punya bantalan untuk mengelola utang tanpa terlihat “mengejar ekor” bunga utang. (Orbit dari berbagai sumber, 12 Oktober 2026)
Defisit APBN, IHSG yang menguat, dan minyak yang fluktuatif sedang membentuk satu cerita yang sama: ekonomi bergerak, tetapi risikonya ikut bergerak. Pemerintah memilih mengerem belanja non-esensial untuk menjaga defisit 2,85% PDB, sementara pasar menunggu apakah de-eskalasi geopolitik benar memberi ruang napas. (Orbit dari berbagai sumber, 12 Oktober 2026)
Pertanyaannya sederhana tetapi menentukan: apakah perbaikan penerimaan ini cukup “murni” untuk bertahan saat restitusi dilonggarkan dan minyak kembali naik. Jika jawabannya tidak, maka disiplin fiskal bukan lagi pilihan teknokratis, melainkan syarat agar kepercayaan publik dan investor tidak runtuh pelan-pelan. (Orbit dari berbagai sumber, 12 Oktober 2026)