Pengguna QRIS 67 Juta, Masyarakat Makin Tinggalkan Uang Tunai
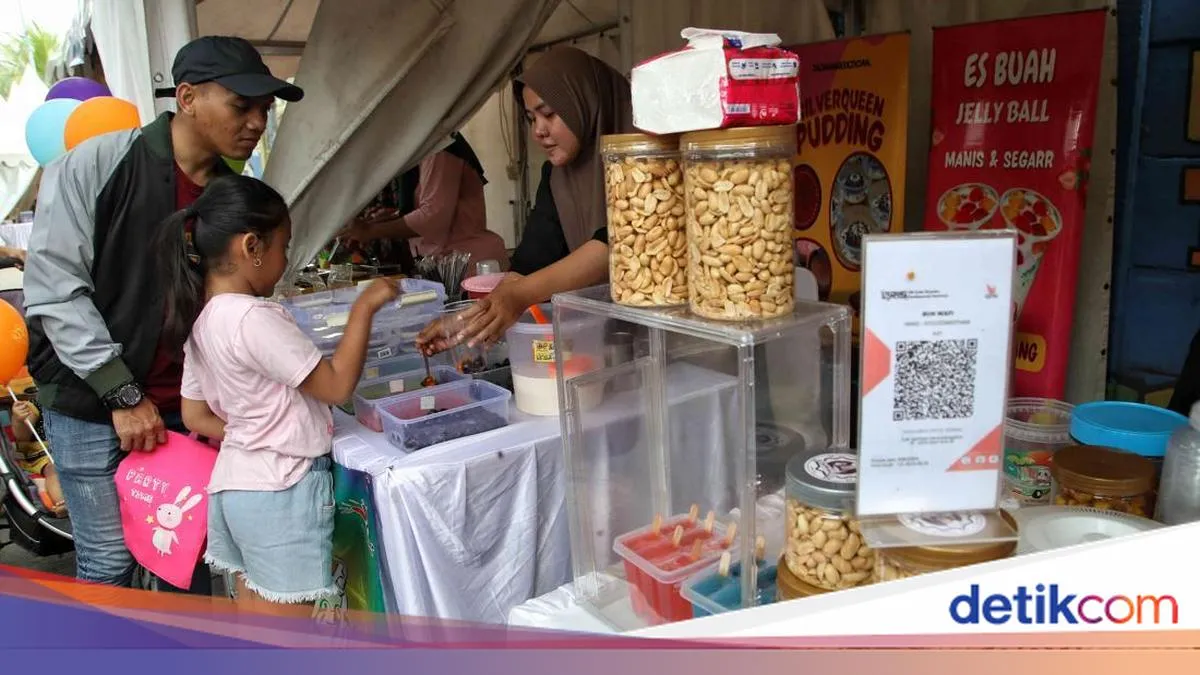
ORBITINDONESIA.COM – Pengguna QRIS 67 juta orang menjadi penanda paling terang bahwa masyarakat mulai meninggalkan uang tunai. Di warung kecil, pasar tradisional, sampai gerai ritel modern, kode QR kini sering lebih cepat daripada kembalian.
Peralihan dari uang tunai ke pembayaran digital bukan sekadar tren gaya hidup, melainkan perubahan kebiasaan ekonomi sehari-hari. Dorongan pandemi, penetrasi ponsel pintar, dan kemudahan aplikasi dompet digital mempercepat adopsi di banyak kota.
QRIS hadir sebagai standar nasional agar satu kode bisa dipakai lintas aplikasi dan bank. Bank Indonesia sejak 2019 mendorong QRIS untuk merapikan ekosistem pembayaran dan memperluas inklusi keuangan.
Angka 67 juta pengguna menunjukkan skala perubahan yang tidak lagi bisa dianggap pinggiran. Di saat yang sama, perubahan ini memunculkan pertanyaan baru tentang ketahanan sistem, biaya, dan keadilan akses.
QRIS memotong friksi yang selama ini melekat pada transaksi tunai, mulai dari kebutuhan uang pas hingga risiko uang palsu. Bagi pedagang kecil, satu stiker QR dapat menggantikan banyak alat pembayaran dan mempercepat antrean.
Bank Indonesia berkali-kali menegaskan QRIS sebagai tulang punggung pembayaran ritel digital, dengan fokus pada interoperabilitas dan efisiensi. Dalam berbagai publikasi dan paparan resmi BI, perluasan merchant dan pengguna diposisikan sebagai jalan menuju ekonomi digital yang lebih inklusif.
Namun, pertumbuhan pengguna tidak otomatis berarti pemerataan manfaat. Mereka yang tidak memiliki ponsel memadai, sinyal stabil, atau literasi digital berisiko tersisih dari arus transaksi yang kian “cashless”.
Di lapangan, QRIS juga mengubah cara pelaku usaha mengelola uang. Pemasukan menjadi lebih mudah dilacak, tetapi sekaligus menuntut disiplin pencatatan, rekonsiliasi, dan pemahaman biaya layanan.
Isu lain adalah ketergantungan pada jaringan dan sistem. Saat sinyal lemah atau layanan pembayaran mengalami gangguan, transaksi bisa berhenti total, sementara uang tunai dulu selalu bisa menjadi jalan keluar.
Dari sisi keamanan, pembayaran digital mengurangi risiko perampokan kas, tetapi membuka pintu pada penipuan berbasis rekayasa sosial. Modus seperti QR palsu, tautan phishing, dan penyalahgunaan OTP membuat literasi keamanan menjadi kebutuhan mendesak.
Secara makro, pembayaran digital memperluas jejak data transaksi. Data ini dapat memperbaiki penilaian kredit UMKM, tetapi juga memunculkan kekhawatiran privasi dan pemanfaatan data yang tidak transparan.
Ledakan pengguna QRIS seharusnya dibaca sebagai keberhasilan desain kebijakan yang memudahkan, bukan sekadar kemenangan teknologi. Standarisasi membuat pasar lebih tertib, tetapi pasar yang tertib belum tentu pasar yang adil.
Negara dan industri perlu memastikan transisi ini tidak menciptakan “pajak tak kasat mata” melalui biaya yang membebani pedagang kecil. Transparansi biaya, perlindungan konsumen, dan mekanisme pengaduan yang cepat harus menjadi bagian dari paket pertumbuhan.
Di sisi masyarakat, kemudahan scan jangan membuat kita abai pada kerapuhan digital. Cadangan transaksi, edukasi keamanan, dan opsi pembayaran alternatif perlu dijaga agar ekonomi harian tidak tersandera gangguan sistem.
Pada akhirnya, QRIS adalah infrastruktur publik yang efeknya menyentuh dapur rumah tangga dan kas warung. Infrastruktur publik menuntut akuntabilitas publik, bukan hanya target angka pengguna.
Pengguna QRIS 67 juta orang menegaskan arah zaman: uang tunai makin jarang menjadi pilihan utama, terutama di pusat-pusat aktivitas ekonomi. Tetapi ukuran kemajuan tidak berhenti pada seberapa cepat kita memindai kode.
Pertanyaan yang lebih penting adalah siapa yang ikut terbawa, siapa yang tertinggal, dan siapa yang menanggung risikonya. Jika “cashless” ingin menjadi masa depan bersama, maka akses, keamanan, dan keadilan harus tumbuh secepat jumlah penggunanya. (Orbit dari berbagai sumber, 27 September 2026)