ETF Pasif dan Risiko Konsentrasi: Diversifikasi Indeks Dipertanyakan
ORBITINDONESIA.COM – ETF pasif selama ini dijual sebagai jalan pintas menuju diversifikasi, biaya rendah, dan akses mudah ke pasar luas. Namun di balik label “punya 500 saham”, kinerja ETF indeks besar sering kali ditentukan hanya oleh segelintir emiten raksasa.
Ledakan popularitas ETF berbasis indeks berbobot kapitalisasi pasar membuat banyak investor merasa aman karena memegang banyak nama sekaligus. Di atas kertas, S&P 500 berarti memiliki 500 perusahaan, tetapi bobot terbesar berkumpul di puncak.
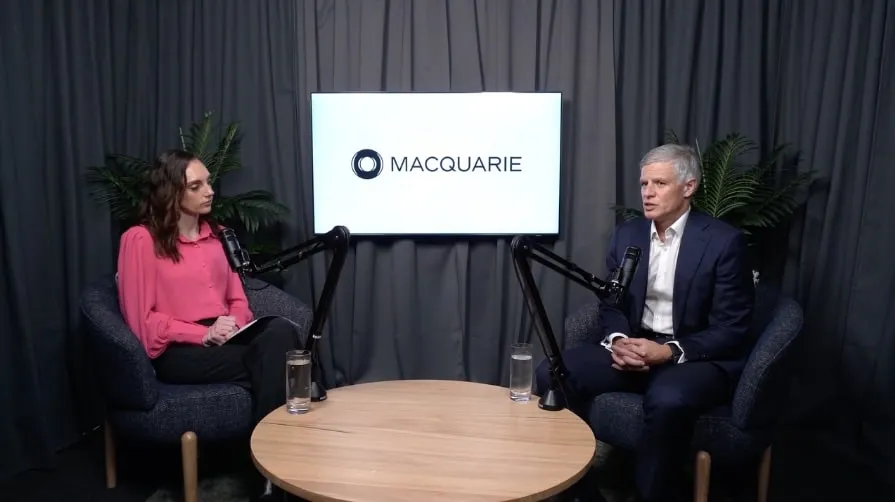
Blair Hannon, Head of ETFs di Macquarie Asset Management, menyoroti perubahan persepsi itu secara tajam. “Jika Anda membeli ETF S&P 500 Anda memang memiliki 500 perusahaan, tetapi hasil Anda sebenarnya didorong oleh enam hingga sepuluh saham teratas,” katanya.
Masalahnya bukan sekadar jumlah saham, melainkan siapa yang paling menentukan arah portofolio. Ketika mega-cap membesar, indeks ikut “miring” ke beberapa raksasa, dan risiko konsentrasi menjadi harga yang sering tak disadari.
Secara mekanik, market-cap weighted index memberi bobot lebih besar pada perusahaan yang nilainya paling besar di pasar. Itu efisien untuk mengikuti “pasar”, tetapi membuat diversifikasi menjadi ilusi jika porsi puncak membengkak.
Dalam beberapa tahun terakhir, pasar saham AS memperlihatkan dominasi perusahaan teknologi berkapitalisasi raksasa, yang sering disebut “Magnificent Seven”. Banyak riset pasar menunjukkan porsi 10 saham terbesar di S&P 500 sempat menembus sekitar sepertiga dari total bobot pada periode 2023–2024, level yang historisnya tinggi dibanding dekade sebelumnya.
Dampaknya sederhana dan keras: jika saham-saham puncak itu tersandung, ETF indeks ikut terseret meski ratusan saham lain stabil. Diversifikasi lintas nama tidak otomatis berarti diversifikasi lintas risiko.
Hannon menempatkan isu ini sebagai perubahan struktur indeks, bukan sekadar debat gaya investasi. Ketika indeks makin terkonsentrasi, investor perlu memeriksa ulang asumsi dasar tentang “pasif” sebagai sinonim dari “tersebar merata”.
Di titik ini, perdebatan aktif versus pasif menjadi terlalu sempit. Pertanyaan yang lebih relevan adalah: eksposur apa yang benar-benar Anda beli, dan faktor risiko apa yang diam-diam mendominasi portofolio.
Active ETF muncul sebagai salah satu respons, karena menawarkan fleksibilitas untuk mengelola konsentrasi, valuasi, atau risiko sektor tertentu. Namun solusi ini bukan obat mujarab, karena biaya, gaya manajer, dan potensi deviasi dari indeks tetap harus diuji.
Selain ekuitas, Hannon juga menekankan bahwa fixed income butuh “lensa” berbeda. Indeks obligasi sering berbobot pada penerbit dengan utang terbesar, sehingga “semakin banyak berutang” bisa berarti “semakin besar bobot”, sebuah logika yang terasa janggal jika disamakan dengan konsep kualitas.
Di pasar obligasi, risiko durasi, likuiditas, dan kualitas kredit bisa berubah cepat saat suku bunga bergeser. Karena itu, strategi pasif di fixed income kerap memerlukan kehati-hatian ekstra dibanding ekuitas, terutama ketika volatilitas suku bunga meningkat.
Industri investasi kerap memasarkan ETF indeks sebagai produk “netral”, padahal ia membawa bias struktural yang nyata. Market-cap weighting adalah pilihan desain, bukan hukum alam, dan desain itu menciptakan pemenang yang makin berat di puncak.
Investor ritel sering terjebak pada narasi jumlah: 500 saham terdengar aman, 1.000 saham terdengar lebih aman. Padahal yang menentukan bukan hitungan nama, melainkan distribusi bobot, korelasi, dan ketergantungan pada beberapa mesin pertumbuhan.
Di sisi lain, menyalahkan ETF pasif juga terlalu mudah. Produk ini bekerja sesuai mandatnya, yaitu mereplikasi indeks, dan justru memaksa investor untuk jujur: apakah tujuan Anda “mengikuti pasar”, atau “mengurangi ketergantungan pada segelintir raksasa”.
Jika tujuan Anda diversifikasi yang lebih merata, ada alternatif seperti equal-weight ETFs, factor ETFs, atau kombinasi satelit aktif yang dirancang untuk menyeimbangkan konsentrasi. Namun setiap alternatif memiliki trade-off, mulai dari turnover lebih tinggi hingga risiko underperform saat mega-cap sedang memimpin.
Kesimpulan praktisnya tegas: diversifikasi harus diukur, bukan diasumsikan. Investor seharusnya memeriksa top holdings, bobot 10 terbesar, konsentrasi sektor, dan sensitivitas portofolio terhadap satu tema dominan seperti teknologi atau AI.
ETF pasif tetap revolusioner karena murah, transparan, dan mudah diakses, tetapi revolusi itu kini memasuki fase dewasa. Saat indeks makin terkonsentrasi, diversifikasi berubah dari slogan menjadi pekerjaan rumah.
Pertanyaan yang layak dibawa pulang bukan “apakah saya sudah membeli indeks”, melainkan “berapa banyak nasib portofolio saya ditentukan oleh enam sampai sepuluh saham”. Di era mega-cap, kehati-hatian terbesar justru dimulai dari hal paling sederhana: membaca bobot, bukan hanya nama indeks. (Orbit dari berbagai sumber, 27 Oktober 2026)