IHSG Tertekan, Menkeu Baru dan Konflik Timur Tengah Menguji Pasar
ORBITINDONESIA.COM – IHSG melemah sejak pembukaan perdagangan Selasa (15/9/2026) saat investor menimbang pergantian Menteri Keuangan dan lonjakan risiko global. Indeks turun 0,76% ke 6.484,92, di tengah bayang-bayang perang Timur Tengah, peluang kenaikan suku bunga The Fed, dan tekanan pada rupiah.
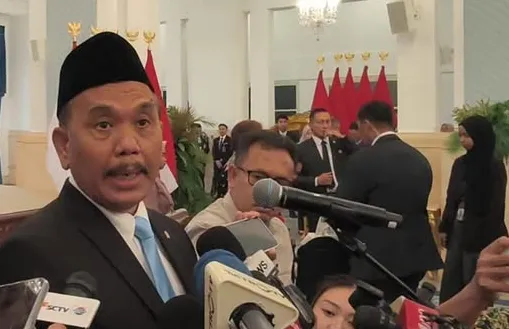
Tekanan pada Indeks Harga Saham Gabungan (IHSG) hari ini tidak lahir dari satu sebab, melainkan akumulasi sentimen domestik dan eksternal. Pergantian Menteri Keuangan dari Purbaya Yudhi Sadewa ke Suahasil Nazara menjadi titik perhatian karena pasar selalu sensitif pada arah fiskal.
Di saat yang sama, ketegangan perang di Timur Tengah kembali mengubah kalkulasi risiko. Penutupan Selat Hormuz dan serangan terhadap infrastruktur energi Saudi menambah kecemasan mengenai pasokan minyak dan inflasi global.
Di belakang semua itu, pasar juga menunggu rapat FOMC 15-16 September waktu AS. Ekspektasi kenaikan suku bunga 25 bps dengan probabilitas 92,4% (CME FedWatch) membuat investor cenderung defensif.
Data perdagangan menunjukkan jual-beli berlangsung ramai, tetapi arah indeks tetap menurun. IHSG sempat menyentuh 6.549,60 dan turun hingga 6.461,01, menandakan tekanan jual cukup kuat sejak awal sesi.
Volume transaksi menurut Stockbit mencapai 167,54 juta lot dengan nilai Rp7,16 triliun dan frekuensi sekitar 1,06 juta kali. Aktivitas terbesar terjadi di pasar reguler dengan nilai Rp6,20 triliun, sedangkan pasar negosiasi menyumbang Rp956,21 miliar.
Yang paling menarik, jumlah saham yang naik (333) hampir seimbang dengan yang turun (317), sementara 313 stagnan. Ini mengisyaratkan pelemahan indeks lebih dipengaruhi bobot saham-saham besar, bukan kejatuhan yang merata.
Refinitiv mencatat sektor keuangan turun 1,49% dan menjadi pemberat utama. Sektor energi ikut melemah 1,40% meski harga minyak dunia justru menguat, sedangkan utilities turun 0,75%.
Daftar saham pemberat yang disebutkan mencakup CSMI, HADE, BTEK, FORU, dan FOLK. Sementara penopang koreksi antara lain DEFI, CCSI, TRJA, ALKA, dan SEMA.
Di pasar global, minyak WTI naik 1,24% menjadi US$102,65 per barel dan Brent menguat 1,18% ke US$106,93 per barel. Kenaikan ini biasanya menguntungkan eksportir energi, tetapi bagi negara pengimpor, ia adalah alarm inflasi dan biaya produksi.
Bank Indonesia juga mengingatkan tantangan era “higher for longer” bagi negara berkembang. Dolar AS yang kuat dan imbal hasil US Treasury yang naik dapat mendorong arus modal kembali ke aset negara maju, sehingga menekan rupiah dan aset berisiko seperti saham.
Pergantian Menteri Keuangan adalah momen psikologis, bukan sekadar administratif. Pasar tidak hanya menilai siapa yang menjabat, tetapi apakah disiplin fiskal tetap menjadi jangkar di tengah guncangan global.
Pernyataan Suahasil Nazara tentang menjaga kredibilitas APBN dan defisit di bawah 3% PDB terdengar seperti bahasa stabilitas yang dibutuhkan investor. Namun, komitmen fiskal akan diuji oleh realitas: biaya energi yang naik, kebutuhan stimulus, dan tekanan sosial yang sering menuntut belanja lebih besar.
Di sisi lain, konflik Timur Tengah memperlihatkan betapa rapuhnya rantai pasok energi dunia. Penutupan Selat Hormuz bukan sekadar berita geopolitik, melainkan variabel langsung yang mengubah proyeksi inflasi, suku bunga, dan valuasi saham.
Yang membuat situasi lebih tajam adalah kombinasi dua tekanan sekaligus: minyak mahal dan suku bunga tinggi. Jika The Fed benar menaikkan suku bunga, biaya modal global meningkat saat risiko inflasi energi juga menguat.
Dalam kondisi seperti ini, pelemahan IHSG lebih tepat dibaca sebagai “penyesuaian risiko” ketimbang kepanikan. Investor sedang memisahkan emiten yang tahan suku bunga tinggi dan inflasi dari emiten yang rapuh terhadap biaya pinjaman dan pelemahan rupiah.
Masalahnya, pasar Indonesia kerap terlalu bergantung pada narasi jangka pendek. Ketika fokus hanya pada headline FOMC atau kabar Timur Tengah, perhatian pada kualitas fundamental emiten dan konsistensi kebijakan domestik bisa terpinggirkan.
IHSG yang turun ke 6.484,92 hari ini mencerminkan satu pesan: pasar sedang menuntut kepastian arah, bukan sekadar optimisme. Pergantian Menkeu, lonjakan risiko geopolitik, dan bayang-bayang suku bunga tinggi membuat investor memilih berhitung lebih lama.
Jika disiplin APBN benar dijaga dan komunikasi kebijakan konsisten, kepercayaan bisa pulih meski angin global masih kencang. Namun jika sinyal fiskal kabur, tekanan rupiah dan arus modal keluar dapat menjadi cerita berikutnya.
Pertanyaannya kini bukan hanya kapan IHSG berbalik naik, tetapi seberapa siap Indonesia menghadapi dunia yang lebih mahal, lebih panas, dan lebih tidak pasti. Di tengah volatilitas, ketenangan sering lahir dari satu hal yang langka: kebijakan yang bisa dipercaya. (Orbit dari berbagai sumber, 16 September 2026)