Pengetatan IPO BEI 2026, Likuiditas IHSG dan Sinyal MSCI
ORBITINDONESIA.COM – Pengetatan IPO BEI 2026 mendadak jadi kata kunci baru di pasar modal, saat tingkat penolakan pengajuan IPO melonjak ke sekitar 60%. Di tengah IHSG yang rapuh dan arus asing yang masih negatif, kebijakan ini dibaca sebagai upaya menyelamatkan kualitas emiten sekaligus menjaga likuiditas IHSG agar tidak makin tercecer. (Orbit dari berbagai sumber, 8 Oktober 2026)
BEI mengakui tingkat penolakan calon emiten naik tajam, dari 20–30% menjadi sekitar 60%. Alasannya tegas, bursa memilih kualitas emiten ketimbang mengejar kuantitas. (Orbit dari berbagai sumber, 8 Oktober 2026)
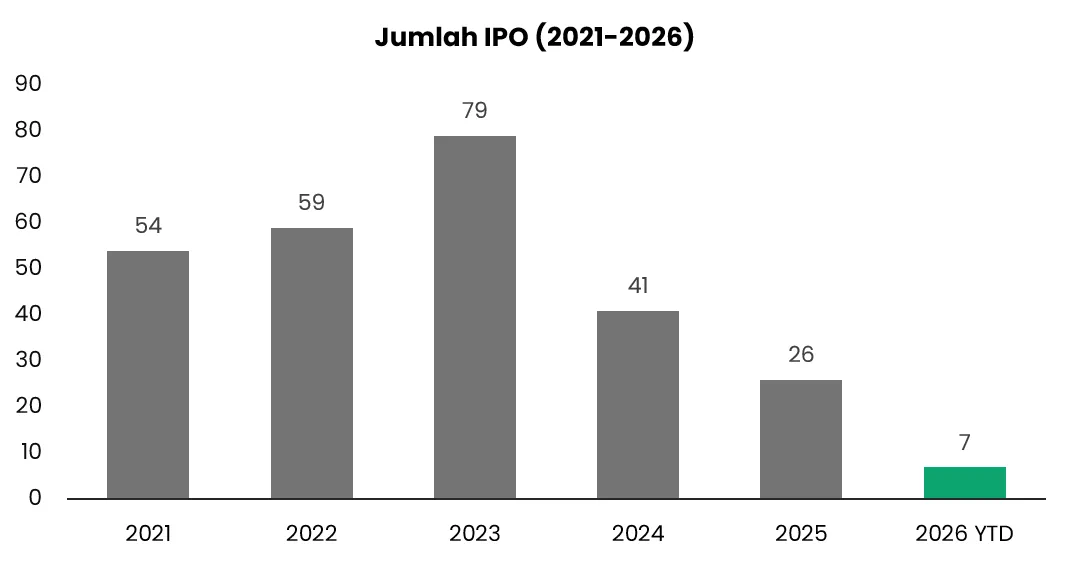
Di saat yang sama, jumlah IPO terus turun, dari 79 emiten pada 2023 menjadi 41 pada 2024 dan 26 pada 2025. Sepanjang 2026 berjalan, baru 7 emiten yang melantai, jauh dari target 50 emiten yang kini berpotensi direvisi. (Orbit dari berbagai sumber, 8 Oktober 2026)
OJK menilai penurunan IPO 2026 dipengaruhi dinamika global dan ketidakpastian geopolitik yang menggeser timing penawaran umum. OJK juga menyoroti calon emiten yang belum lolos karena kualitas keterbukaan informasi yang perlu diperbaiki. (Orbit dari berbagai sumber, 8 Oktober 2026)
Pipeline IPO per 6 September 2026 berisi 7 perusahaan dengan perkiraan dana maksimal Rp4 triliun. Angka ini memberi sinyal bahwa pasokan emiten baru memang menipis, bukan sekadar tertahan sementara. (Orbit dari berbagai sumber, 8 Oktober 2026)
BEI dan otoritas juga sedang mengubah “aturan main” mikrostruktur pasar. Batas harga minimum saham diturunkan menjadi Rp1 per saham, dan auto rejection simetris dikembalikan bertahap. (Orbit dari berbagai sumber, 8 Oktober 2026)
Dalam kacamata investor institusi, perubahan ini bisa terkait satu isu besar, yakni peluang normalisasi perlakuan pasar Indonesia oleh index provider seperti MSCI. MSCI diperkirakan memberi pembaruan menjelang rebalancing November 2026, yang bisa muncul pada Oktober atau awal November. (Orbit dari berbagai sumber, 8 Oktober 2026)
Namun pengetatan IPO bukan sekadar isu reputasi, melainkan isu likuiditas IHSG. Saat emiten baru membanjir di pasar yang lemah, likuiditas terpecah, spread melebar, dan harga mudah digerakkan. (Orbit dari berbagai sumber, 8 Oktober 2026)
Kondisi pasar saat ini juga menegaskan rapuhnya penopang likuiditas. Arus asing tercatat -Rp115,7 miliar, sementara IHSG memang naik 1,36% ke 6.118,9, tetapi kenaikan harian tidak otomatis berarti fondasi menguat. (Orbit dari berbagai sumber, 8 Oktober 2026)
Dari sisi global, data tenaga kerja AS ikut mengubah peta risiko. NFP September hanya +29 ribu, jauh di bawah konsensus +90 ribu, sementara pengangguran naik ke 4,2%. (Orbit dari berbagai sumber, 8 Oktober 2026)
Pasar lalu menurunkan ekspektasi kenaikan suku bunga The Fed pada Oktober 2026 menjadi sekitar 22% dari 64% sepekan sebelumnya menurut CME FedWatch. Ini bisa memberi napas bagi aset berisiko, tetapi juga menegaskan bahwa perlambatan ekonomi AS mulai nyata. (Orbit dari berbagai sumber, 8 Oktober 2026)
Di dalam negeri, contoh risiko kredit muncul dari suspensi saham PTPP. BEI menghentikan perdagangan setelah ada penundaan pembayaran bunga obligasi dan sukuk yang menimbulkan pertanyaan going concern. (Orbit dari berbagai sumber, 8 Oktober 2026)
Di level korporasi, pasar juga sedang membaca banyak sinyal restrukturisasi dan pembiayaan. TLKM menyiapkan buyback Rp2.290 per saham bagi pemegang saham yang menolak pemisahan segmen fiber tahap-2, sementara ASII membagikan dividen interim Rp98 per saham. (Orbit dari berbagai sumber, 8 Oktober 2026)
Di sektor riil, KIJA memperluas lahan industri lewat akuisisi 51% kawasan industri di Kendal seluas sekitar 500,2 hektare. Di sektor tambang, MDKA meneken perjanjian jasa konstruksi sekitar Rp2,9 triliun untuk pengembangan tambang emas Pani. (Orbit dari berbagai sumber, 8 Oktober 2026)
Pembiayaan besar juga terlihat pada EMAS yang menambah skema gold prepayment sekitar US$95,8 juta dalam fasilitas hingga US$350 juta. Struktur kredit melibatkan banyak bank global dan domestik, dengan jaminan gadai saham anak usaha dan rekening terkait. (Orbit dari berbagai sumber, 8 Oktober 2026)
Pengetatan IPO BEI 2026 layak dibaca sebagai koreksi arah, bukan sekadar pengetatan administratif. Saat bursa terlalu mudah meloloskan emiten, pasar ritel menanggung biaya informasi yang mahal, karena kualitas prospektus dan keterbukaan sering tidak sebanding dengan risiko. (Orbit dari berbagai sumber, 8 Oktober 2026)
BEI tampaknya ingin memutus siklus “IPO ramai, saham sepi”, yaitu emiten bertambah tetapi likuiditas tidak ikut tumbuh. Dalam pasar yang disebut masih “hanya” ditopang investor domestik, kebijakan ini bisa melindungi depth perdagangan emiten yang sudah tercatat. (Orbit dari berbagai sumber, 8 Oktober 2026)
Namun kebijakan kualitas juga punya efek samping yang perlu diakui. Jika target IPO dipangkas tanpa strategi memperluas basis investor dan memperdalam pasar obligasi-ekuitas, Indonesia berisiko kehilangan momentum pendanaan publik bagi perusahaan bertumbuh. (Orbit dari berbagai sumber, 8 Oktober 2026)
Di titik ini, isu kualitas emiten bertemu isu kualitas investor. Kutipan komunitas Stockbit menohok, PBV rendah bukan otomatis diskon, karena ROE menentukan kewajaran valuasi. (Orbit dari berbagai sumber, 8 Oktober 2026)
Logikanya sederhana, PBV 0,5x bisa murah, bisa juga memang “harga wajar” untuk bisnis ber-ROE rendah atau aset menua, terutama di sektor komoditas. Maka pengetatan IPO seharusnya dibarengi edukasi valuasi yang lebih keras, agar euforia tidak menggantikan analisis. (Orbit dari berbagai sumber, 8 Oktober 2026)
Pengetatan IPO BEI 2026 memberi pesan bahwa pasar modal tidak boleh tumbuh lewat angka saja, melainkan lewat kepercayaan. Jika kualitas keterbukaan informasi naik, likuiditas IHSG bisa lebih terkonsentrasi pada emiten yang layak, dan peluang penilaian MSCI yang lebih adil bisa terbuka. (Orbit dari berbagai sumber, 8 Oktober 2026)
Tetapi ujian sesungguhnya ada pada konsistensi, apakah seleksi 60% penolakan benar-benar berbasis governance dan transparansi, bukan sekadar menahan antrean. Pada akhirnya, pasar modal yang sehat bukan yang paling ramai, melainkan yang membuat investor bisa tidur nyenyak karena data lebih jujur daripada janji. (Orbit dari berbagai sumber, 8 Oktober 2026)