IHSG Anjlok dan MSCI: Ancaman Standalone Market Menguat
ORBITINDONESIA.COM – IHSG anjlok ke 4.996,61 setelah tekanan pasar membesar sejak pengumuman MSCI tentang kemungkinan Indonesia turun kelas. Sentimen “emerging market” yang digoyang isu transparansi dan praktik pembentukan harga membuat investor kembali menghitung ulang risiko.
IHSG ditutup melemah 3,64% atau turun 188,49 poin ke 4.996,61 pada perdagangan terbaru. Pelemahan ini beruntun sejak MSCI pada Kamis (15/10/2026) mengumumkan konsultasi publik untuk meninjau klasifikasi Indonesia.
Sehari setelahnya, Jumat (16/10/2026), pasar mengalami guncangan lebih keras. IHSG ditutup di 5.185,105 dan tercatat anjlok 678,675 poin atau 11,57% dalam satu hari.
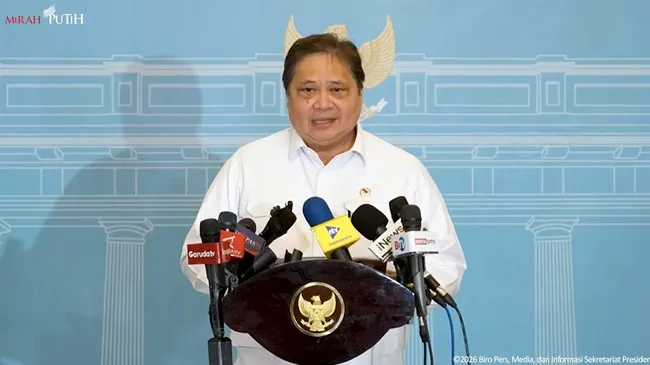
Pemerintah merespons dengan nada menenangkan. Menko Perekonomian Airlangga Hartarto menyebut penurunan “biasa” saat ada sentimen negatif dan menyinggung regulasi auto rejection 7% sebagai penahan gejolak.
Di sisi lain, ada pesan berbeda yang terselip dalam ketenangan itu. Ketika IHSG sempat menyentuh level terendah sejak masa pandemi, publik menangkap bahwa pasar sedang menguji kredibilitas, bukan sekadar menguji emosi.
Inti persoalan ada pada status pasar modal Indonesia di mata MSCI. MSCI memulai konsultasi publik untuk usulan perubahan klasifikasi dari emerging market menjadi standalone market, dengan tenggat konsultasi hingga Juni 2027.
Dalam bahasa investor global, “standalone” sering berarti likuiditas lebih sempit dan arus dana pasif berpotensi menyusut. Banyak manajer aset menjadikan klasifikasi MSCI sebagai rambu, sehingga perubahan label bisa memicu penyesuaian portofolio.
MSCI menyebut kekhawatiran investor terhadap kelayakan investasi di pasar saham Indonesia. Isu yang diangkat meliputi kurangnya transparansi hingga dugaan praktik perdagangan pembentukan harga saham.
Di sini, penurunan IHSG bukan sekadar koreksi teknikal. Ia adalah respons terhadap risiko tata kelola pasar, karena risiko semacam ini sulit “di-hedge” dengan strategi jangka pendek.
Airlangga mengatakan kekhawatiran itu tidak mendesak karena prosesnya masih panjang. “Kan masih bulan Juni tahun depan. Biasa dia (MSCI) ngancam-ngancam dikit kan,” ujarnya, menempatkan peristiwa ini sebagai tekanan rutin.
Namun pasar sering bergerak lebih cepat daripada kalender konsultasi. Begitu narasi “downgrade” muncul, persepsi bisa mengunci harga, terutama pada saham-saham yang sensitif terhadap arus asing dan penilaian risiko.
Regulasi auto rejection 7% memang dapat meredam kepanikan intraday. Tetapi mekanisme ini tidak menghapus akar persoalan, karena ia hanya mengatur kecepatan jatuhnya harga, bukan alasan investor menjual.
Dari sisi pelaku negara, Kepala BP BUMN sekaligus COO BPI Danantara, Dony Oskaria, menyebut IHSG di bawah 5.000 sebagai dinamika. Ia menegaskan fundamental ekonomi Indonesia masih bagus dan Danantara berencana menambah kepemilikan di BUMN yang fundamentalnya kuat.
Langkah akumulasi oleh entitas seperti Danantara bisa menjadi bantalan psikologis. Tetapi bantalan psikologis akan rapuh bila isu yang dipersoalkan investor global adalah transparansi dan integritas pembentukan harga.
Ucapan “biasa naik turun” terdengar menenangkan, tetapi juga berisiko meremehkan sinyal. Pasar tidak sedang meminta pidato optimistis, melainkan bukti bahwa aturan main dipatuhi dan diawasi.
Jika MSCI menyorot transparansi dan dugaan pembentukan harga, maka jawaban yang paling relevan adalah pembenahan yang terukur. Publik butuh melihat penegakan, mulai dari pengawasan transaksi, sanksi yang konsisten, hingga keterbukaan informasi emiten.
Dalam krisis kepercayaan, waktu konsultasi tidak otomatis menjadi waktu aman. Setiap hari tanpa langkah nyata adalah ruang bagi rumor, spekulasi, dan “discount” yang lebih dalam pada valuasi saham Indonesia.
Rencana Danantara menambah kepemilikan di BUMN bisa dibaca sebagai sinyal keberanian negara. Namun keberanian akan lebih meyakinkan bila disertai tata kelola yang membuat investor swasta merasa bermain di lapangan yang sama.
IHSG yang tertekan juga menguji komunikasi kebijakan. Kalimat yang meremehkan ancaman bisa memicu kesan defensif, padahal yang dibutuhkan adalah transparansi, evaluasi, dan peta jalan reformasi pasar.
IHSG anjlok dan isu MSCI bukan sekadar berita angka merah di layar. Ini adalah cermin yang memantulkan pertanyaan lama tentang integritas pasar, kualitas pengawasan, dan konsistensi penegakan aturan.
Indonesia boleh optimistis pada fundamental, tetapi fundamental tanpa kepercayaan hanya menjadi slogan. Pada akhirnya, yang menentukan bukan seberapa kuat kita menahan jatuh, melainkan seberapa serius kita memperbaiki alasan orang memilih pergi.
(Orbit dari berbagai sumber, 25 Oktober 2026)