
Biaya AI Arms Race: Wall Street Salah Hitung Risiko Investor?
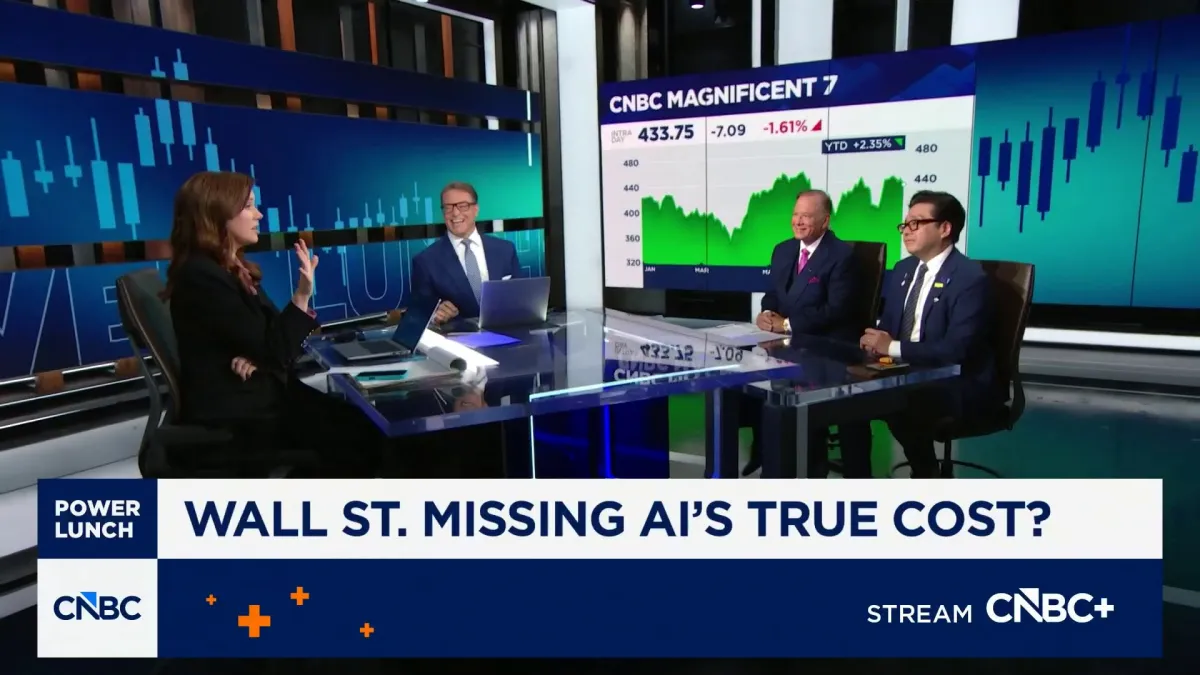
ORBITINDONESIA.COM – Biaya AI arms race dan risiko investor kembali diperdebatkan setelah perbincangan Dryden Pence dan Tom Lee di program “Power Lunch”. Wall Street dinilai bisa saja meremehkan ongkos sebenarnya dari perlombaan kecerdasan buatan, dari belanja chip hingga tagihan listrik pusat data.
AI arms race kini bukan lagi soal siapa punya model paling pintar, melainkan siapa sanggup membiayai infrastruktur paling besar. Di televisi bisnis, Dryden Pence dari Pence Capital Management dan Tom Lee dari Fundstrat menyorot pertanyaan yang sama: apakah pasar sudah menghitung biaya totalnya.
Di permukaan, investor melihat narasi pertumbuhan pendapatan dan produktivitas. Namun di bawahnya, perusahaan harus menanggung belanja modal, biaya energi, dan kebutuhan jaringan yang terus membengkak.
Konteksnya jelas: raksasa teknologi berlomba membangun pusat data, membeli GPU, dan mengunci pasokan komponen. Perlombaan ini menciptakan “pajak AI” yang tidak selalu terlihat pada laporan laba jangka pendek.
Dalam beberapa siklus teknologi, euforia sering mendahului disiplin biaya. Ketika ekspektasi terlalu tinggi, pasar biasanya baru bereaksi saat margin mulai tergerus.
Biaya AI paling nyata ada pada capex, terutama chip akselerator dan pembangunan data center. Banyak perusahaan teknologi global meningkatkan belanja modal untuk komputasi, pendinginan, dan jaringan, sementara investor masih fokus pada cerita pertumbuhan.
Tekanan biaya juga datang dari energi, karena pusat data membutuhkan listrik stabil dan murah. International Energy Agency (IEA) memperkirakan konsumsi listrik pusat data global dapat meningkat tajam menuju 2030, didorong AI dan komputasi awan.
Di sisi rantai pasok, dominasi GPU kelas atas menciptakan bottleneck dan pricing power pada pemasok tertentu. Ini membuat biaya training dan inference sulit turun cepat, meski perangkat lunak makin efisien.
Perlombaan ini juga memunculkan biaya “tak terlihat” berupa talenta dan lisensi data. Gaji peneliti AI, biaya akuisisi dataset, dan kepatuhan privasi dapat menjadi beban operasional yang menetap.
Dari sudut pasar modal, pertanyaannya bukan apakah AI bernilai, melainkan kapan nilai itu menjadi arus kas. Jika monetisasi tertunda, maka valuasi yang mengandalkan pertumbuhan agresif akan mudah goyah saat suku bunga atau biaya modal naik.
Tom Lee dikenal optimistis pada ekuitas AS, namun diskusi “Power Lunch” menekankan bahwa optimisme perlu dibarengi kalkulasi biaya. Dryden Pence menggarisbawahi risiko bahwa investor menilai AI seperti perangkat lunak murni, padahal infrastrukturnya mirip industri berat.
Perbandingan ini penting karena perangkat lunak biasanya skalabel dengan biaya marjinal rendah. AI generatif justru bisa memiliki biaya marjinal yang berarti, terutama pada inference yang dipakai jutaan pengguna setiap hari.
Jika biaya inference tidak turun secepat pertumbuhan pengguna, margin layanan AI dapat menyempit. Dalam kondisi itu, perusahaan akan terdorong menaikkan harga, membatasi fitur, atau menyubsidi layanan demi mempertahankan pangsa pasar.
Di sinilah Wall Street berpotensi salah hitung, karena model valuasi sering mengasumsikan leverage operasional yang mulus. Kenyataannya, leverage itu bergantung pada efisiensi chip, ketersediaan energi, dan optimasi model yang belum merata.
Namun ada sisi lain yang menenangkan investor: inovasi biasanya menurunkan biaya per unit komputasi dari waktu ke waktu. Kompresi model, hardware generasi baru, dan arsitektur yang lebih hemat dapat mengubah kurva biaya dalam beberapa tahun.
Wall Street tampaknya terlalu nyaman dengan narasi “AI pasti menang,” tanpa menguji neraca dan biaya energi secara serius. Dalam AI arms race, pemenang bukan hanya yang paling cepat berinovasi, tetapi yang paling tahan membiayai periode pembakaran modal.
Investor seharusnya lebih curiga pada kata “platform,” karena platform AI membutuhkan pabrik digital yang mahal. Ketika belanja modal naik, disiplin manajemen dan transparansi unit economics menjadi pembeda, bukan sekadar demo produk.
Risiko investor bukan hanya koreksi harga saham, tetapi salah alokasi modal ke perusahaan yang tidak punya jalur monetisasi. Banyak produk AI terlihat memukau, namun belum jelas siapa yang bersedia membayar cukup untuk menutup biaya komputasi.
Di sisi lain, terlalu takut juga bisa membuat investor melewatkan transformasi produktivitas yang nyata. AI dapat mengurangi biaya tenaga kerja tertentu, mempercepat riset, dan meningkatkan output, sehingga sebagian capex bisa kembali sebagai efisiensi.
Kritiknya adalah pasar sering menilai efisiensi itu sebagai kepastian, bukan probabilitas. Padahal, manfaat AI sangat bergantung pada implementasi, kualitas data, dan perubahan proses bisnis yang sering lambat.
Jika diskusi Pence dan Lee dibaca sebagai sinyal, intinya sederhana: euforia AI harus diuji dengan matematika biaya. Investor perlu bertanya, berapa dolar komputasi untuk menghasilkan satu dolar pendapatan, dan kapan rasio itu membaik.
AI arms race memang menjanjikan masa depan yang lebih produktif, tetapi tagihannya datang lebih cepat daripada manfaatnya. Wall Street mungkin tidak sepenuhnya salah, namun bisa saja terlalu dini menganggap biaya akan otomatis turun.
Pertanyaan yang perlu dibawa pulang investor adalah apakah perusahaan yang dipuji hari ini sanggup membiayai pusat data, energi, dan talenta tanpa mengorbankan margin. Di era AI, optimisme paling sehat adalah yang berani menghitung biaya hingga ke kilowatt-jam dan dolar per inference.
(Orbit dari berbagai sumber, 13 Oktober 2026)





