DSSA Didenda OJK Rp1,5 Triliun, Buyback Rp1 Triliun Disorot
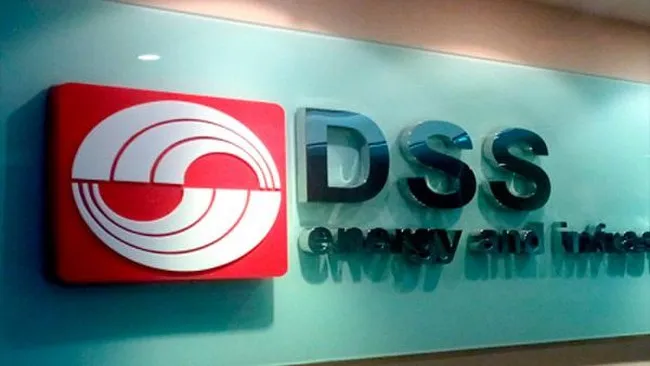
ORBITINDONESIA.COM – Sanksi OJK Rp1,5 triliun terhadap PT Dian Swastatika Sentosa Tbk (DSSA) langsung dibalas dengan rencana buyback saham hingga Rp1 triliun. Di tengah volatilitas pasar, publik bertanya: ini strategi menstabilkan harga saham DSSA, atau sinyal bahwa reputasi sedang dipertaruhkan?
Manajemen DSSA menyatakan menghormati kewenangan OJK dan menegaskan tidak ada dampak material pada kondisi keuangan serta operasional perseroan. Dalam keterbukaan informasi BEI tertanggal 19 Oktober 2026, perseroan juga menyebut tidak ada informasi material di media massa yang mempengaruhi harga efek.
Pernyataan itu muncul ketika sanksi bernilai jumbo biasanya memicu kekhawatiran investor tentang tata kelola, kepatuhan, dan risiko lanjutan. Karena itu, respons korporasi bukan hanya soal angka, tetapi juga soal kredibilitas di mata pasar.
Buyback DSSA dirancang maksimal tiga bulan, dari 19 Oktober 2026 sampai 18 Januari 2027, atau berhenti lebih cepat jika dana habis atau target saham tercapai. Pembelian dapat dilakukan di BEI maupun di luar BEI, dengan biaya transaksi diperkirakan 0,20% dari nilai saham yang dibeli kembali.
Secara teori, buyback dapat menopang harga saham dan meningkatkan laba per saham (EPS) karena jumlah saham beredar berkurang. Namun dampak psikologisnya sering lebih cepat terasa daripada dampak fundamentalnya, terutama saat pasar menilai ada “overhang” risiko dari isu regulasi.
DSSA menegaskan dana buyback berasal dari kas internal dan tidak mengganggu belanja modal maupun modal kerja. Klaim ini penting, karena pasar biasanya menghukum emiten yang mempercantik harga saham tetapi diam-diam memperlemah likuiditas.
Masalahnya, denda Rp1,5 triliun dan buyback Rp1 triliun adalah dua angka yang sama-sama besar dan sama-sama simbolik. Sanksi mengirim pesan tentang disiplin regulator, sedangkan buyback mengirim pesan bahwa perusahaan percaya pada valuasinya sendiri.
Di sinilah investor ritel sering terjebak pada headline, bukan pada struktur informasi. Tanpa rincian publik tentang dasar sanksi dan ruang perbaikan yang diminta regulator, buyback mudah dibaca sebagai “perisai” reputasi, bukan semata kebijakan alokasi modal.
OJK dalam beberapa tahun terakhir menekankan integritas, transparansi, dan perlindungan investor sebagai fondasi pasar modal. Karena itu, respons terbaik emiten biasanya bukan hanya kepatuhan administratif, tetapi juga penjelasan yang memadai agar asimetri informasi tidak melebar.
Langkah DSSA terlihat seperti upaya mengendalikan narasi: denda besar tidak material, lalu buyback besar sebagai penegasan keyakinan manajemen. Strategi ini bisa efektif jangka pendek, tetapi hanya jika pasar percaya bahwa risiko hukumnya sudah terukur dan tidak berulang.
Kalimat “tidak ada informasi material di media massa” terdengar legalistik dan aman, tetapi belum tentu menenangkan. Investor tidak hanya mencari kepastian operasional, mereka mencari peta risiko: apa akar masalah, apa perbaikan tata kelola, dan apa konsekuensi jika ada putusan lanjutan.
Buyback juga bukan obat untuk semua penyakit pasar, karena harga saham pada akhirnya mengikuti ekspektasi arus kas dan kualitas tata kelola. Jika sanksi ini dipersepsikan sebagai alarm kepatuhan, maka “premium kepercayaan” bisa turun meski EPS naik.
Di sisi lain, buyback dari kas internal dapat dibaca sebagai sinyal kekuatan neraca, terutama jika perusahaan memang memiliki arus kas kuat. Tetapi sinyal itu akan kalah keras bila publik menilai transparansi penjelasan sanksi masih minim.
Kasus denda OJK Rp1,5 triliun dan buyback DSSA Rp1 triliun memperlihatkan satu pelajaran: pasar modal bukan hanya arena angka, tetapi arena kepercayaan. DSSA boleh menyebut dampaknya tidak material, namun persepsi investor sering bergerak lebih cepat daripada laporan keuangan.
Pertanyaannya kini sederhana tetapi menentukan: apakah buyback ini akan diikuti keterbukaan yang lebih substantif tentang perbaikan kepatuhan dan tata kelola? Jika tidak, publik mungkin melihat buyback sekadar penyangga harga, bukan pernyataan integritas.
(Orbit dari berbagai sumber, 25 Oktober 2026)