
Biaya Penasihat Keuangan: Cara Cek Fee dan Nilai Adviser
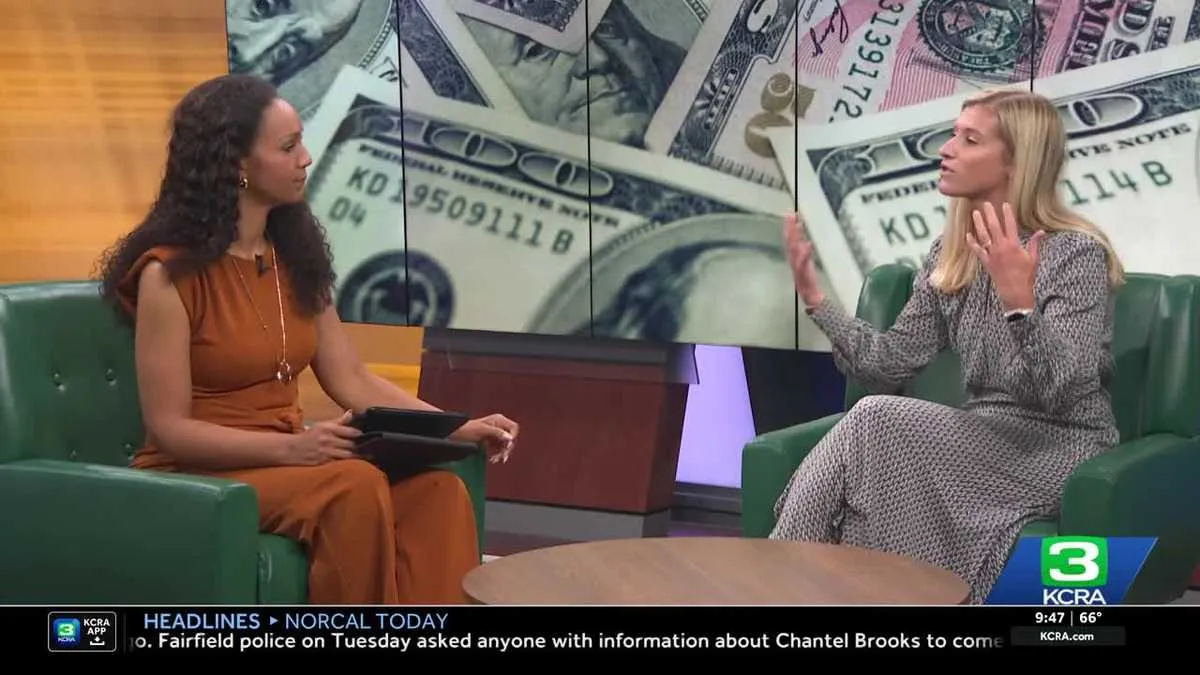
ORBITINDONESIA.COM – Biaya penasihat keuangan sering luput dari perhatian, padahal menyangkut ribuan hingga jutaan dolar yang dikelola atas nama nasabah. Pakar keuangan Kathryn McCall menilai banyak orang lebih teliti memburu tiket pesawat murah ketimbang memahami fee adviser dan siapa saja yang ikut dibayar dalam relasi itu.
Di balik janji “dibantu mengelola uang”, selalu ada ongkos yang mengalir, dari management fee, komisi, hingga potensi kickback yang jarang dibahas di awal. McCall, wakil presiden CAPTRUST yang diwawancarai KCRA 3, menekankan bahwa nasabah berhak tahu struktur pembayaran dan konflik kepentingan yang mungkin muncul.
Masalahnya, industri jasa keuangan kerap memakai istilah teknis yang membuat biaya tampak kecil, padahal efeknya bisa besar dalam jangka panjang. Ketika fee dipotong rutin, dampaknya bukan hanya pada saldo saat ini, tetapi juga pada hasil investasi yang kehilangan efek compounding.
McCall menyebut uang yang “berpindah tangan” bisa berbentuk komisi transaksi, biaya pengelolaan aset, dan dalam beberapa kasus kickback dari perusahaan produk keuangan kepada penasihat. Struktur seperti ini membuat pertanyaan “Anda dibayar bagaimana?” menjadi kunci, karena jawaban itu menentukan apakah rekomendasi lahir dari kebutuhan klien atau dari insentif tersembunyi.
Secara praktik, management fee sering dinyatakan sebagai persentase aset kelolaan, misalnya 1% per tahun, sehingga terlihat ringan. Namun pada portofolio besar, 1% berarti ribuan dolar tiap tahun, dan pada horizon puluhan tahun bisa menggerus hasil secara signifikan karena biaya ikut “mengambil” pertumbuhan.
Komisi juga bisa menciptakan bias, terutama jika adviser mendapat imbalan lebih besar saat menjual produk tertentu. Dalam situasi itu, nasabah perlu menanyakan apakah ada produk alternatif dengan biaya lebih rendah, dan apakah adviser menerima kompensasi tambahan dari pihak ketiga.
McCall mengingatkan bahwa certified financial planner (CFP) diwajibkan bertindak demi kepentingan terbaik klien, yang ia sebut sebagai “starting place” yang baik. Namun status sertifikasi tidak otomatis membuat biaya menjadi wajar, sehingga transparansi dan pembandingan tetap diperlukan.
Di Amerika Serikat, isu biaya dan transparansi juga kerap dikaitkan dengan perbedaan standar “fiduciary” dan “suitability” dalam layanan keuangan. Walau artikel ini tidak merinci regulasi, pesan intinya jelas: standar etik membantu, tetapi nasabah tetap harus aktif memeriksa tagihan dan insentif.
Pernyataan McCall menyentil kebiasaan publik yang memprioritaskan penghematan kecil yang terlihat, sambil mengabaikan kebocoran besar yang tak kasatmata. Ini bukan semata soal literasi keuangan, tetapi soal psikologi: biaya yang dipotong otomatis terasa “tidak menyakitkan”, sampai hasil investasi tertinggal jauh.
Industri juga ikut membentuk kabut informasi, karena biaya sering disebar dalam beberapa lapisan dokumen dan istilah yang tidak ramah pembaca. Ketika transparansi bergantung pada seberapa keras nasabah bertanya, maka pihak yang paling dirugikan adalah mereka yang paling percaya dan paling pasif.
Karena itu, menilai “apakah adviser worth it” harus diukur dengan dua hal sekaligus: biaya yang dibayar dan nilai yang benar-benar diterima. Jika yang diberikan hanya akses ke produk umum yang bisa diperoleh sendiri dengan biaya lebih rendah, maka fee tinggi berubah menjadi pajak diam-diam atas ketidaktahuan.
Poin McCall sederhana namun mendesak: tanyakan cara adviser dibayar, siapa saja yang ikut dibayar, dan biaya apa yang muncul di balik layar. Transparansi bukan basa-basi, melainkan fondasi agar nasabah tahu apakah mereka membeli nasihat, atau sedang membiayai insentif yang tidak mereka pahami.
Pada akhirnya, uang yang dikelola bukan sekadar angka, melainkan masa depan yang dipertaruhkan lewat keputusan kecil yang berulang. Jika kita bisa meluangkan waktu membandingkan harga tiket, mengapa tidak meluangkan waktu yang sama untuk membedah fee penasihat keuangan yang bisa menggerus hasil bertahun-tahun? (Orbit dari berbagai sumber, 11 Oktober 2026)





