Deregulasi Keuangan Trump dan Risiko Krisis Wall Street Baru
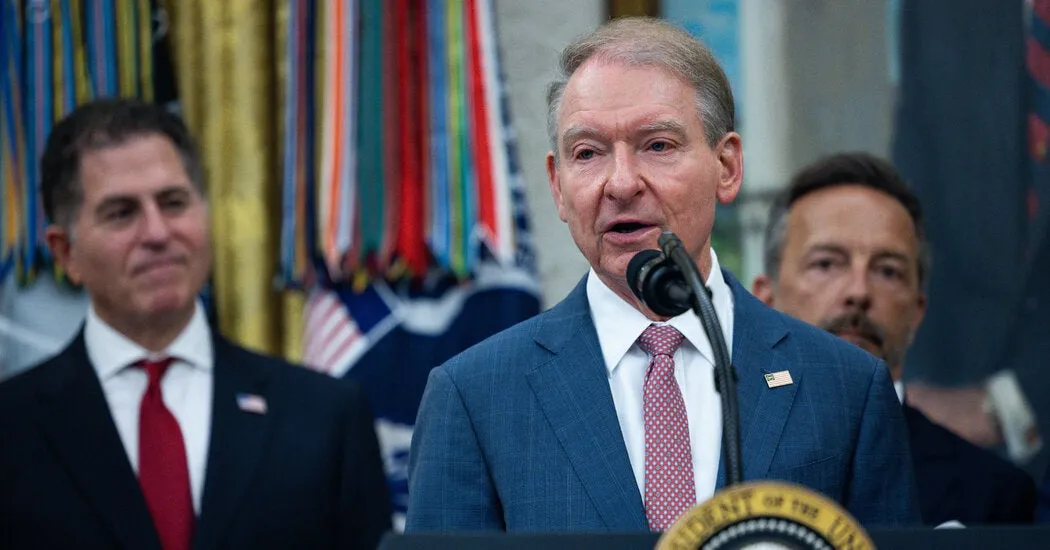
ORBITINDONESIA.COM – Deregulasi keuangan Trump kembali menguji ingatan publik tentang Enron dan krisis 2008. Kali ini, S.E.C. mendorong pelonggaran laporan kuartalan dan audit internal, dua pilar transparansi Wall Street yang selama puluhan tahun dianggap “sabuk pengaman” pasar.
Dua usulan S.E.C. paling menonjol adalah mengubah laporan kinerja emiten dari kuartalan menjadi dua kali setahun, serta membebaskan sebagian besar perusahaan dari kewajiban audit independen atas kontrol internal. Kebijakan ini disebut akan memangkas biaya kepatuhan dan membuat perusahaan lebih tertarik melakukan I.P.O.
Namun, kritik mengingatkan bahwa audit kontrol internal adalah warisan Sarbanes-Oxley Act 2002, lahir setelah runtuhnya Enron dan terbongkarnya kegagalan pengawasan Arthur Andersen. Saat itu, pelajaran utamanya sederhana: tanpa verifikasi independen, pembukuan bisa “rapi” di atas kertas namun rapuh di dalam.
Dalam tiga dekade terakhir, jumlah perusahaan publik di pasar saham AS turun sekitar setengah, dan I.P.O. juga melemah dibanding siklus bisnis masa lalu. Pemerintah Trump menilai regulasi yang “memberatkan” turut mendorong perusahaan memilih pasar privat, sehingga investor ritel kehilangan peluang ikut menikmati pertumbuhan awal.
Ketua S.E.C. Paul Atkins menyebut agenda “make I.P.O.s great again” sebagai alasan modernisasi aturan, dengan janji mengurangi friksi bagi emiten dan investor. Tetapi desainnya bukan penyesuaian kecil: porsi perusahaan yang mendapat aturan lebih ringan diproyeksikan melonjak menjadi sekitar 80% dari sebelumnya 50%.
Risiko paling sensitif ada pada audit kontrol internal, karena ia bukan sekadar audit laporan keuangan, melainkan pengujian proses untuk mencegah salah saji dan fraud. Para ahli menekankan bahwa perusahaan masih diaudit laporan keuangannya, tetapi tanpa “attestation” kontrol internal, ada ruang lebih besar bagi manipulasi yang tidak cepat terdeteksi.
Simon Johnson, ekonom peraih Nobel dan co-chair Systemic Risk Council, mengingatkan bahwa penurunan kualitas informasi meningkatkan risiko sektor keuangan. “Jika kualitas informasi pelaporan dari sistem keuangan memburuk, itu benar-benar mengarah pada risiko sektor keuangan seperti yang pernah menggigit kita,” ujarnya, merujuk 2008 dan krisis lain.
Di sisi pelaporan, respons publik terhadap rencana laporan setengah tahunan sangat timpang: lebih dari 97% komentar menolak. Managed Funds Association memperingatkan transparansi menurun dapat meningkatkan volatilitas dan membuka ruang insider trading, sementara manajer aset institusional mengandalkan format kuartalan untuk valuasi yang konsisten.
Namun ada juga pandangan yang lebih dingin terhadap dampaknya, seperti Aswath Damodaran dari NYU yang menilai kedua kubu melebih-lebihkan. Ia cenderung ingin kuartalan dipertahankan, tetapi menganggap pasar tidak otomatis menjadi gelap total hanya karena ritme laporan berubah.
Soal akar masalah I.P.O., analis seperti Matt Kennedy dari Renaissance Capital mempersoalkan diagnosis S.E.C. bahwa beban audit adalah biang keladi. Menurutnya, ledakan opsi pendanaan privat—venture capital, private equity, private credit, hingga angel investor—lebih menentukan, sampai-sampai “hampir kehabisan alfabet” untuk putaran pendanaan.
Di luar dua usulan utama, paket deregulasi juga mencakup wacana pre-emption hukum federal atas regulasi negara bagian, penghapusan pelaporan risiko iklim, dan pemangkasan kewajiban pelaporan rasio kesenjangan upah. Jika digabung, arahnya konsisten: mengurangi informasi yang wajib dibuka ke publik.
Deregulasi keuangan Trump tampak menjual narasi efisiensi, tetapi mengabaikan fungsi sosial pasar modal: kepercayaan berbasis informasi. Pasar saham bukan sekadar tempat “mengumpulkan modal”, melainkan kontrak publik yang menuntut keterbukaan karena risikonya ditanggung jutaan investor.
Argumen biaya kepatuhan terdengar masuk akal, tetapi biaya skandal jauh lebih brutal dan menyebar. Enron, WorldCom, dan 2008 menunjukkan bahwa “penghematan” di depan sering berubah menjadi tagihan raksasa di belakang, dibayar lewat PHK, tabungan pensiun menyusut, dan bailouts terselubung.
Memang, tidak semua pelonggaran otomatis memicu krisis, dan sebagian perusahaan besar bisa saja tetap melapor kuartalan secara sukarela. Tetapi ketergantungan pada “sukarela” adalah pertaruhan moral hazard, karena insentif terbesar untuk mengurangi transparansi justru muncul ketika kinerja memburuk.
Dave Nadig dari Cerulli Associates bahkan meragukan S.E.C. akan mempertimbangkan komentar publik, dan ini memperkuat kekhawatiran soal akuntabilitas kebijakan. Jika regulator menganggap penolakan 97% sebagai kebisingan, maka proses konsultasi berubah menjadi formalitas, bukan koreksi.
Pertanyaan kuncinya bukan “apakah perusahaan bisa hidup tanpa laporan kuartalan”, melainkan “siapa yang diuntungkan dari informasi yang lebih sedikit”. Ketika informasi menyusut, yang paling diuntungkan adalah pihak yang paling dekat dengan informasi, sementara investor ritel dan publik berada paling jauh.
Ben Carlson dari Ritholtz Wealth merangkum keganjilan itu dengan lugas: “Dalam dunia di mana informasi makin penting, mengapa Anda menginginkan lebih sedikit?” Kalimat ini memotret inti masalah, yakni deregulasi yang memotong saraf transparansi di era ketika data justru menjadi mata uang kepercayaan.
S.E.C. diperkirakan tetap memfinalisasi aturan meski kritik luas, dan itu membuat perdebatan bergeser dari teknis menjadi filosofis: seberapa banyak transparansi yang pantas “dibarter” demi lebih banyak I.P.O. Jika jawabannya adalah mengurangi audit kontrol internal dan memperjarang laporan, maka publik sedang diminta percaya pada pasar yang lebih gelap.
Sejarah keuangan Amerika berulang bukan karena orang lupa angka, tetapi karena orang lupa pola. Ketika pengawasan melemah, kreativitas akuntansi menguat, dan krisis biasanya datang bukan sebagai petir, melainkan sebagai akumulasi kelengahan.
Perenungan akhirnya sederhana: apakah kita ingin pasar modal yang ramai tetapi rapuh, atau pasar yang mungkin lebih lambat namun bisa dipercaya. Di titik ini, deregulasi keuangan Trump bukan hanya soal aturan, melainkan soal memori kolektif—dan seberapa mahal kita bersedia membayar untuk mengulang pelajaran lama.
(Orbit dari berbagai sumber, 18 Oktober 2026)