IHSG Koreksi, BI-Kemenkeu Selaraskan Surat Utang dan Rupiah Jadi Risiko
ORBITINDONESIA.COM – IHSG terkoreksi ke 6.241,9 (-0,90%) saat arus dana asing mencatat outflow Rp559,1 miliar, menegaskan pasar sedang sensitif terhadap arah kebijakan dan nilai tukar Rupiah. Di tengah tekanan energi global dan sinyal suku bunga global yang cenderung hawkish, koordinasi BI-Kemenkeu soal penerbitan surat utang menjadi panggung utama yang dipantau investor. (Orbit dari berbagai sumber, 28 September 2026)
Isu utamanya bukan sekadar volatilitas harian, melainkan bagaimana negara membiayai defisit tanpa menciptakan kompetisi instrumen yang mengerek biaya utang. Bank Indonesia dan Kementerian Keuangan menyatakan akan menyelaraskan penerbitan SBN jangka pendek dengan SRBI agar tidak muncul gap yield yang terlalu lebar. (Orbit dari berbagai sumber, 28 September 2026)
Bloomberg sebelumnya mencatat SRBI sempat menjadi sumber ketegangan karena yield menarik untuk stabilisasi Rupiah dapat mengurangi minat terhadap obligasi pemerintah. Ketika investor memilih SRBI, lelang SBN berpotensi menuntut imbal hasil lebih tinggi, dan itu berarti beban bunga APBN ikut menanjak. (Orbit dari berbagai sumber, 28 September 2026)
Di saat yang sama, DPR dan pemerintah menyiapkan pagar tata kelola baru lewat draf RUU APBN 2027 yang mensyaratkan persetujuan DPR untuk penambahan penerbitan SBN dan penggunaan SAL di luar pengelolaan kas. Kerangka ini muncul setelah pemerintah mempertahankan penempatan SAL Rp200 triliun di Himbara hingga Juli 2027 dan menerbitkan PMK 67/2026 yang menggeser instrumen pengelolaan kelebihan kas ke bank umum serta pembelian SBN. (Orbit dari berbagai sumber, 28 September 2026)
Koordinasi BI-Kemenkeu dapat dibaca sebagai upaya meredam “noise” pasar yang selama ini muncul dari tumpang tindih tenor dan tujuan instrumen. Jika SRBI dan SBN jangka pendek diterbitkan tanpa orkestrasi, pasar akan menuntut premi yang tidak perlu, dan kurva imbal hasil menjadi tidak efisien. (Orbit dari berbagai sumber, 28 September 2026)
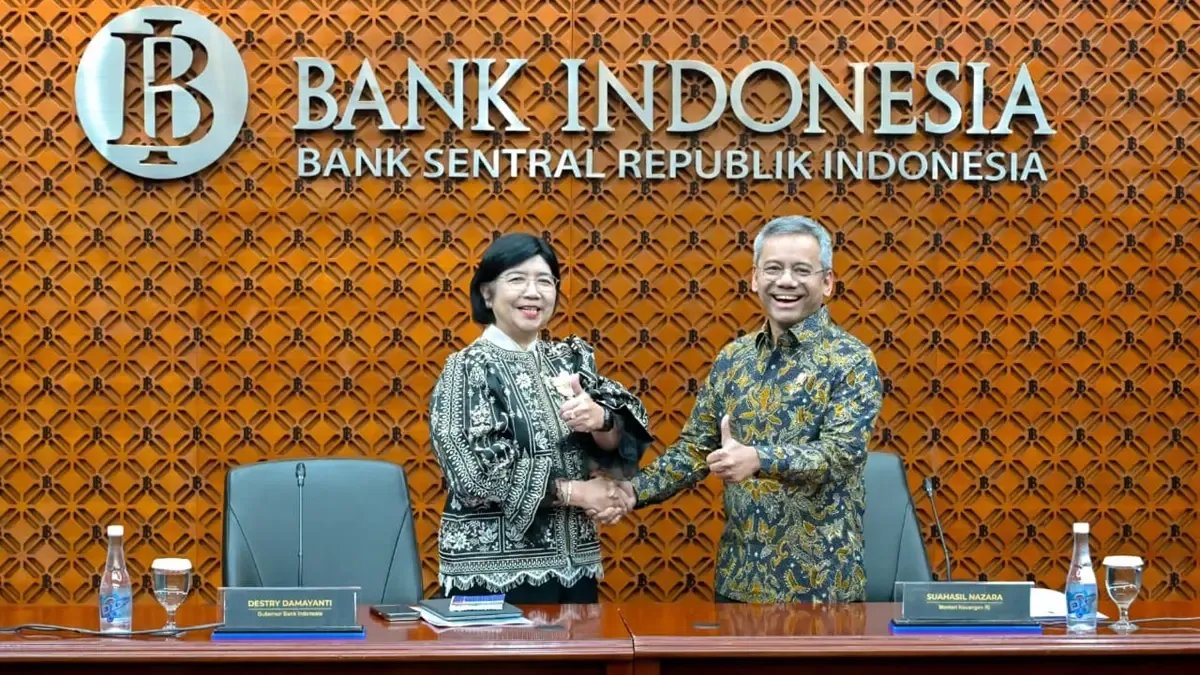
Destry Damayanti menyebut premi SRBI telah menurun dan lebih sejalan dengan ekspektasi pasar pada lelang obligasi pemerintah. Pernyataan itu penting karena memberi sinyal bahwa BI tidak lagi “menarik” likuiditas dengan harga yang berpotensi mengganggu pembiayaan fiskal. (Orbit dari berbagai sumber, 28 September 2026)
Dari sisi fiskal, Badan Anggaran DPR menyepakati postur RAPBN 2027 dengan defisit Rp671,2 triliun atau 2,4% PDB. Belanja K/L dinaikkan Rp52,2 triliun, sementara belanja non–K/L dipangkas Rp43,1 triliun termasuk subsidi energi turun Rp11,4 triliun, sehingga ruang kebijakan terlihat makin selektif. (Orbit dari berbagai sumber, 28 September 2026)
RAPBN 2027 juga memuat rencana cukai minuman berpemanis dalam kemasan (MBDK) yang disebut tidak boleh ditunda lagi. Kebijakan ini telah tertahan sekitar tiga tahun, dan sebelumnya sempat ditargetkan ~Rp7 triliun di APBN 2026 namun dibatalkan karena payung hukum belum siap dan pemerintah menunggu pemulihan ekonomi. (Orbit dari berbagai sumber, 28 September 2026)
Di level makro, pemerintah memproyeksikan pertumbuhan 2H26 di atas 5,5% YoY setelah 1H26 mencapai 5,45% YoY, dengan harapan mendekati 6%. OECD pun merevisi naik proyeksi 2026 menjadi 5,2% dan 2027 menjadi 5,1%, ditopang permintaan domestik dan kebijakan yang melindungi rumah tangga serta perusahaan dari kenaikan harga energi. (Orbit dari berbagai sumber, 28 September 2026)
Namun faktor energi tetap menjadi “batu uji” karena OECD memperkirakan harga minyak Brent rata-rata sekitar US$105/barel pada 4Q26 sebelum turun bertahap ke US$85/barel pada 2027. Harga energi yang tinggi menekan neraca transaksi berjalan, memperbesar kebutuhan devisa, dan pada akhirnya membuat Rupiah lebih rentan ketika The Fed bersikap hawkish. (Orbit dari berbagai sumber, 28 September 2026)
Di pasar, pelemahan IHSG kerap dikaitkan dengan Vietnam masuk indeks Emerging Markets atau mutasi pejabat, tetapi narasi itu tidak selalu sejalan dengan mekanisme dana global. Likuiditas dan stabilitas mata uang lebih sering menjadi penentu, dan tekanan Rupiah disebut sebagai salah satu faktor utama yang perlu diperhatikan investor. (Orbit dari berbagai sumber, 28 September 2026)
Benang merahnya adalah negara sedang mencoba menukar ketidakpastian kebijakan dengan disiplin koordinasi, dan itu kabar baik untuk pasar. Tetapi koordinasi bukan sekadar rapat bersama, melainkan kesediaan menahan ego institusi ketika tujuan moneter dan fiskal berpotongan di instrumen yang sama. (Orbit dari berbagai sumber, 28 September 2026)
Ketika BI menerbitkan SRBI untuk stabilisasi Rupiah, logikanya moneter, tetapi dampaknya fiskal karena memengaruhi permintaan SBN dan biaya utang. Karena itu, penyelarasan tenor dan strategi lelang bukan kosmetik, melainkan cara mencegah negara membayar “premi konflik kebijakan” yang tidak produktif. (Orbit dari berbagai sumber, 28 September 2026)
Di sisi lain, DPR yang memperketat syarat persetujuan atas tambahan SBN dan penggunaan SAL bisa meningkatkan akuntabilitas, tetapi juga berisiko memperlambat respons saat pasar bergejolak. Tantangannya adalah membuat pagar tata kelola yang kuat tanpa membuat manuver pembiayaan jadi kaku ketika tekanan Rupiah dan energi datang bersamaan. (Orbit dari berbagai sumber, 28 September 2026)
Rencana cukai MBDK menambah lapisan politik-ekonomi yang tidak bisa diabaikan, karena menyentuh industri dan konsumsi rumah tangga. Jika desainnya lemah, ia menjadi sekadar target penerimaan kecil, tetapi jika desainnya matang, ia bisa menjadi sinyal keseriusan reformasi kesehatan publik sekaligus diversifikasi penerimaan. (Orbit dari berbagai sumber, 28 September 2026)
Pasar sedang menguji apakah koordinasi BI-Kemenkeu-DPR mampu menurunkan policy uncertainty, bukan hanya menenangkan headline. IHSG yang melemah, outflow asing, dan Rupiah yang rentan menunjukkan investor mencari kepastian arah, bukan janji pertumbuhan semata. (Orbit dari berbagai sumber, 28 September 2026)
Pertumbuhan 5% lebih memang memberi napas, tetapi biaya utang, stabilitas Rupiah, dan harga energi adalah tiga variabel yang dapat mengubah cerita dalam hitungan kuartal. Pertanyaannya kini sederhana namun menentukan: apakah negara bisa menjaga keseimbangan moneter-fiskal tanpa membuat pasar menagih premi risiko yang lebih mahal? (Orbit dari berbagai sumber, 28 September 2026)