
Inflasi Nigeria 15 Persen: Menabung atau Investasi Biar Kaya?
ORBITINDONESIA.COM – Inflasi Nigeria 15 persen terdengar seperti angka di layar, tetapi terasa seperti pajak tak terlihat di pasar dan dapur. Saat laju inflasi disebut melambat, banyak warga justru merasa pengeluaran harian tetap meroket dan tabungan makin tipis.
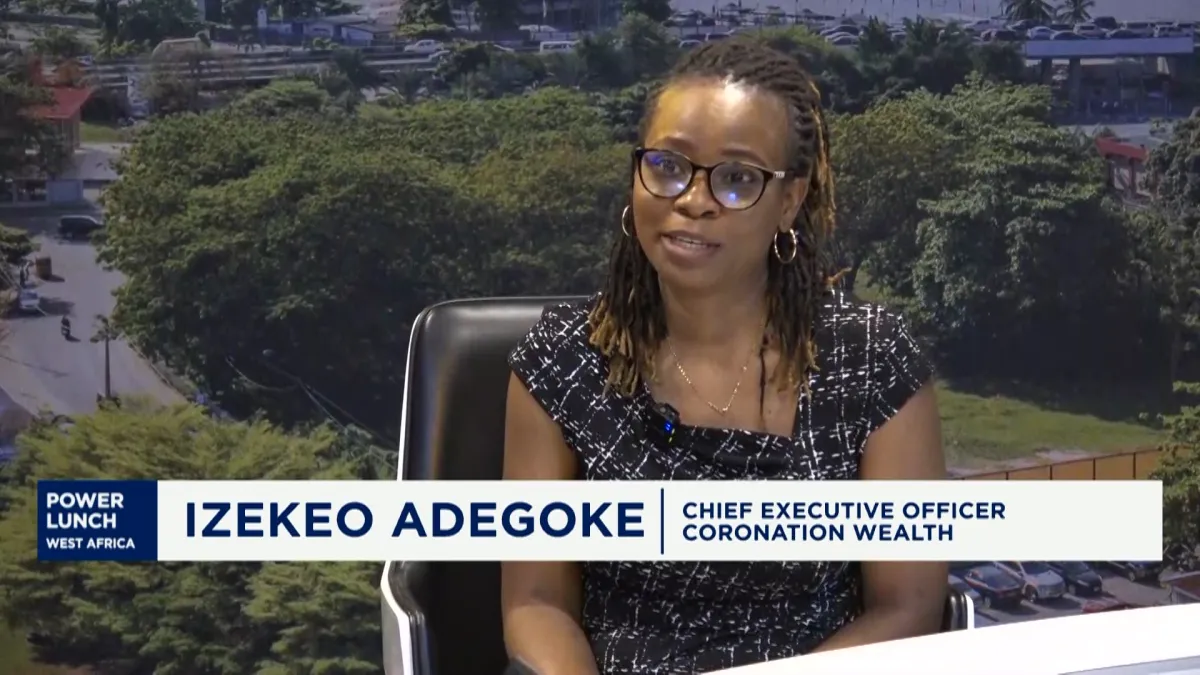
Nigeria sedang menghadapi kombinasi inflasi, pelemahan mata uang, dan kebiasaan menyimpan uang di instrumen tradisional yang imbal hasilnya kerap kalah cepat dari kenaikan harga. Dalam perbincangan di CNBC Africa, CEO Coronation Wealth, Izekeo Adegoke, menegaskan tiga faktor itu sebagai penghambat utama membangun kekayaan berkelanjutan.
Di atas kertas, penurunan inflasi seharusnya memberi napas bagi rumah tangga. Namun yang dirasakan warga lebih ditentukan oleh berapa besar uang yang keluar setiap minggu, bukan oleh grafik persentase bulanan yang tampak membaik.
Inflasi 15 persen berarti daya beli uang menyusut cepat, dan tabungan kas yang diam akan tergerus dari hari ke hari. Ketika harga pangan, transportasi, dan energi naik, keluarga cenderung menambah porsi belanja kebutuhan pokok, sehingga ruang untuk menabung menyempit.
Masalahnya, perlambatan inflasi tidak sama dengan turunnya harga. Inflasi yang melambat hanya berarti kenaikan harga tidak secepat sebelumnya, sementara level harga yang sudah tinggi tetap menjadi “normal baru” bagi konsumen.
Depresiasi mata uang memperparah situasi karena membuat barang impor dan input produksi lebih mahal. Dalam ekonomi yang masih bergantung pada impor untuk banyak komoditas dan bahan baku, pelemahan nilai tukar sering diterjemahkan menjadi kenaikan harga yang cepat di ritel.
Di titik ini, pertanyaan “menabung atau investasi” menjadi soal bertahan hidup finansial, bukan sekadar pilihan gaya hidup. Menabung tetap penting sebagai dana darurat, tetapi menabung saja jarang cukup untuk mengejar inflasi, apalagi jika disimpan pada instrumen berimbal hasil rendah.
Adegoke menyoroti “continued reliance on traditional savings” sebagai kebiasaan yang menghambat pembentukan kekayaan. Ini selaras dengan prinsip dasar keuangan: jika imbal hasil riil negatif, maka nilai kekayaan turun meski saldo nominal terlihat naik.
Investasi menawarkan peluang mengimbangi inflasi, tetapi membawa risiko volatilitas dan kesalahan alokasi. Tanpa literasi, warga bisa terjebak pada produk spekulatif, penipuan investasi, atau utang berbunga tinggi yang menyamar sebagai “solusi cepat”.
Karena itu, strategi yang lebih realistis adalah memisahkan tujuan uang dalam beberapa kantong. Dana darurat disimpan likuid, sementara dana jangka menengah dan panjang diarahkan ke aset yang berpotensi memberi imbal hasil di atas inflasi, dengan diversifikasi dan disiplin.
Yang paling tajam dari isu ini bukan sekadar angka inflasi Nigeria 15 persen, melainkan jurang antara narasi makro dan pengalaman mikro. Ketika analis berkata “inflasi melambat”, warga bertanya sederhana: mengapa belanja saya tetap naik dan gaji saya tidak mengejar?
Di sinilah kebijakan publik dan edukasi keuangan harus bertemu, bukan berjalan sendiri-sendiri. Stabilitas harga dan nilai tukar tetap kunci, tetapi rumah tangga juga perlu peta jalan praktis agar uang tidak “mati” di tabungan yang kalah cepat dari inflasi.
Menabung bukan musuh, tetapi menabung tanpa strategi adalah ilusi aman. Investasi bukan jawaban tunggal, tetapi tanpa investasi yang terukur, kekayaan sulit tumbuh di lingkungan yang menggerus daya beli secara sistemik.
Kritiknya, wacana investasi sering disampaikan seolah semua orang punya ruang mengambil risiko. Faktanya, banyak keluarga hidup dari satu gaji, dan satu kejutan kesehatan atau kenaikan sewa bisa menghabiskan seluruh cadangan, sehingga “investasi” terasa seperti kemewahan.
Karena itu, narasi yang adil adalah membangun tangga bertahap: lindungi arus kas, kurangi utang mahal, siapkan dana darurat, baru naik ke investasi. Jika langkah dasar ini diabaikan, investasi justru menjadi pintu masuk kerentanan baru.
Inflasi Nigeria 15 persen mengajarkan bahwa uang yang diam bukan berarti aman, dan angka makro tidak selalu menerjemahkan rasa aman di meja makan. Menabung tetap fondasi, tetapi investasi yang terukur sering menjadi jembatan agar kekayaan tidak terkikis oleh inflasi dan depresiasi mata uang.
Pertanyaannya kini bukan sekadar “save money or invest”, melainkan “bagaimana membangun kebiasaan finansial yang tahan guncangan”. Jika harga terus bergerak naik, beranikah kita mengubah cara memegang uang, sebelum uang mengubah cara kita hidup? (Orbit dari berbagai sumber, 11 Oktober 2026)





