Ynon Kreiz Jadi Co-CEO Skydance: Merger Paramount-WBD Diuji
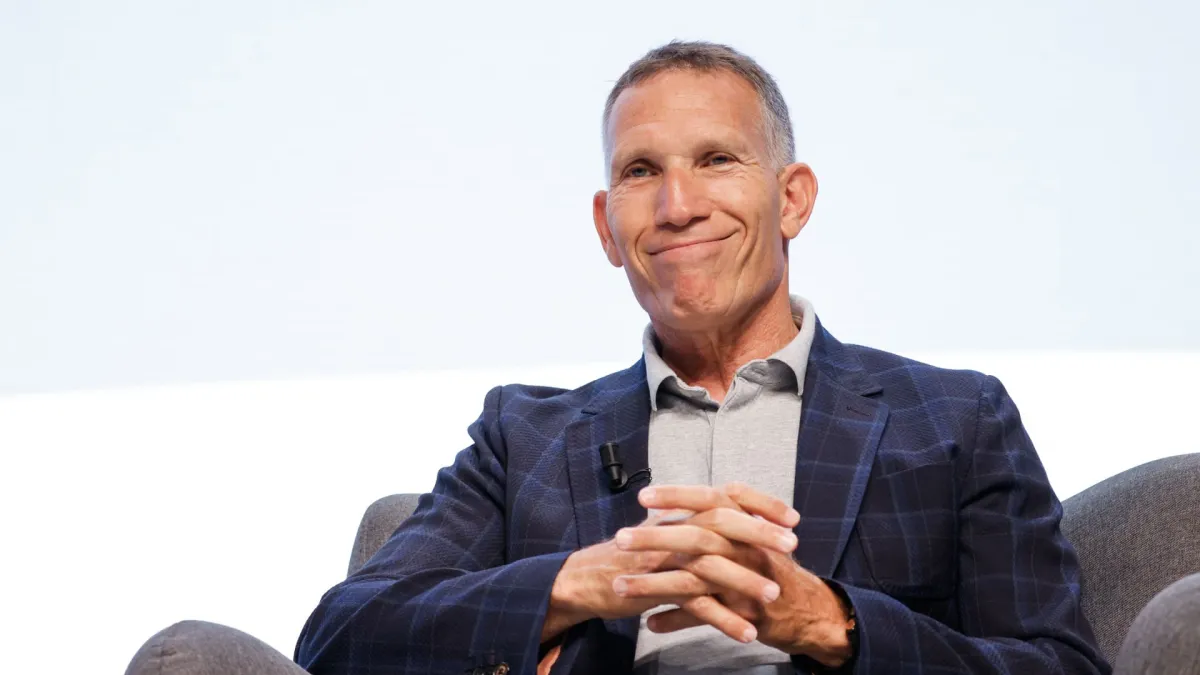
ORBITINDONESIA.COM – Penunjukan Ynon Kreiz sebagai co-CEO Skydance menjawab satu pertanyaan besar di balik merger Paramount Skydance dan Warner Bros. Discovery (WBD). David Ellison bisa membeli aset media legendaris, tetapi kini ia harus membuktikan bisa memimpin integrasinya.
Terjemahan akurat artikel sumber: David Ellison mengangkat Ynon Kreiz sebagai co-CEO entitas gabungan Paramount Skydance dan Warner Bros. Discovery yang akan berganti nama menjadi Skydance saat merger ditutup pada Selasa. Perusahaan baru itu akan menyatukan studio film Paramount dan Warner Bros., jaringan CBS, portofolio kanal TV berbayar seperti CNN, TNT, MTV, BET, serta layanan streaming Paramount+ dan HBO Max.
Penunjukan Kreiz menjawab isu tata kelola yang membayangi ambisi Ellison selama dua tahun membangun kerajaan media. Ellison, eksekutif teknologi dan putra miliarder Larry Ellison, dipandang mampu membeli aset media lama, tetapi belum tentu mampu memimpinnya.
Kurang dari 18 bulan sebelumnya, Ellison hanya memimpin Skydance sebagai perusahaan produksi film dengan portofolio hit terbatas seperti Mission: Impossible dan Top Gun: Maverick. Pada Agustus 2025 ia menutup akuisisi Paramount senilai sekitar 8 miliar dolar AS, lalu sebulan kemudian memulai kampanye untuk WBD yang berujung pada kesepakatan merger bernilai sekitar 110 miliar dolar AS berbasis enterprise value.
Kreiz adalah veteran 30 tahun di ruang media dan dikenal luas setelah mendorong Barbie tayang di layar lebar pada 2023. Ia bergabung pada Senin dan resmi menjadi co-CEO pada Selasa saat penutupan transaksi, dengan pembagian peran: Ellison memegang strategi jangka panjang, visi kreatif, teknologi, dan alokasi modal, sementara Kreiz mengurus manajemen harian dan integrasi.
Terjemahan akurat artikel sumber: Wall Street banyak memuji Kreiz karena membangkitkan Mattel lewat pemangkasan biaya, tetapi ada yang meragukan apakah pengalaman hiburannya cukup untuk menavigasi merger raksasa ini. Analis Citizens, Matthew Condon, menilai penunjukan Kreiz positif karena fokusnya pada brand dan IP yang dinilai cocok untuk integrasi dan membangun platform konten kelas dunia.
Analis Morningstar, Matthew Dolgin, mengakui Kreiz berpengalaman, namun tidak yakin ia “pilihan terbaik yang bisa dibayangkan” untuk tugas ini. Dolgin bahkan melihat Kreiz lebih mirip chief operating officer meski bergelar co-CEO, karena ia mengisi kekosongan operasional yang sebelumnya ada.
Rekam jejak Kreiz di Mattel memang menunjukkan pola “turnaround” yang agresif. Ia merestrukturisasi rantai pasok, mengurangi jumlah produk, menutup fasilitas manufaktur, dan memangkas 2.200 karyawan, dengan tujuan memperkuat arus kas dan menurunkan leverage.
Gerrick Johnson dari Seaport Research Partners menyebut Mattel memangkas sekitar 1 miliar dolar AS biaya “sejak awal” melalui perbaikan struktural. Eric Handler dari Roth Capital Partners menilai Mattel berbalik dalam dua tahun setelah mengalami kemerosotan pendapatan empat tahun dan perubahan dari laba ke rugi.
Namun, keberhasilan Barbie sebagai film tidak otomatis menjadi keberhasilan finansial yang setara bagi Mattel. Film itu meraup lebih dari 1,4 miliar dolar AS box office global, tetapi Mattel hanya melaporkan kenaikan pendapatan sekitar 150 juta dolar AS pada tahun fiskal 2023, karena porsi besar mengalir ke Warner Bros. dan mitra teater.
Johnson menilai dampak ke laba Mattel terbatas, dengan tambahan sekitar 90 juta dolar AS laba operasional atau sekitar 13% pertumbuhan terkonsolidasi pada tahun rilis film. Ia juga mencatat pendapatan Barbie naik 3% pada tahun itu, tetapi kemudian turun 22% setelahnya, menandakan pelemahan brand pasca-euforia.
Jaime Katz dari Morningstar menulis saham Mattel “berputar balik” selama era Kreiz. Saham sempat naik dua kali lipat ke kisaran pertengahan 20 dolar AS, tetapi kembali turun ke sekitar 15 dolar AS, dan Katz menilai strategi Mattel menjadi perusahaan mainan berbasis IP “sebagian besar tidak berjalan.”
Terjemahan akurat artikel sumber: Tantangan Skydance jauh lebih besar karena ini bukan sekadar perbaikan satu perusahaan, melainkan penggabungan dua “beban berat” Hollywood. Laura Martin dari Needham memperkirakan proses kombinasi Paramount dan WBD bisa memakan dua hingga tiga tahun.
Target penghematan biaya diumumkan sebesar 6 miliar dolar AS dalam tiga tahun setelah penutupan, tetapi beban utang gabungan diperkirakan sekitar 79 miliar dolar AS. Martin bahkan memperkirakan sinergi biaya pada akhirnya bisa lebih tinggi dari 6 miliar dolar AS, meski detail sumber penghematan belum jelas dan disebut mayoritas dari biaya non-tenaga kerja.
Di streaming, Ellison sebelumnya menyatakan ingin menggabungkan Paramount+ dan HBO Max menjadi satu platform. Langkah ini berpotensi memangkas infrastruktur, teknologi, pemasaran, dan tumpang tindih katalog, tetapi juga berisiko memicu kebingungan pelanggan dan benturan strategi harga.
Di film, Skydance akan menaungi studio Warner Bros., Paramount, dan DC, sambil mengejar target produksi yang tinggi. Untuk menyelesaikan gugatan antitrust dari sekelompok jaksa agung negara bagian, Paramount Skydance setuju merilis minimal 30 film per tahun ke bioskop pada 2027-2028, lalu minimal 32 film per tahun pada 2029-2031.
Kuota rilis ini membuat ruang pemangkasan biaya di studio menjadi sempit. Jika penghematan terlalu dalam, kualitas dan kapasitas produksi bisa terpukul, sementara jika penghematan terlalu dangkal, beban utang 79 miliar dolar AS menjadi ancaman jangka panjang.
Di CBS, Skydance sepakat melarang PHK penulis di tim siaran setidaknya lima tahun. Namun laporan Department of Economic Opportunity di Los Angeles memperkirakan 4.500 pekerjaan film dan TV di county itu berisiko dalam tiga tahun saat perusahaan menggabungkan operasi.
Penunjukan Ynon Kreiz adalah jawaban pragmatis atas kelemahan utama David Ellison: pengalaman mengelola organisasi media raksasa yang penuh serikat pekerja, regulasi, dan politik internal. Dalam bahasa sederhana, Ellison membawa visi dan modal, sedangkan Kreiz dibawa untuk memastikan mesin berjalan dan integrasi tidak meledak di tengah jalan.
Namun model co-CEO selalu mengandung risiko “dua matahari” dalam satu langit. Jika strategi Ellison menuntut investasi besar pada teknologi dan streaming, sementara Kreiz mengejar pemotongan biaya cepat demi target 6 miliar dolar AS, konflik prioritas bisa muncul di level paling operasional.
Rekam jejak Kreiz menunjukkan ia piawai memangkas biaya dan merapikan portofolio, tetapi kasus Barbie juga mengingatkan bahwa IP besar tidak otomatis menjadi profit besar bagi pemilik brand. Di Skydance, logika IP akan lebih rumit karena pendapatan harus dibagi antara bioskop, streaming, jaringan TV, lisensi internasional, dan biaya produksi yang terus naik.
Merger ini juga menempatkan Skydance pada persimpangan yang sensitif secara sosial. Di satu sisi ada janji efisiensi dan sinergi, di sisi lain ada kewajiban kuota film dan pembatasan PHK di CBS, sementara ancaman kehilangan 4.500 pekerjaan di Los Angeles mengintai.
Jika Kreiz hanya menjadi “COO terselubung” seperti dugaan Morningstar, maka ia akan menjadi tameng eksekusi, sementara Ellison menjadi wajah strategi. Itu bisa efektif untuk investor, tetapi berbahaya jika keputusan sulit—pemangkasan, penutupan unit, atau konsolidasi streaming—menciptakan ketidakpuasan internal yang memerlukan kepemimpinan tunggal yang tegas.
Pada akhirnya, publik tidak menilai merger dari slide presentasi sinergi, melainkan dari produk yang mereka rasakan. Apakah platform streaming gabungan benar-benar lebih sederhana, lebih murah, dan lebih kaya konten, atau justru menjadi paket mahal yang mengulang masalah lama industri media.
Skydance versi baru akan menjadi rumah bagi aset paling ikonik di Hollywood, tetapi ikon tidak otomatis berarti kebal dari matematika utang. Dengan target penghematan 6 miliar dolar AS dan beban utang sekitar 79 miliar dolar AS, keberhasilan merger Paramount-WBD akan ditentukan oleh disiplin eksekusi, bukan sekadar narasi besar.
Ynon Kreiz datang dengan reputasi pembenah, tetapi pembenahan kali ini menyentuh ekosistem kreatif yang jauh lebih rapuh dan politis daripada pabrik mainan. Pertanyaan kuncinya bukan hanya “bisakah Ellison memimpin,” melainkan “bisakah keduanya memimpin tanpa saling mengunci arah.”
Jika Skydance mampu menggabungkan efisiensi dengan keberanian kreatif, publik mungkin mendapat era baru studio besar yang relevan di streaming. Jika tidak, merger ini akan menjadi pelajaran mahal bahwa sinergi di atas kertas sering kalah oleh kompleksitas manusia, budaya kerja, dan ekspektasi penonton.
(Orbit dari berbagai sumber, 5 Oktober 2026)