
AI untuk Keluar dari Utang: ChatGPT dan Tren Konseling Kredit
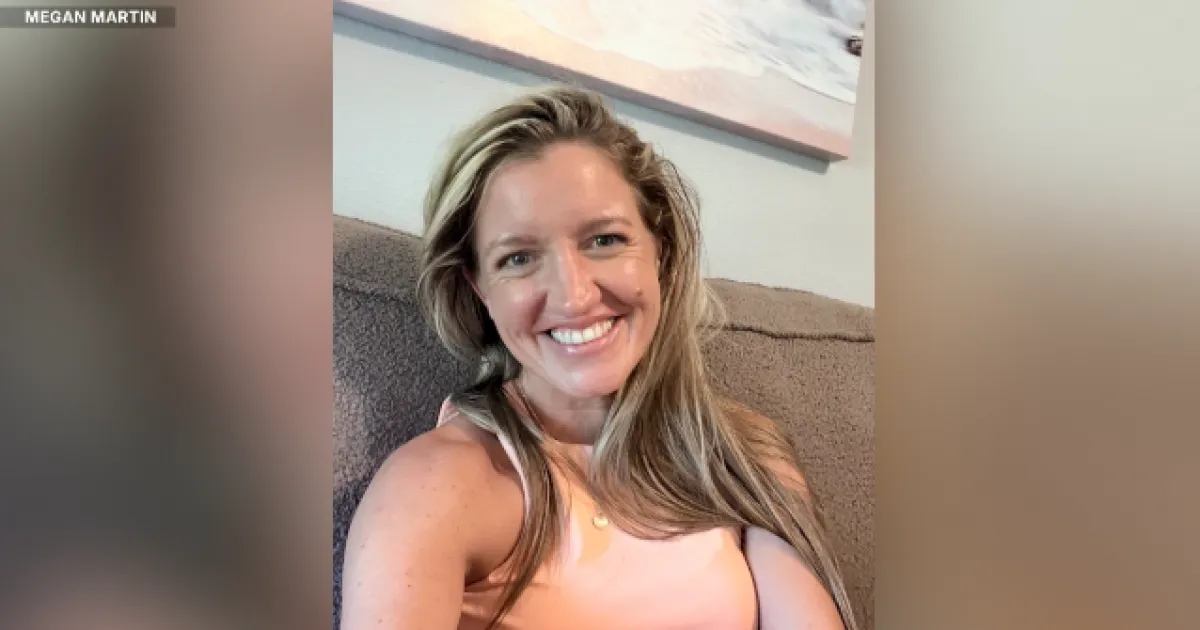
ORBITINDONESIA.COM – AI untuk keluar dari utang kini bukan sekadar jargon, setelah Megan Martin memakai ChatGPT sebagai pintu masuk mencari bantuan saat terlilit utang sekitar US$22.000 pasca perceraian. Ia tidak mencari “jalan pintas”, melainkan peta opsi yang membuatnya berani menghubungi lembaga konseling kredit nirlaba.
Martin bercerita hidupnya berubah total setelah 12 tahun menikah dan kemudian bercerai. Ia mendapati beban kartu kredit menumpuk, sementara kemampuan membayar tidak lagi seimbang.
Di titik itu, ia memilih AI sebagai langkah pertama untuk membandingkan pilihan dan menimbang pro-kontra. Dari pencarian itu, ia menemukan Money Management International (MMI), layanan konseling kredit nonprofit.
MMI membantu menurunkan suku bunga kartu kredit dan menyusun rencana pembayaran yang terukur. Bagi Martin, hasilnya sederhana tetapi penting: tagihan harian tertutup, bahkan biaya tak terduga seperti perbaikan mobil anaknya bisa dibayar.
Kisah Martin mewakili pergeseran perilaku konsumen dalam mencari debt relief dan konseling utang. Menurut Thomas Nitzsche, edukator finansial di MMI, organisasi itu mencatat lonjakan 470% orang yang menemukan mereka lewat ChatGPT pada Mei.
Lonjakan itu bertepatan dengan perluasan fitur dan ekosistem ChatGPT yang makin sering dipakai untuk pertanyaan keuangan pribadi. Data NerdWallet juga menunjukkan 26% warga Amerika menanyakan persoalan personal finance kepada chatbot AI.
AI menawarkan sesuatu yang selama ini mahal dalam urusan uang: rasa aman dari penghakiman. Nitzsche menilai banyak orang malu membicarakan utang karena merasa itu cerminan karakter, sehingga percakapan dengan mesin terasa lebih “netral”.
Namun, netral tidak selalu berarti benar. Nitzsche mengingatkan AI bisa berhalusinasi, yaitu menghasilkan informasi keliru atau menyesatkan yang terdengar meyakinkan.
Temuan NerdWallet menegaskan risikonya, karena sekitar 1 dari 10 pengguna yang bertanya soal keuangan mengaku menerima informasi yang tidak akurat. Dalam konteks utang, satu saran keliru bisa berarti biaya bunga yang membengkak atau keputusan hukum yang prematur.
Risiko lain lebih sunyi tetapi strategis, yakni bias komersial dalam hasil rekomendasi. Nitzsche khawatir pihak “berkantong tebal” seperti perusahaan debt settlement for-profit atau pengacara kebangkrutan dapat membayar agar muncul teratas, seperti praktik SEO di mesin pencari.
Karena itu, prinsipnya bukan “tanya AI lalu patuh”, melainkan “tanya AI lalu verifikasi”. Nitzsche menyarankan pengguna waspada pada label sponsored dan mengonfirmasi saran ke sumber manusia tepercaya, termasuk banker pribadi bila relasinya baik.
Di sisi privasi, pengguna juga perlu menahan diri untuk tidak membagi data sensitif. Pertanyaan yang tepat sering kali tidak membutuhkan nomor kartu, alamat lengkap, atau detail identitas lain, tetapi cukup angka agregat dan tujuan finansial.
AI untuk keluar dari utang sebaiknya diposisikan sebagai kompas, bukan autopilot. Ia membantu merapikan pikiran saat panik, tetapi tidak menggantikan diagnosis manusia ketika menyangkut kontrak, bunga, dan konsekuensi hukum.
Kekuatan terbesar AI dalam isu utang justru psikologis, yakni menurunkan hambatan awal untuk mencari bantuan. Saat rasa malu dipotong, orang lebih cepat sampai pada tindakan yang benar, seperti konseling kredit nirlaba atau negosiasi suku bunga.
Namun, ada bahaya jika publik mengira semua “solusi utang” setara. Debt settlement berbiaya tinggi, iklan terselubung, dan saran generik berpotensi membuat orang membayar lebih mahal untuk harapan yang sama.
Kasus Martin memperlihatkan pola yang lebih sehat: AI dipakai untuk menyiapkan pertanyaan dan menyaring opsi, lalu keputusan diambil lewat lembaga yang kredibel. Ia bertanya, “pertanyaan apa yang harus saya ajukan” dan “bagaimana memverifikasi”, bukan “cara tercepat menghapus utang”.
Di era ketika rekomendasi bisa dibeli dan jawaban bisa berhalusinasi, literasi finansial berubah bentuk. Literasi kini mencakup kemampuan menilai sumber, membaca insentif, dan menguji saran dengan angka sederhana.
Utang sering dimulai dari peristiwa hidup yang tidak direncanakan, seperti perceraian, sakit, atau kehilangan kerja. AI dapat menjadi pintu pertama yang tidak menghakimi, tetapi pintu itu harus mengarah ke verifikasi dan langkah nyata.
Nasihat Martin terdengar klise tetapi tepat: jangan mengabaikannya, karena semakin cepat meminta bantuan, semakin banyak opsi yang tersedia. Pertanyaan yang tersisa bagi pembaca adalah ini: apakah Anda memakai AI untuk menunda keputusan, atau untuk mempercepat keberanian mengambil keputusan yang benar?
(Orbit dari berbagai sumber, 27 September 2026)








