
Kinerja Hedge Fund Citadel Melonjak di Tengah Koreksi Saham AI
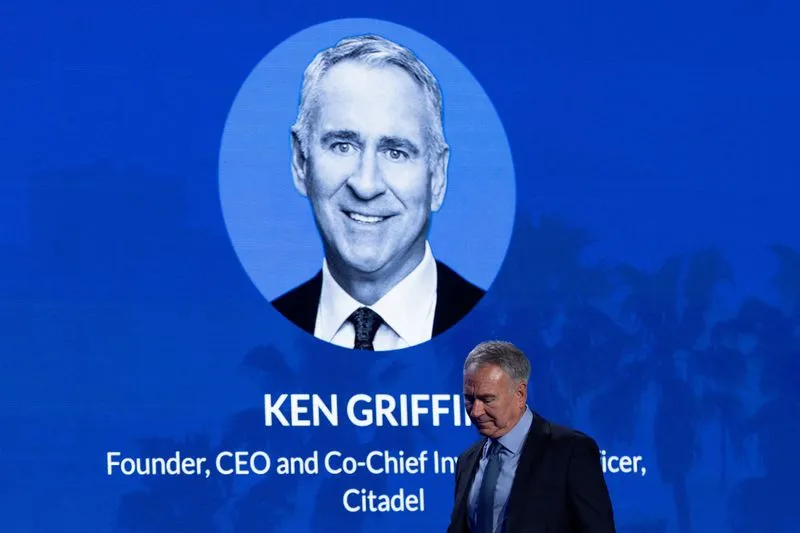
ORBITINDONESIA.COM – Kinerja hedge fund Citadel mencetak lonjakan saat saham AI terkoreksi, ketika banyak pesaing justru terpukul oleh aksi jual saham teknologi. Pada Juli, portofolio besar Citadel naik tajam, bahkan ketika kekhawatiran belanja kecerdasan buatan memicu volatilitas pasar.
Aksi jual saham teknologi pada Juli dipicu oleh kecemasan investor terhadap besarnya pengeluaran AI dan risiko valuasi yang terlanjur tinggi. Dalam situasi itu, banyak hedge fund yang bertaruh besar pada chip maker dan saham bertema AI mengalami kerugian, beberapa sampai dua digit, menurut laporan Reuters.
Di tengah kepanikan, satu nama menjadi sorotan karena bergerak seperti “pembeli terakhir” yang tenang, yaitu Citadel. Perusahaan ini mengelola sekitar US$71 miliar aset klien dan dikenal punya infrastruktur risk management yang agresif sekaligus disiplin.
Reuters melaporkan flagship Wellington Citadel naik 6% pada Juli, sehingga menjadi 12% year-to-date. Tactical trading fund-nya naik 11% pada Juli dan tercatat 27% year-to-date, sementara equities fund melonjak 14,2% dan juga 27% untuk tahun berjalan.
Angka itu kontras dengan narasi dominan di industri, yakni banyak hedge fund “terjebak” pada konsentrasi saham AI yang sama. Ketika koreksi terjadi, leverage dan posisi berkerumun mempercepat kerugian, lalu memicu margin call yang memaksa penjualan pada harga buruk.
Kasus paling mencolok adalah Situational Awareness, hedge fund fokus AI yang sebelumnya mengejutkan Wall Street dengan imbal hasil triple-digit. Namun ketika sejumlah saham AI turun, fund itu menghadapi margin call, dan sebagian posisinya harus dialihkan kepada pihak lain.
Citadel kemudian membeli sebagian posisi AI dari Situational Awareness dengan diskon lebih dari 10%, dan investor menilai langkah itu membantu menstabilkan pasar pada dua hari perdagangan terakhir Juli. Reuters juga menyebut Millennium Management sempat mendekati Situational Awareness, tetapi akhirnya Citadel yang dipilih setelah negosiasi intens yang melibatkan Ken Griffin dan tim inti bekerja semalaman.
Dari sudut pandang pasar, transaksi diskon ini menjelaskan dua hal yang jarang dibahas bersamaan. Pertama, koreksi bukan sekadar soal “AI bagus atau buruk”, melainkan soal struktur pendanaan, likuiditas, dan siapa yang mampu menahan volatilitas tanpa dipaksa menjual.
Kedua, kemampuan Citadel bukan hanya membaca arah saham, tetapi membaca “mekanika kepanikan” saat pihak lain kehabisan ruang gerak. Diskon 10% lebih pada posisi yang sama bisa menjadi sumber alpha jika pembeli punya modal, kontrol risiko, dan horizon waktu yang lebih panjang.
Menariknya, di tengah drama itu, minat investor terhadap alokasi hedge fund justru tetap tinggi. Barclays, dalam survei Hedge Fund Outlook untuk paruh kedua 2026, menyatakan minat alokasi berada di level tertinggi dalam beberapa tahun, dengan ketertarikan pada strategi kuantitatif tertinggi sejak 2020.
Namun survei yang sama juga memperlihatkan kecemasan yang tidak kecil. Investor mengakui kerentanan pasar dan penggunaan utang untuk meningkatkan imbal hasil menjadi tema utama, sementara investasi AI dan adopsi AI dalam proses investasi juga masuk daftar perhatian besar.
Lonjakan kinerja hedge fund Citadel di tengah koreksi saham AI memberi pelajaran yang tidak nyaman bagi industri. Dalam pasar yang padat posisi dan sarat leverage, “keunggulan” sering kali bukan pada ide, melainkan pada daya tahan neraca dan ketegasan manajemen risiko.
Situational Awareness memperlihatkan sisi rapuh dari euforia AI: return besar bisa menipu, terutama jika lahir dari konsentrasi sempit dan pembiayaan yang agresif. Fakta bahwa pendirinya disebut tidak punya pengalaman manajemen dana sebelum meluncurkan fund itu menambah pertanyaan tentang governance dan disiplin proses.
Di titik ini, pembelian posisi oleh Citadel bisa dibaca sebagai penyelamatan pasar, tetapi juga sebagai sinyal dominasi. Ketika pemain raksasa menjadi pembeli diskon saat pihak lain terdesak, industri bergerak menuju struktur yang makin oligopolistik, dan risiko sistemik bisa terkonsentrasi.
Survei Barclays yang menunjukkan investor pensiun tetap menambah alokasi hedge fund juga perlu dibaca kritis. Jika dana pensiun mengejar stabilitas, mereka harus memastikan “stabilitas” itu bukan hasil leverage tersembunyi atau strategi yang rapuh terhadap guncangan likuiditas.
AI sendiri bukan jawaban otomatis atas problem ini, meski menjadi kata kunci yang laris. AI dapat mempercepat analisis dan eksekusi, tetapi tidak menghapus hukum dasar pasar: likuiditas mengering saat semua orang ingin keluar bersamaan.
Kinerja hedge fund Citadel pada Juli menunjukkan bahwa koreksi saham AI tidak selalu menghasilkan korban yang sama. Ada pihak yang jatuh karena margin call, ada pula yang menang karena mampu membeli ketakutan orang lain dengan harga diskon.
Namun pertanyaan yang tertinggal lebih besar dari sekadar siapa untung dan siapa rugi. Jika minat hedge fund dan strategi kuantitatif terus naik, apakah industri sedang membangun ketahanan baru, atau justru menumpuk kerentanan yang menunggu pemicu berikutnya?
Pada akhirnya, euforia AI akan diuji bukan oleh narasi, melainkan oleh disiplin, transparansi, dan batas risiko yang nyata. Pasar boleh memuja inovasi, tetapi investor perlu mengingat satu hal: teknologi mengubah cara bermain, bukan menghapus konsekuensi saat semua orang bertaruh pada cerita yang sama. (Orbit dari berbagai sumber, 27 September 2026)








