S&P 500 Naik Usai Inflasi AS Melambat, Pasar Menantang The Fed
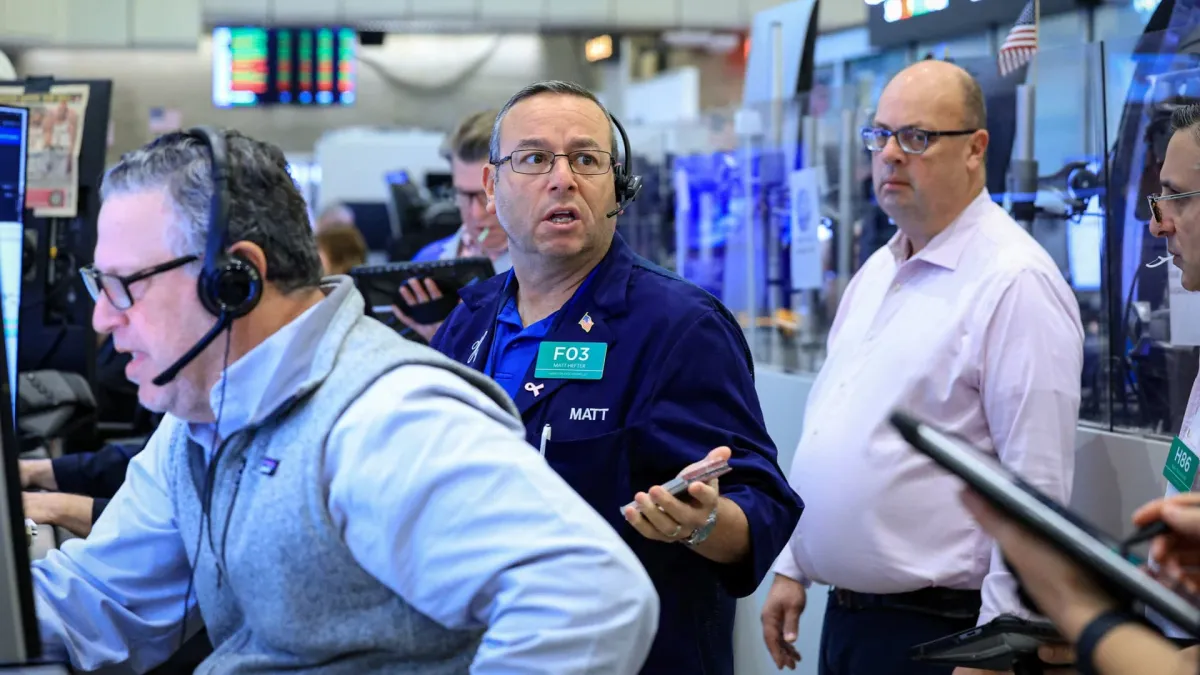
ORBITINDONESIA.COM – S&P 500 menguat pada Rabu, penutup September, setelah data inflasi AS menunjukkan laju kenaikan harga melambat dan imbal hasil obligasi pemerintah bergerak turun. Reli ini terjadi saat investor menimbang arah suku bunga The Fed, sambil menunggu data ketenagakerjaan yang berpotensi mengubah peta pasar. (Orbit dari berbagai sumber, 1 Oktober 2026)
Terjemahan akurat artikel sumber: S&P 500 menguat pada Rabu, hari terakhir September, setelah data ekonomi AS baru menunjukkan inflasi melambat bulan lalu sehingga mendorong imbal hasil Treasury turun. Indeks pasar luas naik 0,3%, Nasdaq Composite menguat sekitar 0,9%, sementara Dow Jones Industrial Average turun hampir 0,4% atau 190 poin. (Orbit dari berbagai sumber, 1 Oktober 2026)
Indeks harga personal consumption expenditures (PCE) untuk Agustus naik 3,4% secara tahunan, turun dari 3,7% pada bulan sebelumnya, sementara ekonom yang disurvei Dow Jones memperkirakan inflasi tetap 3,7%. Lebih menggembirakan, PCE inti (tidak termasuk makanan dan energi) naik 3% year-on-year, turun dari 3,3% sebulan sebelumnya dan juga lebih rendah dari perkiraan ekonom. (Orbit dari berbagai sumber, 1 Oktober 2026)
Pasar obligasi tampak tidak terlalu terguncang setelah rilis data tersebut. Imbal hasil Treasury 10 tahun naik sekitar 1 basis poin ke 5,27%, dekat dengan level tertinggi hampir dua dekade yang tercapai awal pekan ini, sedangkan tenor 30 tahun naik 3 basis poin ke 5,622%. (Orbit dari berbagai sumber, 1 Oktober 2026)
Kontras utama hari itu ada pada reaksi lintas aset: saham teknologi menguat, namun imbal hasil tenor panjang tetap tinggi. Ini menandakan pasar tidak sekadar membaca “inflasi turun” sebagai sinyal kemenangan, melainkan menilai apakah pertumbuhan masih terlalu panas untuk dibiarkan. (Orbit dari berbagai sumber, 1 Oktober 2026)
Rob Haworth dari U.S. Bank Asset Management Group menegaskan fokus pelaku pasar bergeser ke pertumbuhan. “Saya tidak melihat ekspektasi inflasi benar-benar meledak, jadi saya pikir ini benar-benar soal angka pertumbuhan [yang dilirik trader]... Anda punya ekspektasi GDP Q3 Atlanta Fed yang cukup panas [dan] kita mendapat ekspektasi GDP Q2 yang lebih panas, dan itu mungkin mendorong peluang suku bunga riil jangka panjang,” katanya kepada CNBC. (Orbit dari berbagai sumber, 1 Oktober 2026)
Perhatian berikutnya tertuju pada laporan pekerjaan yang dijadwalkan Jumat. Non-farm payrolls diperkirakan naik 84.000 pada September, sekitar setengah dari penambahan Agustus setelah penyesuaian musiman, sehingga data ini akan menjadi “hakim” bagi narasi soft landing. (Orbit dari berbagai sumber, 1 Oktober 2026)
Peluang kenaikan suku bunga The Fed sempat mereda pada Rabu. FedWatch Tool CME Group menunjukkan trader mematok peluang 35% untuk kenaikan seperempat poin bulan depan, turun dari 51% sehari sebelumnya, meski pasar masih mengantisipasi kenaikan lagi pada Desember. (Orbit dari berbagai sumber, 1 Oktober 2026)
Adam Hetts dari Janus Henderson Investors mengingatkan bahwa data inflasi yang lebih baik belum tentu menghentikan The Fed. “Meski data inflasi hari ini sedikit lebih baik dari perkiraan, data tenaga kerja dan GDP yang kuat menunjukkan rilis ini kecil kemungkinannya menggagalkan ekspektasi konsensus untuk satu kenaikan suku bunga lagi sebelum akhir tahun,” tulisnya dalam email. (Orbit dari berbagai sumber, 1 Oktober 2026)
Keyword “S&P 500 naik” mudah memikat, tetapi sub-keyword “inflasi PCE” dan “suku bunga The Fed” justru menyimpan cerita yang lebih keras. Saat PCE melandai, pasar seolah ingin percaya puncak inflasi sudah lewat, namun yield 10 tahun di 5,27% menunjukkan biaya uang masih menekan ekonomi riil. (Orbit dari berbagai sumber, 1 Oktober 2026)
Inilah paradoksnya: inflasi turun bisa menjadi kabar baik, tetapi pertumbuhan yang terlalu kuat bisa membuat The Fed tetap agresif. Jika GDP dan pasar kerja bertahan panas, penurunan inflasi tidak otomatis berarti kebijakan moneter akan segera longgar, melainkan bisa berubah menjadi alasan untuk “bertahan lebih lama” di suku bunga tinggi. (Orbit dari berbagai sumber, 1 Oktober 2026)
Haworth bahkan menyiratkan pasar belum menganggap masalah ini selesai. “Masih 75% peluang tiga kali kenaikan hingga kita tiba di pertengahan tahun depan, jadi pasar tidak berpikir ini benar-benar sudah di belakang kita, tetapi mungkin tidak seurgens yang mereka khawatirkan,” ujarnya, dan kalimat itu adalah ringkasan psikologi investor saat ini. (Orbit dari berbagai sumber, 1 Oktober 2026)
Dari sisi naratif, reli S&P 500 lebih mirip jeda optimisme daripada perubahan rezim. Investor memburu harapan soft landing, namun tetap berjalan di atas lantai rapuh bernama “imbal hasil tinggi” dan “pertumbuhan kuat,” yang bisa sewaktu-waktu memaksa valuasi saham menyesuaikan. (Orbit dari berbagai sumber, 1 Oktober 2026)
Data PCE yang lebih rendah memberi pasar ruang bernapas, tetapi bukan tiket pulang dari era suku bunga tinggi. Kunci berikutnya ada pada laporan pekerjaan dan ketahanan GDP, karena The Fed cenderung memilih risiko “terlalu ketat” ketimbang “terlalu longgar” jika ekonomi masih panas. (Orbit dari berbagai sumber, 1 Oktober 2026)
Di ujung September, pasar seperti menatap dua cermin sekaligus: inflasi melambat, tetapi yield tetap tinggi. Pertanyaannya kini sederhana namun menentukan, apakah penurunan inflasi akan cukup cepat untuk mengalahkan cerita pertumbuhan, atau justru pertumbuhan yang akan memaksa suku bunga tinggi bertahan lebih lama dari yang diinginkan investor. (Orbit dari berbagai sumber, 1 Oktober 2026)