
Manajemen Keuangan Mahasiswa di Bangladesh Kian Sulit
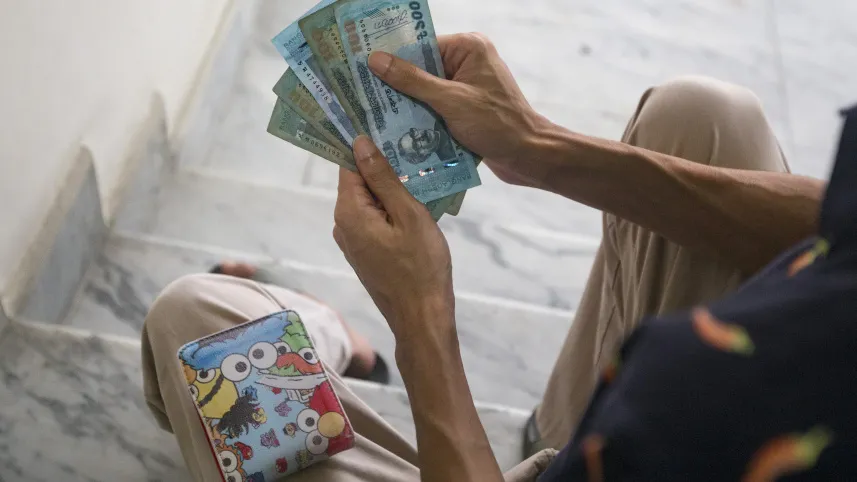
ORBITINDONESIA.COM – Manajemen keuangan mahasiswa di Bangladesh terasa seperti lomba lari tanpa garis finis, karena sekali keluar kamar, uang BDT 500 bisa lenyap tanpa terasa. Inflasi Bangladesh yang menurut Bangladesh Bureau of Statistics (BBS) berada di 8,68 persen membuat nongkrong sederhana berubah menjadi beban, bukan sekadar hiburan.
Di Dhaka, pelajaran paling pahit sering muncul sehari setelah konser, makan malam, dan ongkos rickshaw dibayar sekaligus. Aktivitas yang dulu dianggap “sekali-sekali” kini terasa seperti standar sosial yang sulit ditolak.
Masalahnya bukan sekadar kurang disiplin, karena banyak pengeluaran datang dari hal-hal yang tidak sepenuhnya kita pilih. Transportasi, harga makanan, dan kewajiban sosial membentuk tagihan yang muncul bahkan ketika seseorang berniat hemat.
Mahasiswa dengan sumber pemasukan terbatas berada di posisi paling rapuh. Mereka harus menyeimbangkan kebutuhan akademik, relasi pertemanan, dan biaya hidup yang naik perlahan namun konsisten.
Di luar Dhaka, pola belanja mahasiswa terlihat lebih terkendali, tetapi tetap menunjukkan batas yang kian menyempit. Kazi Mansur Ahmed, mahasiswa asrama di Chittagong University, menyebut aktivitas harian “tidak really cross 300 Taka”, namun bisa naik “around 600 taka per person” saat masuk kota dan memilih restoran ber-AC.
Di Sylhet, Sadman Mubarak Mahi dari SUST menggambarkan strategi bertahan yang lebih “digital” dan komunal. Ia mengatakan mereka lebih sering bersosialisasi lewat gim online atau di rumah teman, sementara biaya hangout “never exceed 500 taka” karena memilih tempat makan lokal.
Rajshahi memberi contoh bagaimana kota menjadi mahal bukan karena takdir, melainkan karena perubahan ekosistem konsumsi. Tasnia Ipsita menilai pengeluaran naik ketika gerai waralaba mulai masuk, karena harga dan gaya hidup baru ikut menetapkan “normal” yang baru.
Perpindahan ke Dhaka mempertegas jurang biaya, karena mobilitas dan pilihan hiburan lebih banyak namun juga lebih mahal. Tasnia memperkirakan biaya hangout sekitar 500 taka di Rajshahi, tetapi sekitar 700 taka di Dhaka, meski ongkos dalam kampusnya relatif aman.
Di titik ini, inflasi 8,68 persen bukan sekadar angka makro yang jauh dari dompet mahasiswa. Inflasi menjelaskan mengapa “kompulsif” yang dituduhkan pada anak muda bisa jadi hanyalah respons terhadap harga yang tidak lagi sejalan dengan pendapatan rata-rata.
Lapisan lain muncul pada pengalaman perempuan yang menanggung “biaya keselamatan” dalam mobilitas harian. Ketika teman laki-laki bisa pulang naik bus, banyak perempuan dipaksa memilih moda lebih mahal, bahkan disebut bisa “lima kali” lipat, dan itu pun tanpa jaminan aman.
Artinya, manajemen keuangan mahasiswa bukan hanya soal mencatat pemasukan dan pengeluaran. Ia juga soal struktur kota, akses transportasi yang aman, serta pasar yang menetapkan harga seolah semua orang punya ruang napas finansial yang sama.
Kita terlalu mudah menyimpulkan bahwa generasi muda boros, padahal yang sering terjadi adalah “biaya hidup” menyamar sebagai “gaya hidup”. Saat rickshaw, makan, dan tiket acara naik serempak, pilihan realistis mahasiswa menyusut menjadi dua: ikut arus atau tersisih dari pergaulan.
Nasihat klasik “lebih baik di rumah agar hemat” terdengar masuk akal, tetapi ia memindahkan beban sistemik ke pundak individu. Ia mengabaikan fakta bahwa jejaring sosial, kesehatan mental, dan pengalaman kultural juga bagian dari kebutuhan, bukan sekadar kemewahan.
Yang paling berbahaya adalah normalisasi pengeluaran yang tidak pernah benar-benar disetujui, karena terjadi lewat tekanan halus. Fear of missing out, kewajiban sosial, dan kebutuhan dasar menciptakan konsumsi yang terasa sukarela, padahal sering kali terpaksa.
Di sinilah ironi muncul, karena disiplin budgeting bisa runtuh oleh satu pengeluaran tak terhindarkan. Bahkan mahasiswa yang hemat tetap rentan ketika harga transportasi, makanan, dan keamanan bergerak di luar kendali mereka.
Jika uang selalu habis untuk bertahan, maka menabung berubah dari kebiasaan menjadi kemewahan. Dan ketika orang muda sulit membicarakan uang dengan orang tua atau senior, ruang belajar finansial ikut menyempit.
Manajemen keuangan mahasiswa di Bangladesh kini bukan sekadar ujian karakter, melainkan ujian struktur sosial-ekonomi. Inflasi 8,68 persen, mahalnya Dhaka, dan “pajak keamanan” bagi perempuan menunjukkan bahwa dompet mahasiswa diperas dari banyak arah.
Pertanyaannya tidak lagi hanya “bagaimana cara mengatur uang”, melainkan “apakah masih ada uang yang bisa diatur” setelah kebutuhan dasar dipenuhi. Barangkali refleksi paling jernih adalah ini: kota yang sehat bukan yang paling ramai, tetapi yang memungkinkan anak mudanya hidup layak tanpa harus membayar mahal untuk sekadar hadir.
(Orbit dari berbagai sumber, 2 Oktober 2026)








