Whoosh: Ketika Laba BUMN Dikelola Danantara, Utangnya Diurus Negara
Oleh Dikdik Sadikin, penulis SATUPENA
ORBITINDONESIA.COM - Barangkali kalender sedang memainkan ironi.
Pada 14 September 2026, Purbaya Yudhi Sadewa meninggalkan kursi Menteri Keuangan. Suahasil Nazara datang menggantikannya. Hanya sehari kemudian, 15 September, adalah tanggal yang sebelumnya disebut Purbaya sebagai target pengalihan pengelolaan Whoosh beserta kewajibannya dari Danantara kepada entitas di bawah Kementerian Keuangan.
Satu hari memisahkan dua peristiwa itu.
Yang pertama menyangkut jabatan yang dapat berakhir seketika. Yang kedua menyangkut utang yang, setelah restrukturisasi, tenornya membentang hingga 80 tahun dengan cicilan sekitar Rp1 triliun per tahun (ANTARA, 8 September 2026).
Seorang Menteri Keuangan dapat pergi dalam sehari. Sebuah kewajiban dapat tinggal melintasi beberapa generasi.
Yang membuat ironi itu lebih menarik adalah jejak sikap Purbaya sendiri.
Pada 15 Oktober 2025, Purbaya tegas menolak penggunaan APBN untuk membayar utang Whoosh. Alasannya sederhana: Danantara menerima dividen BUMN sekitar Rp80–90 triliun, sedangkan pembayaran bunga KCIC ketika itu diperkirakannya sekitar Rp2 triliun setahun. Menurutnya, Danantara memiliki kemampuan menyelesaikannya tanpa APBN (ANTARA, 15 Oktober 2025).
Logikanya mudah dipahami: jika laba BUMN bergerak dari APBN menuju Danantara, mengapa ketika kewajiban datang, ia harus kembali kepada negara?
Tetapi waktu berjalan. Kebijakan berubah bentuk.
Pada Agustus 2026, Purbaya mulai menjelaskan rencana pengalihan pengelolaan kepemilikan Indonesia di KCIC dari Danantara kepada Kementerian Keuangan. Whoosh dirancang ditangani melalui Special Mission Vehicle (SMV) di lingkungan Kemenkeu. Ia tetap menegaskan skema tersebut tidak otomatis menjadikan utang Whoosh sebagai beban langsung APBN (ANTARA, 5 Agustus 2026).
Menjelang September, rencana itu semakin konkret. Indonesia Investment Authority (INA) dan PT Sarana Multi Infrastruktur (SMI) disebut sebagai alternatif kendaraan pengelola. Pemegang kendali baru nantinya juga akan menangani kewajiban pinjaman proyek.
Purbaya waktu itu menyebut tanggalnya: 15 September 2026.
Lalu, sehari sebelumnya, ia diganti.
Tak ada dasar untuk menyimpulkan pergantian Menteri Keuangan itu disebabkan Whoosh. Dua peristiwa yang berdekatan tidak otomatis mempunyai hubungan sebab-akibat.
Tetapi ironinya sulit diabaikan.
Purbaya pergi. Whoosh tetap melaju. Utangnya menunggu stasiun berikutnya.
Dan kalender kembali bermain.
Pada 15 September, pengalihan yang ditargetkan itu belum diumumkan selesai. Yang justru resmi diserahterimakan adalah jabatan Menteri Keuangan, dari Purbaya kepada Suahasil.
Ketika seusai sertijab Purbaya ditanya wartawan mengenai pengalihan utang Whoosh yang semula dijadwalkan hari itu, ia tertawa. “Kan gua bukan menteri keuangannya. Alhamdulillah, selamat gua.” (https://www.instagram.com/reels/DdVYKUhy5kj/)
Sebuah seloroh tentu bukan pernyataan kebijakan. Tetapi kadang humor menunjukkan beratnya perkara yang sedang ditinggalkan.
Rosan Roeslani, CEO Danantara, sebelumnya memastikan proses tetap berjalan meskipun Menteri Keuangan berganti. Namun sampai 18 September 2026 belum ada pengumuman terverifikasi bahwa pengalihan telah selesai ataupun bahwa INA, SMI, atau kombinasi keduanya telah ditetapkan sebagai kendaraan final.
Pada 16 September, Rosan masih mengatakan sejumlah persoalan dengan Suahasil akan didiskusikan dan keduanya akan segera bertemu (ANTARA, 16 September 2026).
Suahasil sendiri belum membuka kartu. Ketika pada 16 September ditanya wartawan tentang utang Whoosh dan dividen Danantara, ia memilih belum memberikan penjelasan dan mengisyaratkan persoalan tersebut akan dibahas dalam agenda Kementerian Keuangan berikutnya (Bloomberg Technoz, 16 September 2026).
Maka persoalannya bukan lagi siapa yang duduk di kursi Menteri Keuangan.
Pertanyaannya lebih mendasar: ke mana laba dan risiko perusahaan negara berjalan?
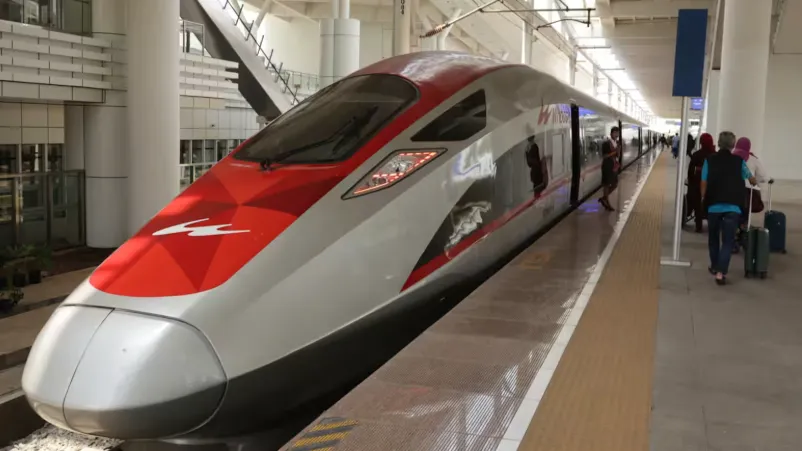
Whoosh dibangun untuk mengalahkan waktu. Jakarta–Bandung ditempuh dalam puluhan menit. Tetapi kewajiban di belakangnya bergerak dengan kalender yang jauh lebih lambat. Setelah restrukturisasi, cicilan disebut sekitar Rp1 triliun atau sedikit di bawahnya per tahun, dengan tenor 80 tahun (ANTARA, 8 September 2026).
Delapan puluh tahun.
Seorang bayi yang lahir ketika cicilan pertama dibayar mungkin telah menjadi kakek ketika cicilan terakhir dilunasi.
Di sinilah paradoksnya menjadi terang.
Ketika BUMN menghasilkan laba, dividennya kini dikelola Danantara untuk investasi dan akumulasi modal. Ada logika ekonomi di sana: negara tak harus memetik seluruh buah setiap musim; sebagian hasil kebun dapat ditanam kembali agar pohonnya tumbuh lebih besar.
Tetapi ketika Whoosh membawa kewajiban panjang, penanganannya justru bergerak menuju lingkungan Kementerian Keuangan.
Laba dan utang seperti turun di stasiun yang berbeda.
Purbaya bahkan pernah mencoba membalik sebagian arus itu. Pada 28 Agustus 2026, ia mengatakan sekitar Rp120 triliun keuntungan Danantara akan disetorkan menjadi penerimaan negara. Sebelum dividen BUMN dialihkan ke Danantara, negara menerima sekitar Rp90 triliun setahun dari dividen perusahaan negara (ANTARA, 28 Agustus 2026).
Namun sampai 16 September, rencana Rp120 triliun itu pun belum final. Rosan mengatakan persoalan tersebut masih akan didiskusikan dengan Suahasil (ANTARA, 16 September 2026).
Di sinilah kehati-hatian diperlukan.
Laba seluruh BUMN tentu tak dapat begitu saja dipertandingkan dengan utang satu proyek. Pengalihan Whoosh kepada SMV Kemenkeu juga tidak sama dengan mengatakan seluruh utangnya langsung dibayar APBN. Desain yang dibicarakan justru dimaksudkan agar kewajiban ditangani melalui entitas pemerintah tanpa otomatis menjadi belanja langsung APBN.
Tetapi governance tidak berhenti pada siapa yang menulis cek hari ini.
Ia bertanya: siapa menikmati hasil ketika keadaan baik, siapa memikul risiko ketika keadaan memburuk. Dan apakah keduanya berada dalam arsitektur pertanggungjawaban yang seimbang?
Tak ada risiko yang benar-benar menghilang. Ia hanya berpindah tangan.
Jepang pernah mempelajarinya ketika Japanese National Railways dibubarkan pada 1987. Privatisasi melahirkan perusahaan-perusahaan JR yang lebih sehat, tetapi sebagian utang lama tidak lenyap bersama papan nama JNR. Negara tetap harus mengurus warisan kewajibannya bertahun-tahun kemudian.
Sebab risiko mempunyai sifat seperti air. Ia mengalir melewati perusahaan, kontrak, konsorsium, dan lembaga sampai menemukan tempat terakhir untuk berkumpul.
Dalam sebuah negara, tempat terakhir itu bisa bernama fiskal.
Whoosh tentu bukan sekadar angka dalam laporan keuangan. Ada manfaat yang tidak seluruhnya masuk kolom laba-rugi: perjalanan lebih singkat, konektivitas, transfer teknologi, dan peluang pertumbuhan kawasan.
Justru karena ada kepentingan publik di sana, transparansi semestinya berlari lebih cepat daripada keretanya.
Publik berhak mengetahui siapa memperoleh manfaat, siapa menikmati dividen, siapa menanggung cost overrun, siapa memikul utang. Dan jika proyeksi meleset, siapa pembayar terakhir.
Purbaya telah pergi. Suahasil kini menjaga brankas yang sama. Danantara tetap mengelola aset dan laba BUMN. Whoosh tetap melaju dari Halim.
Tetapi satu hal berubah: *15 September telah lewat, sementara stasiun akhir kewajiban Whoosh belum juga diumumkan.
Kereta mengenal rel yang pasti: dari mana ia berangkat, di mana ia berhenti, dan pukul berapa ia tiba.
Yang tak selalu mudah dibaca adalah rel uang negara.
Sebab laba dapat berhenti di satu stasiun, sementara risiko meneruskan perjalanan ke stasiun yang lain.
Dan ketika perjalanan 80 tahun itu akhirnya sampai di ujungnya, sejarah mungkin tak lagi mengingat siapa Menteri Keuangan ketika kereta berangkat.
Sejarah hanya akan mencatat dua hal: siapa yang menikmati hasilnya, dan siapa yang akhirnya membayar tagihannya.
Bogor, 18 September 2026. ***