
SIMKeu dan Transparansi Keuangan Sekolah: Dari Angka ke Kepercayaan
ORBITINDONESIA.COM – SIMKeu dan transparansi keuangan sekolah kini jadi kata kunci yang paling sering ditanyakan orang tua, komite, dan publik. Di banyak sekolah, laporan digital sudah tersedia, tetapi rasa percaya belum otomatis tumbuh.
Artikel Ani Sumarni menegaskan satu hal sederhana: angka hanya bermakna jika bisa dipahami dan diverifikasi. Di sinilah SIMKeu diuji, apakah menjadi jembatan akuntabilitas atau sekadar mesin input data.
(Orbit dari berbagai sumber, 18 November 2026)
Pengelolaan keuangan sekolah selalu berada di persimpangan kebutuhan belajar dan tuntutan pertanggungjawaban sosial. Dana publik seperti BOS membuat sekolah tidak cukup hanya “mengelola”, tetapi juga harus “menjelaskan”.
SIMKeu hadir sebagai Sistem Informasi Manajemen Keuangan yang menjanjikan keterhubungan antara pencatatan transaksi, audit, dan evaluasi. Namun, ketersediaan aplikasi tidak identik dengan transparansi yang bermakna.
Masalahnya sering muncul pada dua titik: laporan digital sulit dipahami, dan kesalahan input membentuk gambaran keuangan yang menyesatkan. Di sisi lain, akses yang terlalu longgar juga berisiko mengaburkan jejak perubahan data.
(Orbit dari berbagai sumber, 18 November 2026)
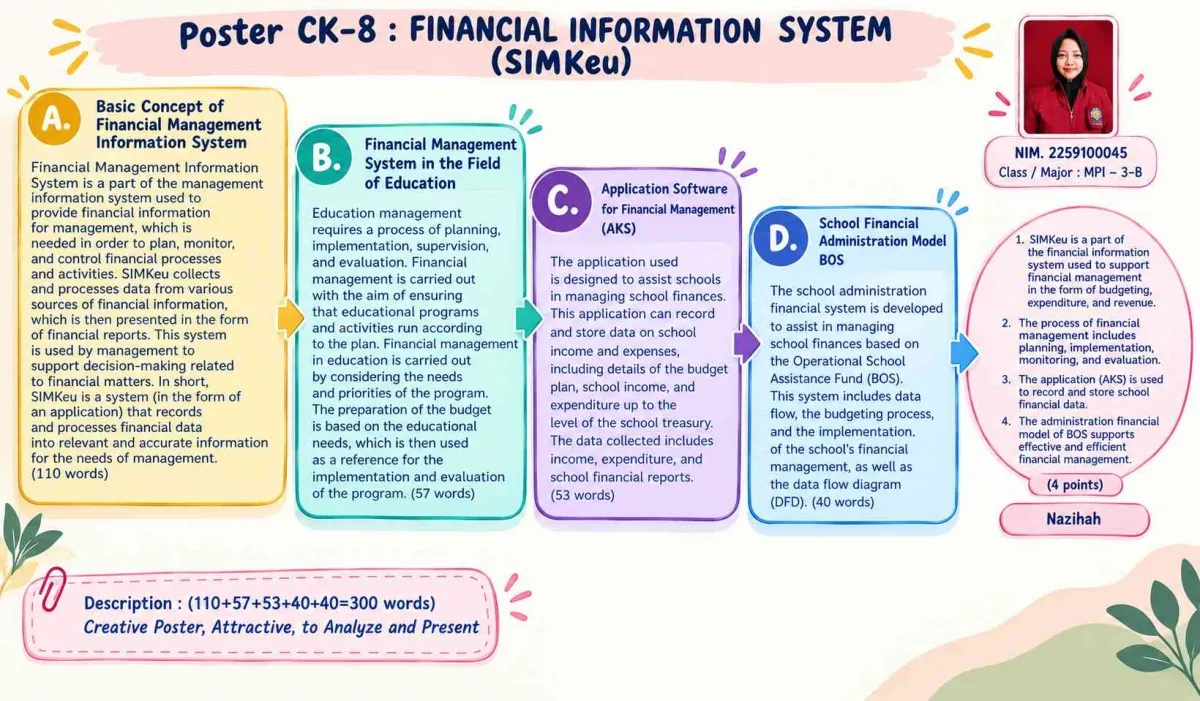
Artikel ini membangun argumen lewat empat pilar transparansi: konsep SIMKeu, manajemen pembiayaan, aplikasi keuangan sekolah, dan administrasi dana BOS. Keempatnya menunjukkan bahwa transparansi adalah rantai, bukan satu tombol “cetak laporan”.
Pilar pertama menekankan transformasi data menjadi informasi yang relevan dan dapat dimengerti penerima. Ini sejalan dengan literatur sistem informasi manajemen: data mentah baru berguna setelah diproses menjadi informasi untuk pengambilan keputusan.
Contoh yang kuat adalah belanja bahan laboratorium. Laporan akan lebih transparan jika menjelaskan kegiatan belajar apa yang didukung, bukan hanya nominalnya.
Pilar kedua menempatkan transparansi sejak tahap perencanaan anggaran. Logikanya jelas: pengawasan publik tidak boleh datang setelah uang habis, tetapi dimulai saat prioritas disusun.
Di sini SIMKeu berfungsi sebagai alat kontrol, karena membandingkan rencana dan realisasi. Selisih anggaran menjadi sinyal, apakah perubahan wajar atau justru patut dipertanyakan.
Namun, artikel ini juga mengingatkan bahwa sistem tidak menggantikan penilaian manusia. Sekolah tetap perlu pembagian tugas, jadwal reviu, dan mekanisme koreksi agar laporan tidak berubah menjadi rutinitas administratif.
Pilar ketiga membahas aplikasi keuangan sekolah sebagai alat operasional: pendapatan, belanja, jurnal, anggaran, dan sinkronisasi rencana dengan pelaksanaan. Kuncinya bukan fitur, melainkan disiplin klasifikasi akun dan konsistensi input.
Di titik ini, pengaturan otorisasi pengguna dan pencadangan data menjadi isu kepercayaan. Transparansi bukan berarti semua orang bebas mengubah data, melainkan semua pihak bisa mengakses informasi yang tepat dengan catatan yang terlindungi.
Pilar keempat menyorot administrasi BOS dan pentingnya bukti transaksi. Transparansi yang paling bisa diuji adalah yang bisa ditelusuri, dari angka ringkasan ke kuitansi dan rincian volume serta harga.
Artikel menegaskan model BOS yang dipakai adalah contoh desain administrasi dalam bahan ajar, bukan klaim aturan terbaru. Ini penting, karena kepatuhan regulasi BOS dapat berubah, sementara prinsip traceability tetap relevan.
Dalam konteks Indonesia, isu akuntabilitas dana pendidikan juga sering dikaitkan dengan tata kelola dan risiko penyimpangan. Rujukan global seperti UNESCO menempatkan transparansi dan governance sebagai faktor penting untuk menjaga efektivitas belanja pendidikan.
(Orbit dari berbagai sumber, 18 November 2026)
Kekuatan artikel Ani Sumarni ada pada pergeseran fokus: dari “laporan sudah dibuat” menjadi “laporan bisa dipahami dan dibuktikan”. Ini sudut pandang yang tajam, karena banyak sekolah berhenti pada formalitas unggah dokumen.
Celakanya, digitalisasi sering disalahartikan sebagai transparansi otomatis. Padahal, laporan digital yang penuh kode akun dan istilah teknis dapat terasa lebih tertutup bagi orang tua dibanding papan informasi sederhana.
Di sini SIMKeu seharusnya diperlakukan sebagai alat komunikasi publik, bukan hanya alat pembukuan. Sekolah perlu narasi penjelas yang singkat, seperti alasan belanja, manfaat ke siswa, dan indikator hasil.
Artikel juga membuka ruang kritik terhadap budaya kerja yang terlalu berpusat pada operator. Jika hanya satu orang memegang akses dan pemahaman, maka transparansi berubah menjadi ketergantungan, bukan tata kelola.
Karena itu, pembatasan akses harus dibarengi mekanisme audit internal yang rutin. Kepercayaan publik tumbuh bukan karena sekolah berkata “kami jujur”, tetapi karena sistem memungkinkan klaim itu diuji.
Yang paling relevan untuk praktisi adalah gagasan keseimbangan: informasi dibuka, tetapi integritas data dijaga. Transparansi tanpa proteksi data membuka peluang manipulasi, sementara proteksi tanpa keterbukaan mematikan pengawasan.
(Orbit dari berbagai sumber, 18 November 2026)
SIMKeu dan transparansi keuangan sekolah pada akhirnya bukan soal aplikasi, melainkan soal etika tata kelola. Angka yang rapi tidak cukup, jika publik tidak paham “mengapa” dan tidak bisa menelusuri “buktinya”.
Kepercayaan lahir ketika sekolah sanggup menghubungkan sumber dana, prioritas anggaran, realisasi belanja, dan dokumen pendukung secara konsisten. Laporan yang baik adalah laporan yang bisa ditanya, lalu dijawab dengan tenang.
Pertanyaannya kini sederhana tetapi menentukan: apakah sekolah berani menjadikan SIMKeu sebagai ruang dialog, bukan sekadar ruang administrasi. Jika berani, transparansi berubah dari kewajiban menjadi budaya.
(Orbit dari berbagai sumber, 18 November 2026)








