
Kerugian CMBS Philadelphia Hantam Pimco, Centre Square Dijual Murah
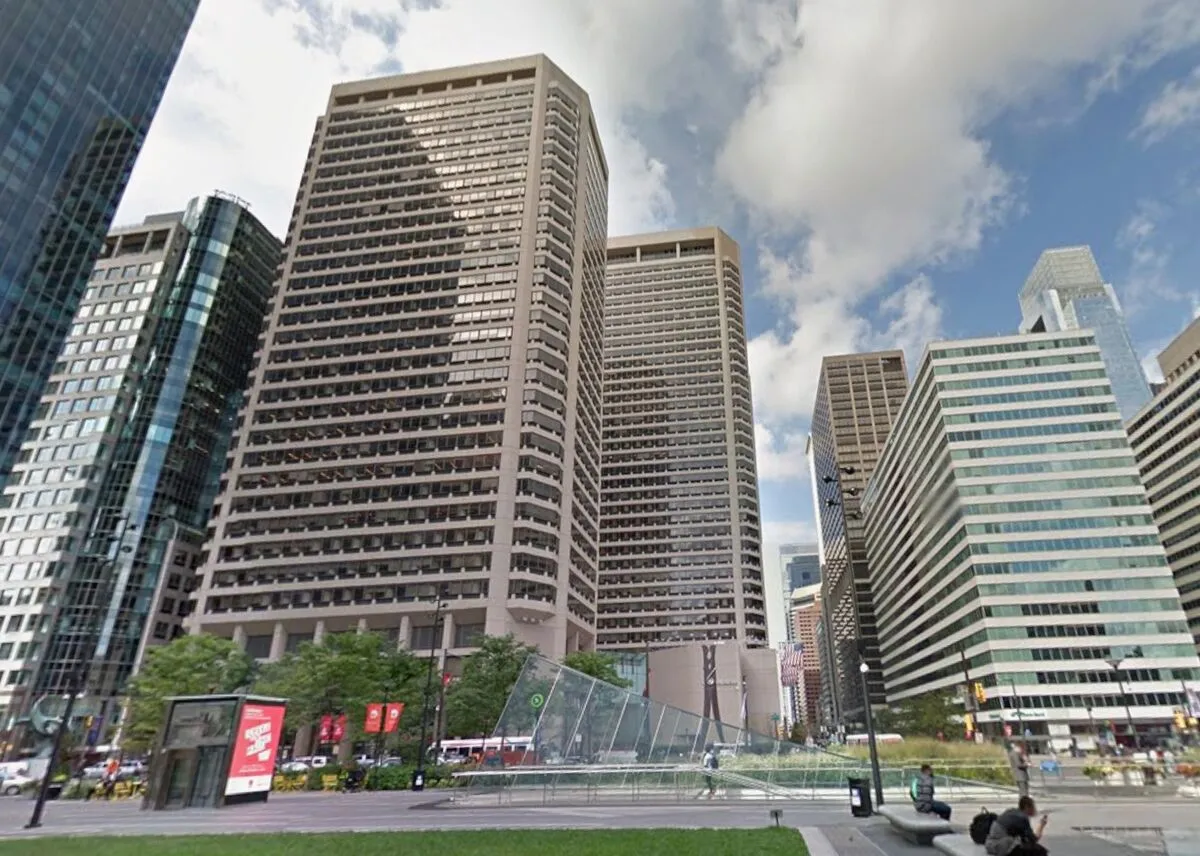
ORBITINDONESIA.COM – Kerugian CMBS Philadelphia kembali jadi sorotan setelah Pacific Investment Management Co. (Pimco) menghadapi potensi pukulan besar dari sekuritas berbasis hipotek komersial yang ditopang gedung perkantoran Centre Square. Kompleks dua menara di 1500 Market St. itu disetujui pengadilan untuk dijual hanya US$70 juta, jauh di bawah valuasi pra-pandemi.
Pimco disebut sebagai pemegang terbesar dari CMBS senilai US$368 juta yang terkait dengan Centre Square, menurut dokumen regulasi. Dua menara setinggi 43 dan 36 lantai itu pernah dinilai US$471 juta pada 2019, ketika pasar kantor pusat kota masih dianggap aset premium.
Namun hakim bulan lalu menyetujui penjualan kompleks itu senilai US$70 juta, membuka jalan penutupan transaksi dalam beberapa pekan. Setelah itu, hasil penjualan akan didistribusikan kepada para kreditur, dan di titik inilah skala kerugian mulai terlihat.
Selisih antara appraisal 2019 dan harga jual yang disetujui pengadilan mencapai sekitar US$401 juta, atau penurunan lebih dari 85%. Angka ini bukan sekadar koreksi siklus biasa, melainkan sinyal bahwa valuasi kantor di pusat kota bisa runtuh ketika permintaan menyusut dan pembiayaan mengetat.
Dalam struktur CMBS, penurunan nilai agunan biasanya lebih dulu menghantam tranche berisiko, tetapi kerusakan yang terlalu dalam dapat merembet ke pemegang yang lebih senior. Fakta bahwa Pimco adalah pemegang terbesar membuat eksposurnya menjadi barometer: apakah kerugian ini terlokalisasi, atau pertanda luka sistemik pada pembiayaan properti kantor.
Penjualan melalui persetujuan pengadilan juga mengisyaratkan situasi yang sudah melewati negosiasi normal pasar. Ketika aset masuk jalur legal untuk dijual murah, tujuan utamanya bukan lagi memaksimalkan harga, melainkan menghentikan pendarahan dan membagi sisa nilai secepat mungkin.
Kasus Centre Square memperlihatkan bagaimana instrumen yang dulu dipasarkan sebagai “pendapatan stabil” berubah menjadi sumber volatilitas. CMBS mengandalkan asumsi okupansi dan sewa yang bertahan, sementara pasca-2020 banyak perusahaan menata ulang kebutuhan ruang dan menekan biaya.
Philadelphia sendiri bukan kota kecil, tetapi pasar kantor pusat kota di banyak wilayah AS menghadapi tantangan serupa: ruang kosong meningkat, insentif sewa membengkak, dan refinancing menjadi mahal. Dalam konteks ini, harga US$70 juta terasa seperti “harga likuidasi” yang mencerminkan ekspektasi arus kas masa depan, bukan nostalgia pada valuasi 2019.
Kerugian CMBS Philadelphia pada Pimco menegaskan satu pelajaran keras: diversifikasi finansial tidak otomatis kebal terhadap perubahan perilaku kerja dan geografi bisnis. Investor institusional kerap menganggap aset kantor pusat kota sebagai jangkar portofolio, padahal jangkar pun bisa terseret ketika dasar laut berubah.
Yang patut dikritisi adalah cara valuasi lama terus dijadikan rujukan psikologis, meski fundamentalnya sudah bergeser. Appraisal US$471 juta pada 2019 mungkin masuk akal saat itu, tetapi mempertahankan bayangan angka tersebut justru menunda keputusan realistis dan memperbesar kerugian saat penyesuaian akhirnya dipaksakan.
Di sisi lain, penjualan murah bukan selalu akhir cerita, melainkan awal dari reposisi kota. Jika gedung kantor kehilangan fungsi, pertanyaan kebijakan publik muncul: apakah konversi menjadi hunian, mixed-use, atau fasilitas publik bisa menyelamatkan nilai sosial yang tak tercermin dalam harga lelang.
Kasus Pimco dan Centre Square menunjukkan bagaimana satu transaksi dapat menjadi cermin retaknya pasar properti kantor dan pembiayaan CMBS. Harga US$70 juta bukan hanya angka, melainkan narasi tentang perubahan kerja, biaya modal, dan kota yang sedang mencari bentuk baru.
Pada akhirnya, kerugian terbesar mungkin bukan pada laporan keuangan, melainkan pada ketidakmampuan membaca arah zaman lebih cepat. Jika gedung-gedung raksasa bisa jatuh nilainya sedrastis ini, aset apa lagi yang kita anggap “pasti aman” padahal diam-diam rapuh.
(Orbit dari berbagai sumber, 4 November 2026)








