Wall Street dan Imbal Hasil 5%: Dampak Great Bond Selloff
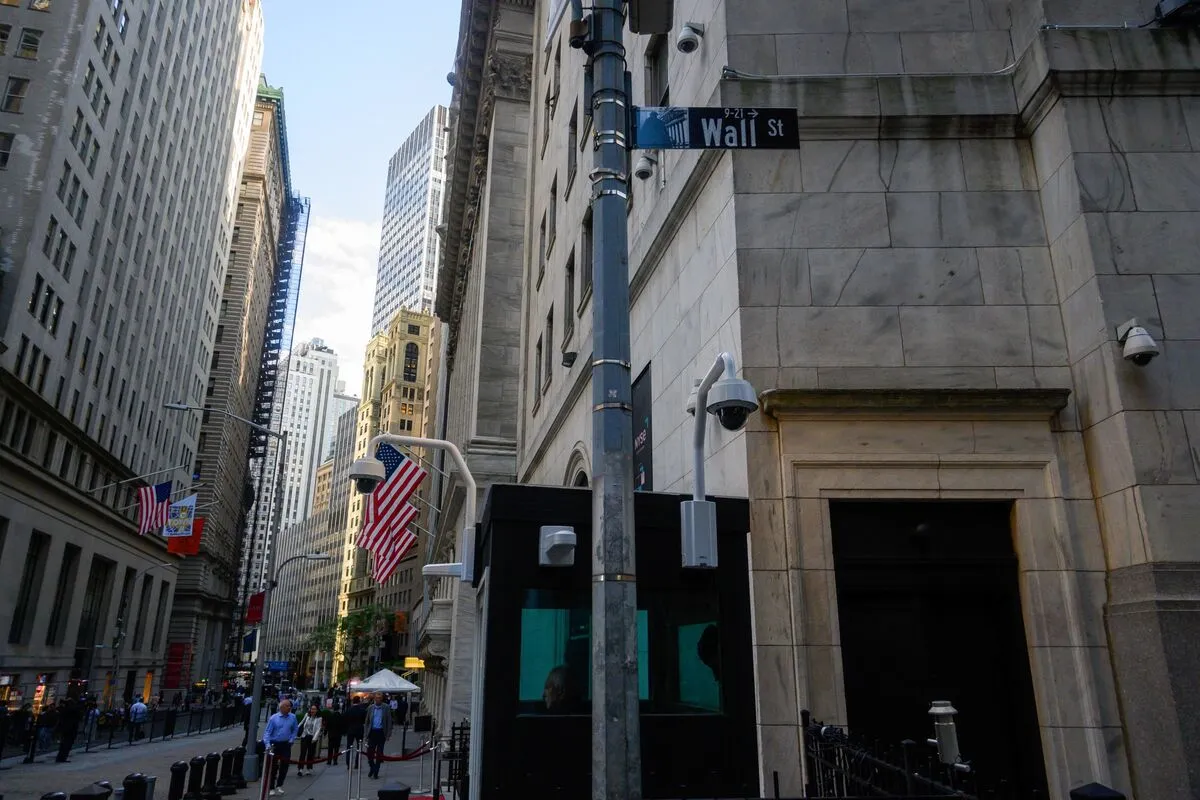
ORBITINDONESIA.COM – Wall Street menghabiskan berminggu-minggu untuk berdamai dengan great bond selloff, ketika imbal hasil (yield) obligasi pemerintah AS bertahan tinggi. Jumat sempat memberi napas lega singkat, tetapi juga mengirim peringatan: yield yang bandel bisa merusak hampir semua strategi investasi.
Terjemahan akurat artikel sumber: Wall Street telah menghabiskan waktu berminggu-minggu untuk mencoba berdamai dengan aksi jual besar-besaran di pasar obligasi. Hari Jumat menawarkan sedikit kelegaan yang tidak bertahan lama—sekaligus peringatan tentang kerusakan akibat yield yang keras kepala tetap tinggi di berbagai strategi investasi.
Laporan ketenagakerjaan yang secara mengejutkan lebih lemah memberi pasar jeda singkat pada Jumat, mendorong saham naik dan yield Treasury turun karena para pedagang mengurangi taruhan atas kenaikan suku bunga Federal Reserve berikutnya. Reli obligasi itu tidak berlangsung lama, sehingga investor di era yield 5% menghadapi pertanyaan yang kurang dramatis namun berpotensi lebih menentukan: bagaimana jika biaya pinjaman menolak turun?
Di era yield sekitar 5%, pasar tidak lagi sekadar bereaksi pada satu data ekonomi, melainkan pada rezim biaya uang yang baru. Ketika yield tinggi bertahan, valuasi saham tertekan karena tingkat diskonto naik dan investor punya alternatif “bebas risiko” yang lebih menarik.
Obligasi pun tidak otomatis menjadi pelindung portofolio seperti masa lalu, karena harga obligasi jatuh saat yield naik. Inilah inti “great bond selloff”: kerugian harga bisa menggerus portofolio konservatif, bahkan ketika kupon yang diterima terlihat lebih besar.
Data ketenagakerjaan yang lemah sempat menurunkan yield karena pasar menilai peluang kenaikan suku bunga The Fed mengecil. Namun reli yang cepat memudar menunjukkan satu hal: ketakutan terbesar investor bukan hanya kenaikan suku bunga tambahan, melainkan yield tinggi yang menetap.
Yield yang keras kepala juga memukul strategi lintas kelas aset, dari saham pertumbuhan hingga properti dan kredit korporasi. Biaya pendanaan naik, refinancing utang menjadi lebih mahal, dan perusahaan dipaksa menunda ekspansi atau memangkas belanja modal.
Tekanan tidak berhenti di perusahaan, karena rumah tangga ikut merasakan kenaikan suku bunga KPR, kartu kredit, dan pinjaman kendaraan. Jika biaya pinjaman menolak turun, konsumsi bisa mendingin perlahan tanpa perlu resesi dramatis, tetapi cukup untuk menekan laba emiten.
Pasar pada akhirnya menghadapi paradoks: yield tinggi menandakan ekonomi cukup kuat atau inflasi cukup bandel, tetapi yield tinggi juga memperketat kondisi keuangan. Karena itu, satu laporan pekerjaan yang lemah hanya memberi jeda, bukan mengubah cerita besar.
Wall Street selama ini cenderung mencari “narasi penyelamat” dari setiap rilis data, seolah satu angka dapat memulihkan keseimbangan. Padahal, pertanyaan paling penting kini lebih struktural: apakah dunia pasca-uang murah sudah permanen?
Jika yield 5% menjadi lantai baru, investor dipaksa menilai ulang asumsi lama tentang diversifikasi dan “buy the dip”. Strategi yang bergantung pada likuiditas murah dan leverage tinggi akan tampak rapuh, sementara disiplin arus kas dan kualitas neraca menjadi penentu.
Dalam konteks ini, peringatan terbesar bukan volatilitas harian, melainkan erosi pelan dari valuasi dan daya tahan bisnis. Pasar bisa terlihat tenang, tetapi biaya modal yang tinggi bekerja seperti pajak tak terlihat yang menggerus pertumbuhan.
Kelegaan singkat pada Jumat mengingatkan bahwa pasar bisa berayun cepat, tetapi rezim yield tinggi bergerak lebih lambat dan lebih menentukan. Pertanyaan “bagaimana jika biaya pinjaman tidak turun?” adalah ujian kedewasaan bagi investor dan pembuat kebijakan.
Jika jawabannya adalah “bertahan lebih lama dari perkiraan,” maka pemenangnya bukan yang paling cepat menebak arah The Fed, melainkan yang paling siap hidup dengan uang yang mahal. Pada akhirnya, mungkin inilah momen ketika pasar belajar lagi bahwa harga modal adalah cerita utama, bukan sekadar latar. (Orbit dari berbagai sumber, 4 Oktober 2026)