Bolsonaro, Pasar, dan Disiplin Fiskal Brasil Jelang Pemilu
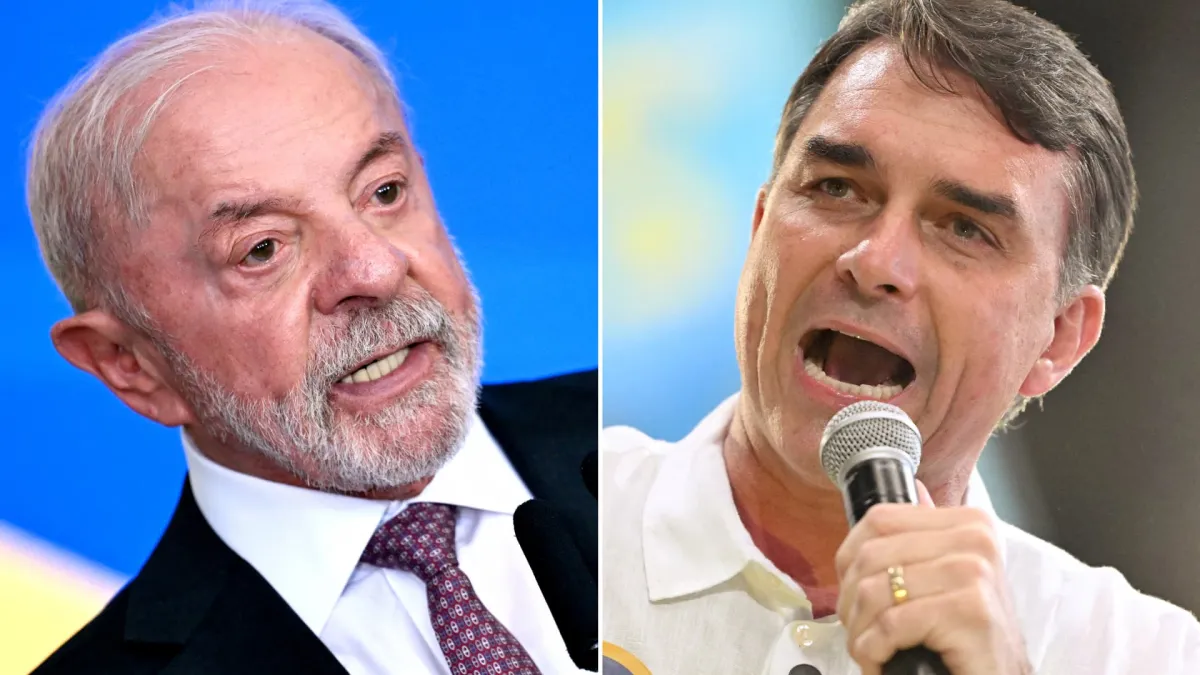
ORBITINDONESIA.COM – Bolsonaro jadi kandidat favorit pasar karena menjanjikan disiplin fiskal, sementara utang Brasil terus membengkak. Rasio utang terhadap PDB kini 81,9%, naik 10% sejak Lula menjabat, dan angka itu menjadi bahan bakar utama debat soal reformasi ekonomi Brasil.
Pasar keuangan membaca pemilu Brasil sebagai pertaruhan antara kesinambungan belanja sosial dan pengetatan anggaran. Sejumlah ekonom menilai Brasil membutuhkan penyesuaian fiskal besar agar utang publik tidak makin sulit dikendalikan.
Leonardo Porto, kepala ekonom Citi untuk Brasil, menyebut perlu “penyesuaian fiskal 3–3,5%” untuk menstabilkan utang terhadap PDB. Ia menekankan langkah itu tidak bisa mengandalkan solusi sekali jadi seperti privatisasi aset negara, melainkan harus bersifat permanen.
Masalahnya, ruang gerak pemerintah sangat sempit karena sekitar 90% anggaran bersifat wajib, sebagian diikat konstitusi. Di saat yang sama, beban pajak Brasil sudah 32%—tertinggi di Amerika Latin menurut OECD—sementara prospek pertumbuhan dinilai rendah.
Penyesuaian fiskal permanen berarti dua pilihan keras: memangkas belanja atau menaikkan pajak. Keduanya politis, mahal secara elektoral, dan berisiko memicu resistensi sosial, terutama ketika perekonomian tidak sedang melaju kencang.
JPMorgan melihat potensi besar jika Bolsonaro menang dan mampu mendorong “agenda reformasi yang kuat.” Bank itu merujuk periode reformasi saat ayahnya, Jair Bolsonaro, berkuasa pada 2016–2020 sebagai pembanding sentimen pasar.
Dalam periode tersebut, reformasi pensiun berhasil disahkan dan diklaim menghemat ratusan miliar dolar. Reformasi itu menetapkan usia pensiun minimum 65 tahun untuk pria dan 60 tahun untuk wanita, menggantikan skema lama yang memungkinkan pensiun di usia berapa pun setelah 35 tahun kerja bagi pria dan 30 tahun bagi wanita.
Dampaknya, rata-rata usia pensiun pria yang sebelumnya 56 tahun dan wanita 53 tahun menjadi sorotan sebagai sumber tekanan fiskal. JPMorgan mencatat, selama fase reformasi itu, imbal hasil obligasi 2 tahun Brasil turun mendekati 4,7% dan pasar saham menguat 130%.
Jika Brasil masuk lagi ke periode reformasi, analis JPMorgan memperkirakan suku bunga bisa turun ke level netral. Mereka menyebut 6% dalam istilah riil dan 10% dalam istilah nominal, serta memperkirakan potensi kenaikan MSCI Brazil di rentang 21% hingga 41%.
Valuasi juga diproyeksikan membaik karena forward P/E dapat naik dari 8,6 saat ini hingga 13,3, level yang terakhir terlihat pada 2020. Namun proyeksi itu mengandaikan reformasi benar-benar berjalan, bukan sekadar janji kampanye.
Untuk nilai tukar, JPMorgan menyebut hasilnya “bimodal.” USD/BRL diperkirakan bergerak ke 5,50 jika Lula menang dan 4,90 jika Bolsonaro menang, menandakan pasar mengaitkan kemenangan Bolsonaro dengan persepsi risiko fiskal yang lebih rendah.
Faktor penentu lain adalah komposisi parlemen karena pemilu juga memilih seluruh majelis rendah dan sepertiga majelis tinggi. Kemampuan presiden membangun koalisi akan menentukan apakah reformasi bisa lolos atau tersandera tarik-menarik kepentingan.
Manajer investasi Black Toro, Marengo, menambahkan konteks regional bahwa kemenangan kandidat pro-bisnis di Amerika Latin belakangan memicu reli aset. Ia mencontohkan kompresi premi risiko Kolombia “sekitar 200 poin” dan reli serupa yang pernah terjadi di Peru, meski ia mengingatkan sebagian optimisme sudah “terharga” di Brasil.
Risiko eksternal juga tidak kecil karena kenaikan suku bunga global kerap memukul pasar negara berkembang. Untuk Amerika Latin, fenomena cuaca El Niño berpotensi merusak panen dan menekan eksportir pertanian, yang pada akhirnya dapat memukul neraca perdagangan dan penerimaan negara.
Pasar tampak menyukai Bolsonaro bukan karena romantisme ideologi, melainkan karena logika angka. Dengan utang 81,9% PDB dan ruang fiskal yang sempit, disiplin anggaran menjadi bahasa yang paling mudah dipahami investor.
Namun narasi “reformasi menyelamatkan” sering mengabaikan biaya sosial jangka pendek yang nyata. Pemangkasan belanja atau kenaikan pajak bisa menekan konsumsi, memicu ketidakpuasan, dan memperdalam polarisasi, sehingga stabilitas politik justru melemah.
Di sisi lain, menunda penyesuaian fiskal juga bukan kebijakan tanpa konsekuensi. Jika utang terus naik dan premi risiko melebar, suku bunga dapat bertahan tinggi, investasi tertahan, dan ruang belanja sosial justru makin tercekik oleh biaya bunga.
Karena itu, pertanyaannya bukan sekadar siapa yang menang, melainkan apakah pemenang sanggup mengeksekusi reformasi yang kredibel dan adil. Reformasi yang hanya mengandalkan privatisasi atau langkah temporer berisiko menjadi kosmetik yang menunda krisis, bukan mencegahnya.
Komposisi parlemen menjadi ujian paling konkret bagi janji kampanye. Tanpa dukungan legislatif, proyeksi pasar tentang penurunan yield, penguatan saham, dan apresiasi real Brasil bisa berubah menjadi kekecewaan yang cepat.
Pemilu Brasil kali ini memperlihatkan bagaimana demokrasi dan pasar saling menekan dalam satu arena. Investor menuntut disiplin fiskal permanen, sementara publik menuntut perlindungan sosial yang tidak boleh dikorbankan begitu saja.
Jika reformasi hanya dipahami sebagai angka-angka di neraca, ia akan kehilangan legitimasi dan mudah runtuh. Jika reformasi dipahami sebagai kontrak sosial baru yang transparan, beban dan manfaatnya bisa dibagi lebih adil.
Pada akhirnya, Brasil sedang memilih bukan hanya presiden, tetapi juga definisi “keberlanjutan” yang ingin mereka pertahankan. Apakah negara itu akan menemukan jalan tengah antara kredibilitas fiskal dan keadilan sosial, atau kembali terjebak dalam siklus janji, resistensi, dan utang yang terus menanjak? (Orbit dari berbagai sumber, 5 Oktober 2026)