
SIM Keuangan Madrasah: Transparansi BOS dengan Aplikasi Keuangan Sekolah
ORBITINDONESIA.COM – SIM Keuangan madrasah kerap dibicarakan saat laporan BOS menumpuk dan audit mendekat. Di banyak sekolah, pembayaran masih dicatat di buku, rekap BOS disusun manual, lalu laporan baru dirapikan ketika pemeriksa datang.
Kebiasaan ini terasa “aman” karena uang masuk-keluar tercatat, tetapi jejak audit lemah dan salah hitung mudah terjadi. Di titik ini, Sistem Informasi Manajemen Keuangan (SIMKeu) menawarkan jalan keluar yang lebih akurat dan dapat dipertanggungjawabkan.
Masalah utamanya bukan sekadar kertas versus digital, melainkan akuntabilitas. Laporan keuangan pendidikan dituntut tepat waktu, rapi, dan mudah ditelusuri, sementara pencatatan manual sering tidak menyediakan audit trail yang kuat.
Dalam konteks madrasah, arus dana juga berlapis, mulai dari SPP, uang pembangunan, BOS, hingga honor guru. Ketika semua itu ditangani dengan tabel tangan, risiko salah klasifikasi dan keterlambatan pelaporan meningkat.
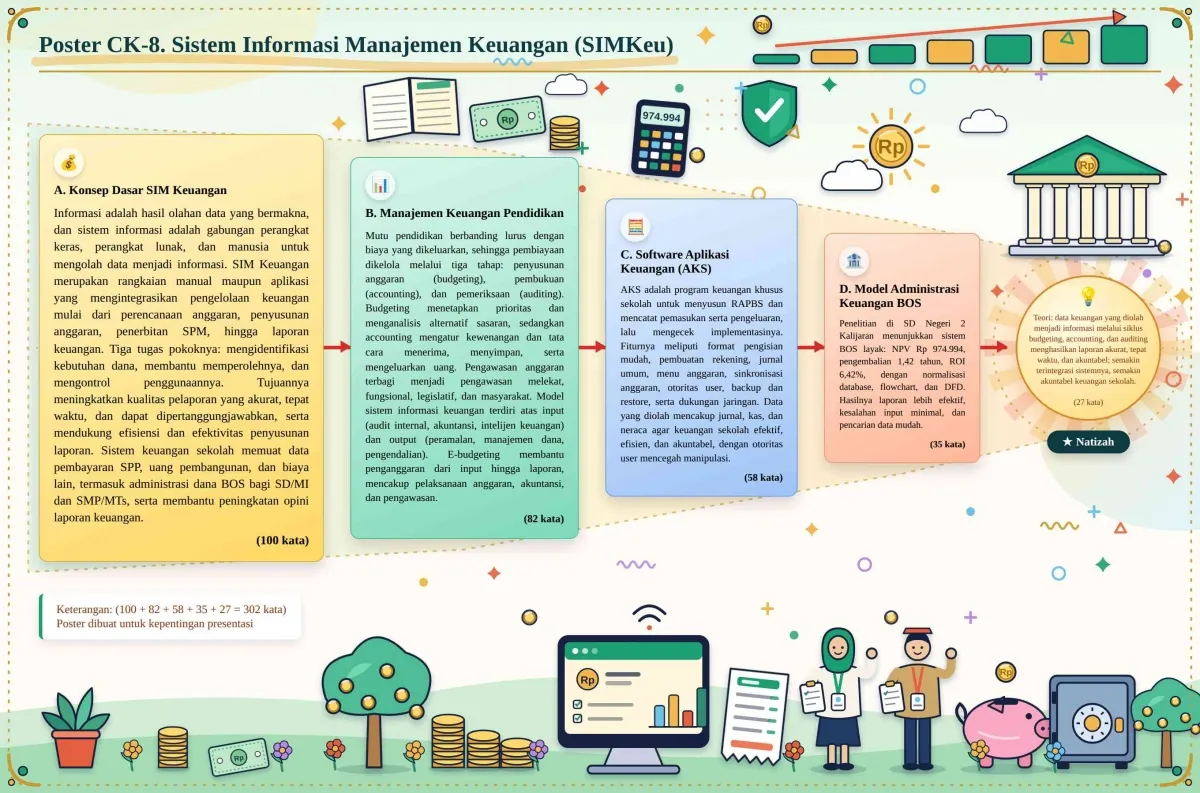
Kerangka SIMKeu menempatkan pengelolaan keuangan sebagai sistem terpadu dari perencanaan sampai pelaporan. Rujukan konseptualnya, seperti dikutip dari Burch (dalam Jogiyanto), menekankan desain sistem sebagai proses menyatukan elemen-elemen terpisah menjadi satu kesatuan fungsional untuk mendukung keputusan.
SIM Keuangan pada dasarnya mengikat tiga tahap manajemen keuangan: penganggaran, akuntansi, dan audit. Penganggaran menentukan arah, akuntansi memastikan semua transaksi tertangkap rapi, dan audit menguji kepatuhan serta kewajaran.
Pengawasan anggaran juga tidak tunggal, karena ada pengawasan internal, fungsional, legislatif, hingga kontrol publik. Dalam model sistem informasi, masukan dapat berupa audit internal dan data akuntansi, sedangkan keluarannya berupa peramalan, pengelolaan dana, dan kontrol.
Di lapangan, perangkat lunak menjadi mesin utama integrasi, dan artikel ini menyebut Aplikasi Keuangan Sekolah (AKS) sebagai contoh. Fitur yang disorot mencakup akun atau kategori, buku besar, modul anggaran, rekonsiliasi budget versus realisasi, kontrol akses, hingga backup-restore dan dukungan jaringan.
Rangkaian fitur itu penting karena pelaporan BOS menuntut konsistensi kategori belanja dan bukti yang mudah ditarik kapan saja. Jika akses pengguna diatur dan data dibackup, madrasah tidak bergantung pada satu bendahara atau satu laptop.
Artikel juga menyinggung model administrasi BOS yang lebih formal melalui desain basis data yang dinormalisasi. Tabel yang disebut antara lain jenis belanja, rincian belanja, kas, APBS, RAPB, dan BKU, yang pada akhirnya menghasilkan laporan dan kuitansi resmi.
Aspek kelayakan ekonomi ikut dipakai untuk menguatkan argumen adopsi sistem. Riset Angga Sultoni (2011) yang dikutip menyatakan NPV melampaui standar, payback period 1,42 tahun, dan ROI 6,42 persen, sehingga investasi aplikasi dinilai layak.
Namun angka kelayakan tidak otomatis menjamin keberhasilan implementasi. Keberhasilan SIMKeu bergantung pada disiplin input, standar akun yang konsisten, dan pelatihan pengguna agar data yang masuk tidak “sekadar digital” tetapi benar secara akuntansi.
SIM Keuangan sering dipahami sebagai alat pencatat, padahal ia seharusnya menjadi mekanisme kontrol. Jika sekolah hanya memindahkan kebiasaan lama ke layar, maka kesalahan lama tetap hidup, hanya saja tampil lebih rapi.
Masalah paling sensitif adalah budaya “laporan saat audit” yang membuat keuangan reaktif. SIMKeu menuntut perubahan perilaku, yakni pembukuan harian, rekonsiliasi berkala, dan keberanian membuka data untuk ditinjau pimpinan serta komite.
Di sisi lain, digitalisasi juga membawa risiko baru, seperti ketergantungan pada operator dan keamanan data. Karena itu, fitur login, penguncian saat idle, serta pembagian hak akses harus diperlakukan sebagai standar, bukan pelengkap.
Transparansi BOS tidak boleh berhenti pada kemampuan mencetak BKU. Transparansi berarti publik bisa memahami logika belanja, dan madrasah mampu menjelaskan keputusan anggaran secara masuk akal, bukan sekadar menunjukkan angka.
Pada akhirnya, SIM Keuangan madrasah adalah kerangka kerja, bukan hanya aplikasi. Ia memadukan konsep, tahapan pengelolaan, perangkat lunak seperti AKS, dan model administrasi BOS agar pelaporan lebih cepat, akurat, dan dapat ditelusuri.
Jika madrasah ingin dipercaya, ia perlu membangun kebiasaan yang membuat audit menjadi rutinitas, bukan momok. Pertanyaannya sederhana tetapi menentukan: apakah kita siap mengelola uang pendidikan sebagai amanah harian, bukan pekerjaan musiman saat pemeriksa datang? (Orbit dari berbagai sumber, 18 November 2026)








