
Strategi Investasi Orang Kaya: Diversifikasi, Aturan 20%, Warisan
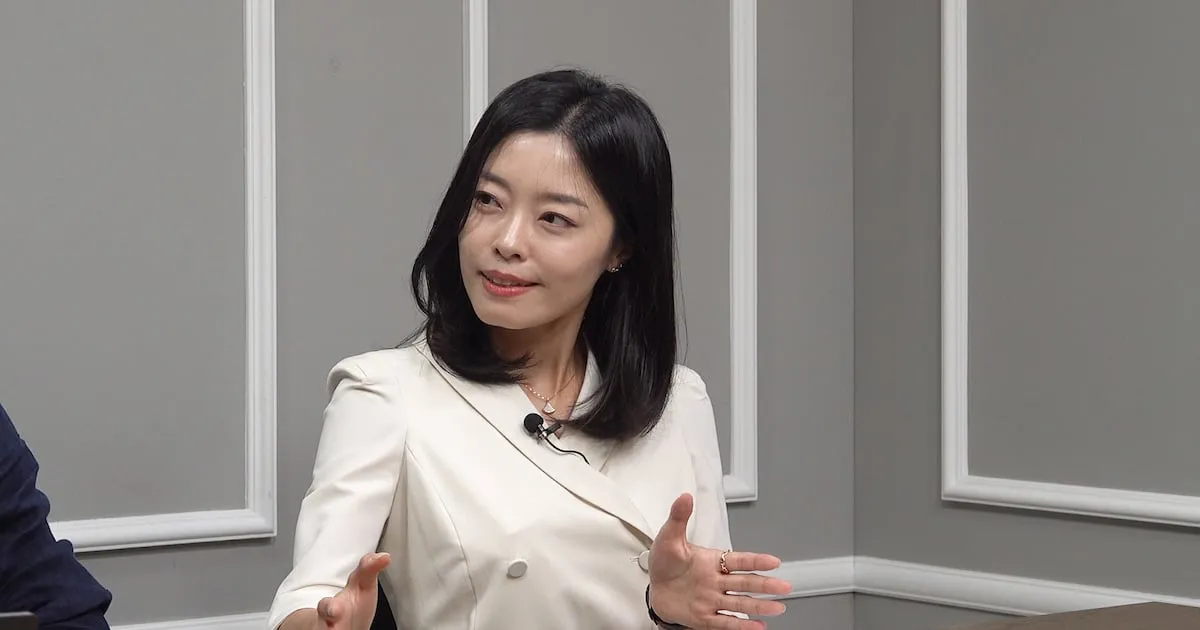
ORBITINDONESIA.COM – Strategi investasi orang kaya kerap terdengar glamor, padahal intinya justru bertahan hidup: jangan sampai portofolio ambruk. Dalam tayangan YouTube Chosun Ilbo Money “Retirement School” (9 Oktober), Min Se-jin dari Shinhan Bank menegaskan, “asset management for the wealthy is a game of survival, not returns.”
Di banyak negara, termasuk Korea Selatan, jurang kekayaan melebar dan biaya hidup menekan kelas menengah. Pada saat yang sama, pasar saham bisa euforia lalu jatuh, sementara properti makin sulit dicairkan cepat tanpa diskon besar.
Di konteks ini, publik sering bertanya keyword yang sama: strategi investasi orang kaya itu seperti apa, bagaimana diversifikasi portofolio dilakukan, dan bagaimana perencanaan pensiun serta warisan dimatangkan. Jawaban Min memberi potret yang dingin, teknis, dan sangat disiplin.
Min membedakan psikologi investor biasa dan high-net-worth individuals. Saat investor ritel memikirkan “melipatgandakan” 1 miliar won, kelompok kaya memikirkan “diversifikasi dan meminimalkan pajak.”
Komposisi aset yang ia sebutkan juga menegaskan pola lama namun adaptif. Umumnya 50–60% ada di real estate dan 30–40% di aset finansial, tetapi tahun ini sebagian menaikkan porsi aset berisiko (saham/ETF) menjadi 40–50% karena pasar bullish dan beban pajak pemilik banyak rumah.
Di sisi portofolio, mereka menghindari konsentrasi meski ada sektor yang sedang “panas” seperti semikonduktor. Mereka menyebar lewat OCIO fund yang mengalokasikan lintas aset, long-short fund untuk meredam volatilitas, serta high-dividend ETF sebagai jangkar arus kas.
Bagian paling menarik adalah disiplin mekanis yang disebut “aturan ±20%.” Jika harga naik 20% dari harga beli, mereka punya kriteria jual; jika turun 20%, mereka punya kriteria cut loss, supaya emosi tidak mengambil alih.
Ini terasa kontras dengan budaya “diamond hands” di media sosial yang sering memuja menahan rugi tanpa batas. Min justru menekankan kebiasaan: beli saham berkualitas, tahan jangka panjang, dan kurangi transaksi harian.
Untuk ritel, ia menawarkan versi yang lebih realistis bernama “mini-rebalancing.” Rasio target diperbaiki lewat arus dana baru seperti dana pensiun atau dana jatuh tempo, bukan lewat menjual aset yang sedang turun.
Di ranah perencanaan warisan dan hibah, Min menyebut dua prinsip: diversifikasi waktu dan mendahulukan aset yang berpotensi naik. Ia mendorong hibah sedini mungkin dengan memanfaatkan pembebasan pajak hadiah 10 tahunan, misalnya 600 juta won untuk pasangan dan 50 juta won untuk anak dewasa, plus insentif pernikahan/kelahiran hingga 100 juta.
Detail valuasi juga penting untuk strategi. Uang tunai dinilai pada nilai nominal, sementara saham tercatat dinilai dari rata-rata harga dua bulan sebelum dan sesudah tanggal hibah, sehingga transfer saat undervalued bisa lebih efisien.
Masalah terbesar sering bukan “berapa kaya,” melainkan “seberapa likuid.” Pajak warisan harus dibayar dalam enam bulan setelah kematian, sehingga aset tidak likuid seperti properti atau saham non-listed bisa memaksa fire sale.
Min menyarankan menyiapkan likuiditas 30–50% terhadap estimasi kewajiban pajak. Ia juga menyinggung whole-life insurance dengan skema pemegang polis anak berpenghasilan dan tertanggung orang tua, agar manfaat asuransi tidak dihitung sebagai harta warisan.
Ia memberi contoh tajam tentang properti sewa atas nama orang tua. Pendapatan sewa bisa tergerus pajak dan iuran kesehatan sekitar 30%, lalu setengah sisanya “hilang” lagi oleh pajak warisan, sehingga ahli waris hanya menerima sekitar 35% dari sewa awal.
Karena itu ia menyebut “pro tip” yang terdengar sederhana namun strategis: hadiahkan bangunan dulu, bukan tanahnya. Untuk “mini building” tua dengan nilai bangunan rendah tetapi nilai tanah tinggi, anak menjadi pemilik bangunan dengan pajak hadiah lebih kecil, menerima sewa, lalu menabung untuk membeli tanah atau membayar pajak warisan.
Pelajaran paling keras dari strategi investasi orang kaya adalah: mereka tidak berjudi dengan masa depan, mereka mengelola risiko seperti ancaman eksistensial. Aturan ±20% bukan sekadar angka, melainkan pagar psikologis yang menolak romantisasi “balas dendam pasar.”
Namun ada sisi yang patut dikritisi secara sosial. Ketika optimasi pajak dan desain warisan makin canggih, ketimpangan bisa menjadi lebih “lengket” karena kekayaan tidak hanya tumbuh, tetapi juga makin mudah diwariskan dengan efisien.
Di sisi lain, menyalahkan individu kaya saja juga menyederhanakan persoalan. Sistem pajak, insentif, dan struktur aset seperti dominasi real estate membuat orang rasional memilih strategi yang mengurangi friksi, meski dampaknya bisa memperlebar jurang.
Bagi publik, inti yang bisa ditiru bukan instrumen mahalnya, melainkan kebiasaannya. Diversifikasi, disiplin cut loss, dan rebalancing berbasis arus dana baru adalah praktik yang dapat dilakukan bahkan dengan portofolio kecil.
Yang tidak boleh ditiru adalah ilusi bahwa “kaya” berarti selalu benar membaca pasar. Bahkan kelompok kaya pun mengakui pasar tidak selalu naik, sehingga tujuan utama mereka adalah tidak kalah telak.
Strategi investasi orang kaya, jika diringkas, bukan soal mencari cerita kemenangan, melainkan mencegah cerita kehancuran. Mereka menukar sensasi return besar dengan ketenangan sistem, dari diversifikasi portofolio hingga likuiditas pajak warisan.
Pertanyaan yang tersisa bagi pembaca adalah sederhana namun menentukan: apakah Anda sedang mengejar hasil, atau sedang membangun ketahanan. Di era volatilitas dan biaya hidup tinggi, mungkin yang paling “kaya” adalah mereka yang tidak dipaksa menjual asetnya saat keadaan paling buruk. (Orbit dari berbagai sumber, 12 November 2026)








