Yield Treasury 10 Tahun Naik: Kredit Rumah dan Cicilan Makin Berat
ORBITINDONESIA.COM – Yield Treasury 10 tahun menanjak ke level tertinggi dalam puluhan tahun, dan dampaknya merembet cepat ke bunga KPR, kredit mobil, hingga utang mahasiswa. Ketika pasar kembali takut pada inflasi, dompet konsumen bisa menjadi korban pertama.
Kenaikan yield obligasi pemerintah AS bertenor panjang bukan sekadar berita pasar modal. Yield 10-year Treasury adalah patokan utama yang ikut menentukan harga uang di kehidupan sehari-hari, terutama suku bunga KPR, kredit kendaraan, dan pinjaman pendidikan.
Ketika yield naik, bank dan lembaga pembiayaan biasanya menaikkan bunga untuk menutup biaya pendanaan yang lebih mahal. Akibatnya, cicilan bulanan bisa membengkak, bahkan tanpa konsumen merasa sedang mengambil keputusan finansial baru.
Gelombang terbaru dipicu oleh kekhawatiran inflasi yang “kambuh” dan ekspektasi suku bunga tinggi bertahan lebih lama. Pasar membaca sinyal bahwa biaya hidup belum jinak, dan investor meminta imbal hasil lebih besar untuk memegang obligasi jangka panjang.
Secara mekanisme, yield obligasi naik ketika harga obligasi turun, dan harga turun saat investor menuntut kompensasi lebih tinggi atas risiko inflasi dan ketidakpastian kebijakan. Pada titik ini, yield tenor panjang yang menyentuh level multi-dekade menjadi semacam “pajak tak terlihat” bagi peminjam.
Patokan 10-year Treasury sering menjadi referensi bagi mortgage rate di AS, terutama KPR fixed-rate 30 tahun yang bergerak searah dengan yield jangka panjang. Ketika benchmark ini naik, selisih (spread) lembaga keuangan biasanya tetap, sehingga bunga KPR ikut terdorong.
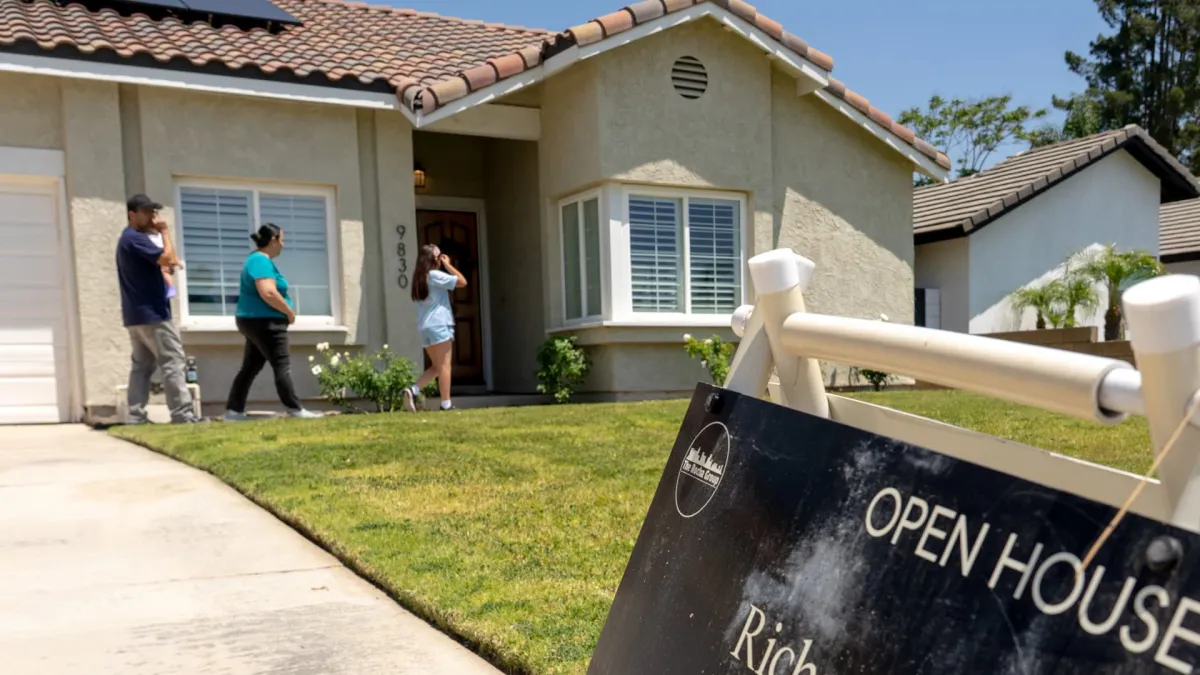
Efeknya konkret karena KPR adalah pembelian terbesar rumah tangga. Kenaikan kecil pada bunga dapat mengubah kemampuan beli, memperkecil plafon pinjaman, dan memaksa calon pembeli menunda transaksi atau menurunkan target rumah.
Dampak serupa terjadi pada kredit mobil dan pembiayaan konsumsi lain yang sensitif terhadap biaya dana. Ketika yield obligasi pemerintah naik, obligasi korporasi dan sekuritisasi pembiayaan ikut menyesuaikan, sehingga bunga yang ditawarkan ke konsumen cenderung lebih tinggi.
Pinjaman pendidikan juga tidak kebal, terutama untuk skema yang bunganya mengacu pada benchmark pasar atau mengalami penyesuaian periodik. Untuk sebagian peminjam, kenaikan dapat terasa “seketika” jika produk kreditnya berbunga mengambang atau memasuki masa reset.
Dalam beberapa kasus, konsumen bisa melihat cicilan naik segera, misalnya pada adjustable-rate mortgage (ARM), kartu kredit berbasis suku bunga mengambang, atau pinjaman yang klausulnya memungkinkan penyesuaian cepat. Di sisi lain, peminjam berbunga tetap memang terlindungi, tetapi calon peminjam baru menghadapi harga uang yang lebih mahal.
Yang sering luput, yield tinggi juga memengaruhi perilaku ekonomi secara luas. Perusahaan menunda ekspansi karena biaya pinjaman naik, dan rumah tangga menahan belanja karena cicilan menyedot ruang konsumsi.
Rantai ini dapat memperlambat pertumbuhan, tetapi paradoksnya bisa juga menahan inflasi lewat permintaan yang melemah. Artinya, yield tinggi adalah “rem” yang bekerja lewat jalur paling sensitif: kredit.
Masalahnya bukan sekadar angka yield, melainkan siapa yang menanggung bebannya. Ketika pasar menuntut imbal hasil lebih tinggi, biaya itu pada akhirnya diteruskan ke peminjam ritel yang tidak punya ruang tawar.
Di sini terlihat ketimpangan: investor bisa memilih menunggu, memindahkan aset, atau memegang kas. Sementara keluarga yang butuh rumah, kendaraan untuk bekerja, atau biaya kuliah, sering tak punya opsi selain menerima bunga yang lebih tinggi.
Ketakutan inflasi memang rasional, tetapi respons pasar bisa berlebihan ketika narasi “higher for longer” menjadi dogma. Yield yang melonjak dapat menciptakan lingkaran tekanan baru, karena biaya hidup naik bukan hanya dari harga barang, melainkan dari harga utang.
Kita juga perlu jujur bahwa kebijakan moneter tidak bekerja di ruang hampa. Ketika benchmark kredit menanjak, dampak sosialnya muncul dalam bentuk keterjangkauan perumahan yang makin buruk dan mobilitas sosial yang tersendat.
Dalam kondisi seperti ini, literasi keuangan menjadi pertahanan pertama, namun tidak cukup. Tanpa perbaikan pasokan perumahan, transparansi biaya kredit, dan perlindungan konsumen untuk produk berbunga mengambang, “pasar” akan terus memindahkan risiko ke rumah tangga.
Yield Treasury 10 tahun yang menembus puncak multi-dekade adalah sinyal bahwa inflasi masih menghantui, dan harga uang sedang naik. Namun bagi banyak orang, sinyal itu berubah menjadi cicilan yang lebih berat dan pilihan hidup yang makin sempit.
Pertanyaannya, apakah kita akan terus menerima kenaikan biaya kredit sebagai konsekuensi teknis yang tak terhindarkan. Atau kita mulai melihatnya sebagai isu publik yang menentukan akses rumah, pendidikan, dan masa depan kelas menengah.
Di tengah ketidakpastian ini, keputusan finansial paling bijak mungkin bukan mengejar utang baru, melainkan menilai ulang kebutuhan, risiko bunga, dan daya tahan anggaran. Sebab ketika benchmark bergerak, yang diuji bukan hanya pasar, tetapi juga ketahanan rumah tangga. (Orbit dari berbagai sumber, 8 Oktober 2026)