Hedge Fund Christopher Hohn Taruh $636 Juta di Hotel Mewah Italia
ORBITINDONESIA.COM – Hedge fund Sir Christopher Hohn menempatkan investasi sekitar US$636 juta pada pinjaman hotel ultra-mewah di Italia, bertaruh bahwa tarif kamar akan terus naik. Langkah ini menunggangi ledakan “luxury tourism” di lokasi langka seperti Venesia, Capri, Danau Como, dan Milan.
(Orbit dari berbagai sumber, 6 Oktober 2026)
Nama Hohn dikenal lewat taruhan besar pada saham seperti Alphabet, GE Aerospace, dan Vinci melalui The Children’s Investment Fund (TCI). Namun surat investor yang dilihat Financial Times menunjukkan ada potongan portofolio master fund US$77 miliar yang diarahkan ke utang real estat, terutama hotel mewah Italia.
Ini bukan pembelian hotel secara langsung, melainkan eksposur lewat potongan pinjaman yang diatur perusahaan private credit pimpinan Martin Frass-Ehrfeld. TCI memiliki saham di firma tersebut, dan Hohn duduk di komite investasinya.
(Orbit dari berbagai sumber, 6 Oktober 2026)
Posisi terbesar TCI adalah sekitar US$392 juta pada pinjaman Hotel Danieli di Venesia, bangunan Gotik abad ke-15 yang menghadap laguna. Hotel ini direnovasi besar setelah operatornya berganti dari Marriott ke Four Seasons pada 2022, dengan penyelesaian ditargetkan tahun depan.
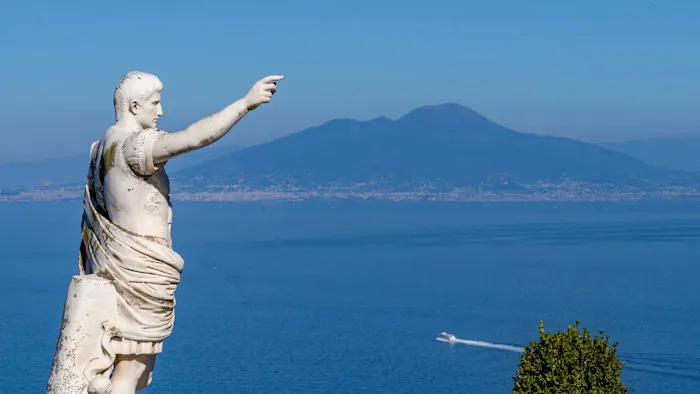
TCI juga tercatat memiliki porsi pada pinjaman US$132 juta untuk Hotel Caesar Augustus di Capri, US$74 juta untuk Six Senses di Danau Como, dan US$38 juta untuk Mandarin Oriental di Milan. Di luar Italia, ada eksposur US$62 juta pada pembiayaan Six Senses di Ibiza, dan seluruh aset itu dimiliki Gruppo Statuto.
Taruhan utamanya jelas: “pricing power” di lokasi yang nyaris tak bisa ditiru. Cushman & Wakefield mencatat revenue per available room (RevPAR) Italia naik 53% dari 2019 hingga akhir 2025, tercepat di Eropa, dengan pendorong utama segmen bintang lima.
Kenaikan RevPAR memberi bantalan bagi kreditur, karena arus kas operasional hotel menjadi sumber pembayaran bunga dan pokok. Dalam konteks utang, “kamar yang makin mahal” sering lebih penting daripada “hotel yang makin terkenal”.
Kelangkaan suplai memperkuat logika ini, karena banyak aset adalah palazzo bersejarah, bekas biara, atau bangunan ikonik di Roma, Milan, dan Venesia. Aturan tata ruang yang ketat dan minimnya lahan cocok membuat ekspansi lebih sering terjadi lewat konversi dan peningkatan properti yang sudah ada.
Namun pasar tidak bergerak satu arah, karena gelombang pembukaan hotel mewah baru mulai mengejar permintaan. Tahun lalu ada pembukaan Rocco Forte’s The Carlton di Milan dan Orient Express La Minerva di Roma, lalu Corinthia Rome dibuka Februari, sementara Bauer Hotel Venesia bersiap kembali dengan merek Rosewood.
Jika suplai bertambah cepat, “scarcity premium” bisa menipis dan menekan tarif kamar, terutama di musim sepi. Dalam skenario itu, pinjaman yang diasumsikan aman karena harga kamar terus naik dapat menghadapi uji ketahanan.
(Orbit dari berbagai sumber, 6 Oktober 2026)
Keputusan Hohn memperluas strategi “monopoli dan duopoli” ke hotel mewah terasa konsisten, karena lokasi-lokasi tertentu memang berfungsi seperti monopoli geografis. Anda tidak bisa “menciptakan” Venesia kedua, dan Anda tidak bisa menggandakan Capri tanpa merusak daya tariknya.
Tetapi ada sisi lain yang jarang dibahas, yakni finansialisasi pariwisata kelas atas melalui skema utang. Ketika hotel bersejarah diperlakukan sebagai mesin yield, tekanan untuk menaikkan tarif bisa menjadi struktur permanen, bukan sekadar respons musiman.
Model ini juga menciptakan ketergantungan pada arus wisatawan super-kaya, yang sangat sensitif terhadap geopolitik, nilai tukar, dan persepsi keamanan. Jika selera perjalanan elite berubah, maka “pricing power” yang dipuja dapat berubah menjadi “pricing rigidity” yang menyulitkan.
Di sisi lain, investor punya argumen kuat: mereka membiayai renovasi besar yang menjaga bangunan warisan tetap hidup dan terawat. Namun pertanyaan publik tetap relevan, yakni siapa yang pada akhirnya menikmati kota dan sejarah, jika pintu-pintu terbaiknya terkunci oleh harga.
(Orbit dari berbagai sumber, 6 Oktober 2026)
Investasi US$636 juta TCI pada pinjaman hotel ultra-mewah Italia memperlihatkan bagaimana hedge fund mencari “kepastian” dalam kelangkaan dan gengsi. Data RevPAR yang melonjak 53% sejak 2019 sampai 2025 memberi dasar rasional, tetapi ekspansi merek-merek besar bisa menguji asumsi kelangkaan itu.
Taruhan Hohn pada pricing power mungkin benar untuk beberapa alamat yang tak tergantikan, tetapi pasar pariwisata selalu punya siklus dan kejutan. Pada akhirnya, pertanyaan yang tersisa bukan hanya soal imbal hasil, melainkan soal masa depan kota-kota ikonik ketika kemewahan menjadi komoditas utang.
(Orbit dari berbagai sumber, 6 Oktober 2026)