Wealth Management Modern: Tata Kelola Keluarga dan Diversifikasi Global
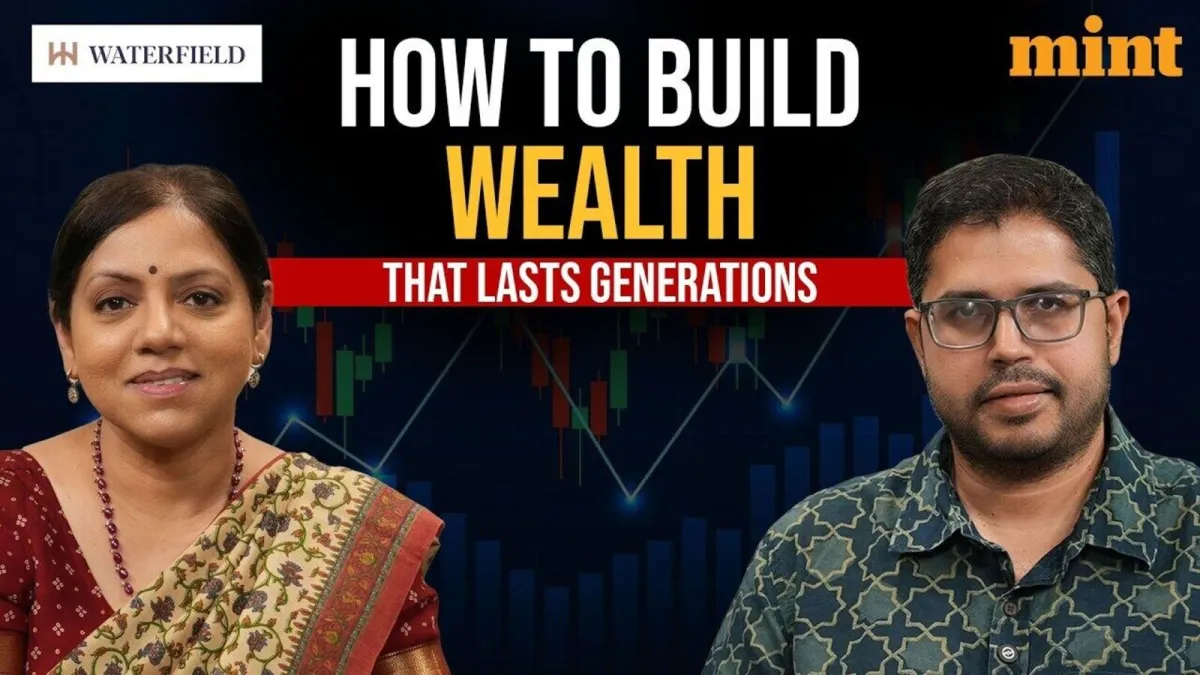
ORBITINDONESIA.COM – Wealth management kini tidak lagi cukup diukur dari imbal hasil portofolio jangka pendek, karena keluarga kaya menghadapi persoalan yang lebih rumit: tata kelola, transisi generasi, dan identitas nilai. Soumya Rajan, pendiri Waterfield Advisors, menegaskan bahwa advisory sejati bekerja di wilayah keputusan hidup, bukan sekadar memilih produk investasi. (Orbit dari berbagai sumber, 3 Oktober 2026)
Selama bertahun-tahun, wealth management kerap dipersempit menjadi urusan “produk terbaik” dan grafik performa yang naik-turun. Penyederhanaan ini membuat banyak keluarga kaya rentan salah langkah saat menghadapi warisan, konflik internal, atau perubahan kepemimpinan. (Orbit dari berbagai sumber, 3 Oktober 2026)
Rajan, yang memulai karier di perbankan korporasi Mumbai pada era ledakan IPO 1990-an, melihat pola yang berulang. Ketika uang tumbuh cepat, keputusan keluarga sering tertinggal, dan struktur pengambilan keputusan tidak ikut matang. (Orbit dari berbagai sumber, 3 Oktober 2026)
Dalam podcast Let’s Mint Money bersama Mint dan Waterfield Advisors, Rajan menyebut mandat penasihat jauh melampaui return. “It is not always about investments… governance structures, stewardship, family values,” katanya, menempatkan tata kelola sebagai fondasi ketahanan kekayaan. (Orbit dari berbagai sumber, 3 Oktober 2026)
Di level portofolio, Rajan mengingatkan satu hal klasik yang sering diabaikan saat pasar sedang bising: asset allocation lebih menentukan daripada mengejar produk yang sedang tren. Ia menilai fase bull run multi-tahun telah bergeser ke konsolidasi, sehingga disiplin alokasi menjadi penentu daya tahan. (Orbit dari berbagai sumber, 3 Oktober 2026)
Logikanya sederhana, tetapi tidak mudah dijalankan ketika euforia memuncak. Portofolio yang menyeimbangkan ekuitas dengan komoditas seperti emas atau perak, serta instrumen seperti REITs, cenderung lebih terlindungi saat saham melemah. (Orbit dari berbagai sumber, 3 Oktober 2026)
Rajan menggarisbawahi tantangan psikologisnya, karena alokasi yang benar sering tampak “kontraintuisi” bagi klien. “As an adviser, you have to stick to your guns,” ujarnya, menekankan pentingnya pendampingan ketika pasar membuat investor ingin melompat-lompat. (Orbit dari berbagai sumber, 3 Oktober 2026)
Di luar India, diversifikasi global menjadi sub-keyword yang makin dicari, terutama saat risiko domestik dan inflasi menggerus daya beli. Waterfield mendorong diversifikasi lintas geografi untuk menurunkan home-country bias dan membuka akses ke megatren global. (Orbit dari berbagai sumber, 3 Oktober 2026)
Rajan menyebut tema seperti AI hardware, robotika, dan teknologi transisi energi sebagai contoh peluang yang lebih mudah diakses lewat pasar global. Eksekusinya bisa melalui Liberalised Remittance Scheme (LRS) atau rute Overseas Portfolio Investment (OPI) via GIFT City, menyasar pasar AS, Jepang, dan Asia Timur. (Orbit dari berbagai sumber, 3 Oktober 2026)
Strategi ini diperkuat lewat kemitraan Waterfield dengan Zephyr Management berbasis AS untuk rancangan eksposur global yang lebih terukur. Kombinasi “core global equity” dan “targeted megatrends” diposisikan sebagai cara merapikan ekspektasi, bukan sekadar mengejar cerita besar. (Orbit dari berbagai sumber, 3 Oktober 2026)
Alternatif investasi juga menjadi pilar baru, terutama bagi keluarga yang membutuhkan arus kas dan proteksi volatilitas. Rajan menyoroti private credit sebagai instrumen berstruktur fleksibel, dengan yield yang dipetakan sesuai toleransi risiko. (Orbit dari berbagai sumber, 3 Oktober 2026)
Ia menyebut performing credit biasanya menargetkan 12–15%, sementara distressed credit bisa mencapai 18–20%. Angka ini menarik, tetapi juga mengandung pesan tersirat: imbal hasil tinggi menuntut disiplin seleksi, struktur perjanjian, dan manajemen risiko gagal bayar. (Orbit dari berbagai sumber, 3 Oktober 2026)
Untuk pertumbuhan ekuitas jangka panjang, private equity dan venture capital menawarkan akses ke fase pertumbuhan sebelum perusahaan masuk bursa. Rajan menilai co-investment efektif karena investor lebih kecil bisa “menumpang” due diligence institusional, tata kelola kursi, dan proteksi exit yang dinegosiasikan fund utama. (Orbit dari berbagai sumber, 3 Oktober 2026)
Di sisi domestik, Rajan menanggapi keluarnya Foreign Portfolio Investors (FPI) dari India sebagai rotasi modal yang dipicu momentum AI global dan reweighting indeks ke Taiwan serta Korea Selatan. Penjelasan ini penting karena menempatkan arus keluar sebagai dinamika global, bukan vonis atas fundamental India semata. (Orbit dari berbagai sumber, 3 Oktober 2026)
Ia tetap optimistis pada lintasan struktural India, dengan konsumsi yang didorong aspirasi kota tier-two dan tier-three. Penopangnya adalah “financialisation of savings” yang semakin cepat, tercermin dari arus SIP bulanan yang ia sebut melampaui US$3 miliar serta ekosistem reksa dana yang membesar. (Orbit dari berbagai sumber, 3 Oktober 2026)
Pernyataan Rajan terdengar seperti koreksi atas industri yang terlalu sering menjual “jawaban cepat” untuk persoalan yang sebetulnya sosial dan lintas generasi. Ketika wealth management disamakan dengan memilih produk, keluarga kehilangan ruang untuk membahas konflik, tujuan, dan batas kewenangan. (Orbit dari berbagai sumber, 3 Oktober 2026)
Namun, narasi “governance dan stewardship” juga bisa menjadi jargon jika tidak diterjemahkan menjadi mekanisme nyata. Keluarga butuh aturan tertulis, forum keputusan, dan rencana suksesi, bukan sekadar sesi presentasi portofolio yang rapi. (Orbit dari berbagai sumber, 3 Oktober 2026)
Diversifikasi global terdengar ideal, tetapi publik perlu paham bahwa akses lintas negara membawa risiko regulasi, pajak, kurs, dan biaya yang tidak kecil. Karena itu, diversifikasi seharusnya bukan pelarian dari pasar domestik, melainkan desain risiko yang sadar dan terukur. (Orbit dari berbagai sumber, 3 Oktober 2026)
Begitu pula private credit dan distressed credit, yang sering tampak seperti “mesin yield” di brosur pemasaran. Imbal hasil 12–20% hanya masuk akal bila investor memahami illiquidity, kualitas agunan, senioritas klaim, dan skenario restrukturisasi saat krisis. (Orbit dari berbagai sumber, 3 Oktober 2026)
Optimisme pada SIP domestik juga perlu dibaca dengan kepala dingin. Arus SIP yang stabil bisa menjadi bantalan, tetapi tidak otomatis menghapus risiko valuasi tinggi, tekanan biaya komoditas, atau perlambatan laba, sehingga disiplin alokasi tetap wajib. (Orbit dari berbagai sumber, 3 Oktober 2026)
Pesan terpenting dari diskusi ini bukanlah daftar produk, melainkan perubahan cara pandang: wealth management adalah arsitektur keputusan keluarga dan disiplin investasi sekaligus. Ketika tata kelola kuat, alokasi aset konsisten, dan diversifikasi global dilakukan dengan sadar, kekayaan lebih mungkin menjadi warisan yang menenangkan, bukan sumber friksi. (Orbit dari berbagai sumber, 3 Oktober 2026)
Pertanyaannya lalu bergeser dari “berapa return tahun ini” menjadi “nilai apa yang ingin kita wariskan, dan struktur apa yang menjaganya saat generasi berganti.” Di era pasar yang mudah berubah, mungkin itulah definisi kemapanan yang paling relevan: bukan selalu menang cepat, tetapi mampu bertahan lama. (Orbit dari berbagai sumber, 3 Oktober 2026)