Goldman Sachs Akuisisi LCN, Perkuat Aset Manajemen Real Estate
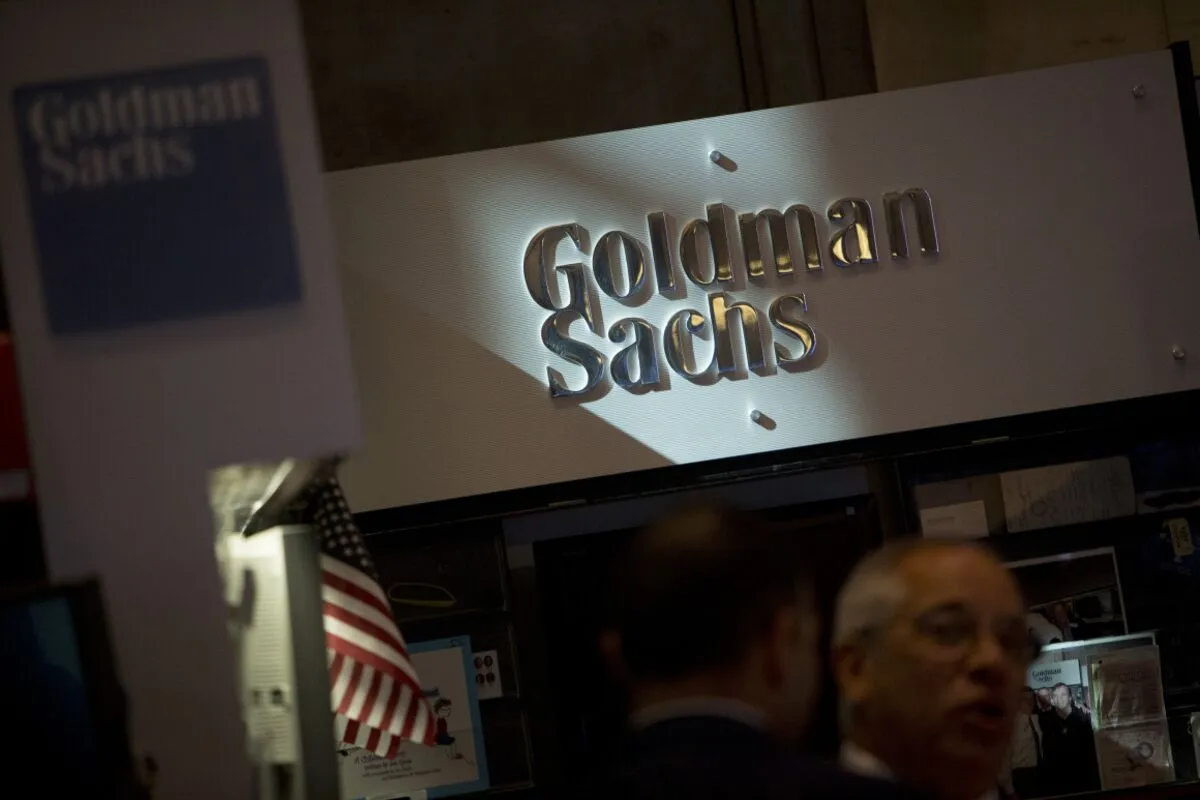
ORBITINDONESIA.COM – Goldman Sachs mengakuisisi LCN Capital Partners hingga US$410 juta untuk mempercepat ekspansi bisnis asset management dan real estate. Langkah ini menegaskan ambisi Goldman membesarkan lengan money-management senilai sekitar US$4 triliun di tengah pasar properti komersial yang masih bergejolak.
Goldman Sachs Group Inc. kembali berbelanja, menandai kesepakatan keduanya dalam sepekan saat perusahaan mendorong pertumbuhan divisi wealth and asset management. Dalam wawancara, Marc Nachmann menyebut Goldman akan membayar hingga US$410 juta untuk membeli LCN Capital Partners.
LCN dikenal sebagai investor commercial real estate yang fokus pada skema sale-leaseback dan triple-net lease. Dua model ini membuat penyewa menanggung sebagian besar biaya properti, sementara pemilik mengejar arus kas sewa yang lebih stabil.
Di permukaan, transaksi ini terlihat seperti diversifikasi biasa. Namun konteksnya lebih tajam, karena properti komersial global sedang menata ulang valuasi akibat suku bunga tinggi, tekanan pembiayaan, dan perubahan pola kerja.
Goldman ingin menambah skala, produk, dan pendapatan berbasis biaya dari bisnis pengelolaan asetnya yang disebut bernilai sekitar US$4 triliun. Akuisisi LCN memberi akses pada portofolio dan keahlian niche di sale-leaseback, yang kerap dipakai perusahaan untuk melepas aset dan mengubahnya menjadi likuiditas.
Dalam sale-leaseback, perusahaan menjual gedung lalu menyewanya kembali, sehingga memperoleh dana tunai tanpa menghentikan operasi. Bagi investor seperti LCN, daya tariknya adalah kontrak sewa jangka panjang yang dapat diprediksi, terutama bila dikemas dalam triple-net lease.
Triple-net lease memindahkan beban pajak, asuransi, dan pemeliharaan kepada penyewa, sehingga margin pemilik lebih terlindungi. Model ini sering dipromosikan sebagai “cash flow yang rapi”, tetapi tetap bergantung pada kesehatan bisnis penyewa dan kualitas lokasi.
Harga kesepakatan hingga US$410 juta juga memberi sinyal bahwa Goldman menilai ada nilai yang bisa “dipanen” ketika banyak pelaku pasar masih defensif. Saat biaya dana naik, pemain dengan neraca kuat dan akses modal biasanya mampu mengunci aset dengan struktur yang lebih menguntungkan.
Namun risiko utamanya bukan pada kontrak sewa, melainkan pada siklus pembiayaan dan valuasi real estate. Jika refinancing makin mahal atau permintaan ruang turun, stabilitas sewa bisa bertabrakan dengan penurunan nilai aset yang menjadi jaminan.
Goldman tampaknya bertaruh pada dua hal sekaligus, yaitu arus kas sewa yang relatif tahan guncangan dan peluang konsolidasi manajer investasi properti. Ini juga selaras dengan tren bank investasi besar yang mengejar pendapatan berulang, setelah bisnis trading dan deal-making lebih volatil.
Langkah Goldman membeli LCN bukan sekadar menambah portofolio, melainkan menambah “mesin fee” yang bisa dipasarkan ke klien kaya dan institusi. Dalam industri asset management, ukuran dan diferensiasi produk sering menjadi penentu, karena klien mengejar strategi yang terasa defensif namun tetap menghasilkan.
Di sisi lain, narasi “stabil” pada triple-net lease bisa meninabobokan, karena stabilitas kontrak tidak otomatis berarti stabilitas harga properti. Ketika suku bunga tinggi bertahan lebih lama, aset berpendapatan tetap seperti sewa jangka panjang dapat tertekan valuasinya, meski pembayaran sewa tetap masuk.
Transaksi ini juga menunjukkan bagaimana krisis di satu sisi dapat menjadi peluang di sisi lain. Saat sebagian pemilik aset terpaksa menjual untuk menutup kewajiban atau mengurangi leverage, pemain besar bisa masuk dengan struktur yang mengunci kendali aset dan aliran kas.
Yang perlu diawasi adalah bagaimana Goldman mengelola konflik klasik antara mengejar pertumbuhan AUM dan menjaga kualitas underwriting. Dalam real estate, kesalahan kecil pada asumsi okupansi, kualitas penyewa, atau biaya modal dapat membesar ketika siklus berbalik.
Akuisisi LCN Capital Partners menegaskan strategi Goldman Sachs memperkuat asset management dan memperdalam eksposur ke commercial real estate melalui sale-leaseback dan triple-net lease. Kesepakatan hingga US$410 juta ini sekaligus memotret pergeseran industri ke pendapatan berbasis biaya dan konsolidasi pemain.
Namun pertanyaan besarnya tetap menggantung, apakah stabilitas sewa cukup untuk menahan tekanan valuasi dan risiko pembiayaan di pasar properti komersial. Di titik ini, yang menentukan bukan sekadar keberanian membeli, melainkan disiplin menilai risiko saat semua orang ingin terlihat “aman”. (Orbit dari berbagai sumber, 7 Oktober 2026)