Ranking Venture Capital AS 2026: Metodologi TIME dan Makna “Top VC”
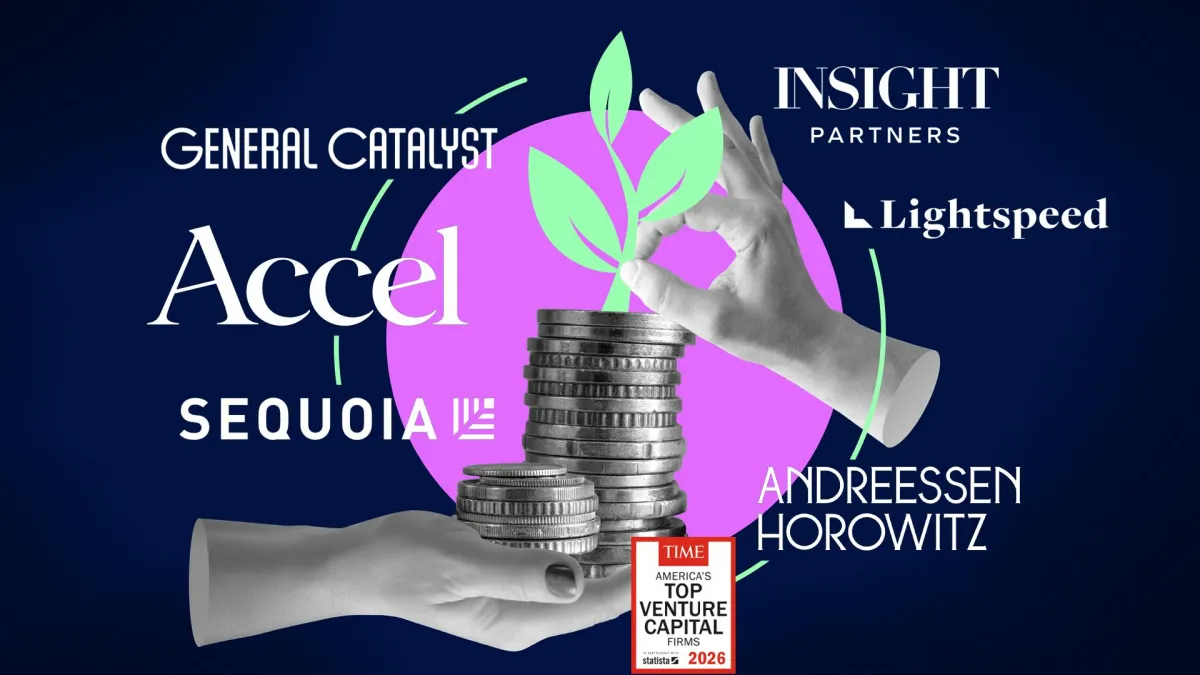
ORBITINDONESIA.COM – Ranking venture capital AS 2026 dari TIME kembali mengangkat pertanyaan klasik di dunia startup: siapa “top VC” yang benar-benar terbaik, dan berdasarkan ukuran apa. Di balik daftar 350 firma, metodologi TIME menimbang fundraising, investasi, performa, dan kepemimpinan, namun hasilnya juga memantulkan bias pada hal-hal yang mudah terlihat dari luar. (Orbit dari berbagai sumber, 7 Oktober 2026)
Industri venture capital Amerika Serikat disebut sebagai salah satu mesin pertumbuhan ekonomi paling mengesankan di negara itu. Artikel menegaskan tujuh dari sepuluh perusahaan dengan kapitalisasi pasar terbesar saat ini pernah didukung VC ketika masih muda, inovatif, dan berisiko. (Orbit dari berbagai sumber, 7 Oktober 2026)
Riset Ilya Strebulaev dan Will Gornall menambah bobot klaim tersebut dengan angka yang sulit diabaikan. Perusahaan yang menerima pendanaan VC lalu IPO kini mewakili hampir setengah kapitalisasi pasar AS, serta 94% belanja R&D di antara perusahaan publik yang didirikan dalam 50 tahun terakhir. (Orbit dari berbagai sumber, 7 Oktober 2026)
Skala globalnya juga mencengangkan dan membuat publik semakin ingin “peta” yang mudah dipahami. Aset VC global yang dikelola disebut mendekati US$3,5 triliun, tersebar di lebih dari 11.000 firma institusional, mendanai sekitar 250.000 perusahaan termasuk hampir 4.000 unicorn. (Orbit dari berbagai sumber, 7 Oktober 2026)
Namun, besarnya dampak tidak otomatis berarti transparansi. Banyak allocator kesulitan memilih manajer dana dan mengelola portofolio VC, sementara founder sering bimbang VC mana yang paling cocok. (Orbit dari berbagai sumber, 7 Oktober 2026)
TIME dan Statista menyusun metodologi ranking venture capital AS 2026 dengan rata-rata tertimbang empat faktor. Bobotnya adalah fundraising 30%, investments 20%, performance 40%, dan leadership 10%. (Orbit dari berbagai sumber, 7 Oktober 2026)
Komposisi bobot ini sekaligus menjelaskan mengapa daftar “top VC” kerap identik dengan nama besar dan aktivitas tinggi. Fundraising dan investasi yang totalnya 50% membuat ukuran dana dan “kesibukan” firma menjadi sinyal kuat dalam skor. (Orbit dari berbagai sumber, 7 Oktober 2026)
Di satu sisi, ukuran memang relevan karena banyak investor institusional punya minimum check size dan cenderung menghindari dana kecil. Di sisi lain, artikel mengingatkan bahwa allocator belum sepenuhnya melihat apakah ukuran yang membesar menghasilkan return dan profit yang sama menariknya. (Orbit dari berbagai sumber, 7 Oktober 2026)
TIME mencoba menyeimbangkan bias ukuran lewat indikator deal volume dan follow-on. Deal volume menguntungkan firma yang memasang banyak taruhan, sedangkan follow-on memberi nilai pada keberanian masuk lebih awal dan konsisten menggandakan dukungan pada pemenang. (Orbit dari berbagai sumber, 7 Oktober 2026)
Namun, ada titik buta yang diakui secara implisit dan menjadi problem inti banyak ranking VC. Yang mudah diamati adalah modal terkumpul, jumlah deal, dan nama portofolio yang mentereng, sedangkan uang yang benar-benar kembali ke limited partners sering tidak terlihat. (Orbit dari berbagai sumber, 7 Oktober 2026)
Akibatnya, ranking cenderung memberi panggung pada firma yang “besar, sibuk, dan menonjol”. Artikel menyebut mereka “pantas” mendapat tempat, tetapi itu tetap bukan sinonim dari efisiensi modal atau kinerja bersih setelah fee dan carry. (Orbit dari berbagai sumber, 7 Oktober 2026)
Menariknya, riset Strebulaev dan rekannya yang berfokus pada porsi laba bersih yang relevan secara ekonomi tetap menempatkan nama yang sama di puncak. Sequoia, a16z, dan Lightspeed disebut sebagai contoh firma elite yang konsisten muncul di penilaian berbeda. (Orbit dari berbagai sumber, 7 Oktober 2026)
Konsensus itu, menurut artikel, relatif stabil hanya pada lapisan teratas. Setelah sekitar 20 nama pertama, klaim “top firm” berubah menjadi perdebatan soal penggaris yang dipakai. (Orbit dari berbagai sumber, 7 Oktober 2026)
Di bawah elite, perbedaan definisi juga mengaburkan peta. TIME mengecualikan beberapa entitas, sementara riset akademik memasukkan nama seperti Meritech, Dragoneer, Addition, dan Inflection Ventures dalam top 100 versinya. (Orbit dari berbagai sumber, 7 Oktober 2026)
Perubahan struktur industri memperumit semua pemeringkatan. Artikel menegaskan VC kini tidak punya tepi yang bersih karena modal datang dari crossover funds, sovereign investors, korporasi, dan pemain yang satu dekade lalu tidak menyebut diri mereka VC. (Orbit dari berbagai sumber, 7 Oktober 2026)
Pada saat yang sama, dukungan paling awal sering datang dari akselerator, angel networks, dan solo investor. Artinya, daftar top VC Amerika lebih tepat dibaca sebagai peta “inti” industri, bukan seluruh medan pertempuran. (Orbit dari berbagai sumber, 7 Oktober 2026)
Ranking venture capital AS 2026 berguna, tetapi publik perlu jujur tentang apa yang sebenarnya diukur. Metodologi yang menilai hal-hal yang tampak dari luar berisiko mengubah reputasi menjadi substitusi kinerja, terutama ketika data distribusi ke LP tidak transparan. (Orbit dari berbagai sumber, 7 Oktober 2026)
Bagi founder, daftar ini bisa menjadi kompas awal, bukan vonis akhir. “Top VC” tidak selalu berarti paling cocok, karena kecocokan juga ditentukan oleh tahap perusahaan, sektor, jaringan operasional, dan kesediaan partner terlibat saat krisis. (Orbit dari berbagai sumber, 7 Oktober 2026)
Bagi allocator, bobot 50% pada fundraising dan investments patut dibaca sebagai alarm kecil tentang risiko “size chasing”. Dana yang makin besar bisa membuat disiplin harga melemah dan peluang alpha menipis, terutama ketika kompetisi mengejar deal panas semakin padat. (Orbit dari berbagai sumber, 7 Oktober 2026)
Artikel juga menyodorkan pelajaran yang lebih tajam: industri sudah sepakat soal siapa elite-nya, tetapi belum sepakat soal lapisan berikutnya. Di ruang abu-abu itu, narasi, akses, dan branding sering memenangi perhatian lebih cepat daripada bukti kinerja bersih. (Orbit dari berbagai sumber, 7 Oktober 2026)
Yang paling menentukan justru pertanyaan yang jarang muncul di ranking populer. Seberapa konsisten sebuah firma menghasilkan “home run” setelah memperhitungkan dilution, timing masuk, fee, dan kemampuan mengembalikan modal dalam siklus pasar yang berbeda. (Orbit dari berbagai sumber, 7 Oktober 2026)
Daftar TIME tentang top venture capital firms 2026 memberi peta yang rapi untuk sebuah industri yang selama ini terasa misterius. Tetapi peta yang rapi tetap bisa menyembunyikan medan yang bergeser ke pinggiran, tempat akselerator, angel, dan modal crossover semakin menentukan arah. (Orbit dari berbagai sumber, 7 Oktober 2026)
Pada akhirnya, ranking adalah cermin dari metodenya, bukan kebenaran tunggal tentang kualitas. Pertanyaan yang layak dibawa pulang pembaca adalah sederhana namun menohok: saat kita menyebut “top VC”, apakah kita sedang mengukur kinerja, atau sekadar mengukur yang paling terlihat. (Orbit dari berbagai sumber, 7 Oktober 2026)